Mohamed El-Erian uyardı: Faiz artışları “tek seçenek” haline gelmemeli
Mohamed El-Erian, Fed, faiz artışı, enflasyon, enerji fiyatları, Hürmüz Boğazı, para politikası, maliye politikası, merkez bankaları, YZ
22 Eylül 2026
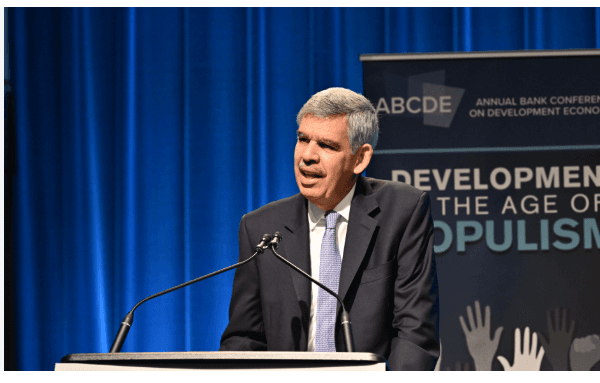
ABD Merkez Bankası’nın (Fed) geçen hafta faiz artırmasının ardından piyasalar 2027 ortasına kadar üç ek artış fiyatlamaya başladı. Ünlü ekonomist Mohamed El-Erian ise enflasyona karşı mücadelenin yalnızca merkez bankalarına bırakılmasının ciddi bir hata olabileceği görüşünde. El-Erian’a göre enerji şokundan kaynaklanan enflasyona faiz artırarak cevap vermek ekonomiyi gereksiz yere yavaşlatabilir. Asıl çözüm hükümetlerin arz darboğazlarını azaltması ve mali disipline yönelmesinde yatıyor.
Fed'in geçen hafta piyasa beklentilerine paralel olarak faiz artırmasının ardından yatırımcıların para politikasına ilişkin beklentileri hızla daha şahin bir yöne kaydı.
Piyasalar gelecek yılın ortasına kadar Fed'den üç ek faiz artışı fiyatlamaya başladı. Benzer beklentiler diğer büyük merkez bankaları için de güçleniyor.
Eylül ayında büyük merkez bankaları arasında faiz artırmayan tek kurum olan İngiltere Merkez Bankası'nın (BoE) bile önümüzdeki dönemde sıkılaştırmaya yönelmesi bekleniyor.
Ancak Mohamed El-Erian'a göre merkez bankalarının küresel enflasyon sorununa daha yüksek faizlerle cevap vermesi hem piyasaları hem de reel ekonomiyi zor durumda bırakabilir.
El-Erian'ın temel itirazı ise basit: Bugünkü ekonomik sorunların önemli bir bölümü para politikasından kaynaklanmadığı için yalnızca para politikasıyla çözülemez.
Enerji enflasyonuna faizle müdahale
Gelişmiş ekonomilerde enflasyon son dönemde yeniden yükselirken bunda enerji fiyatlarındaki artış önemli rol oynuyor.
Merkez bankalarının petrol ve doğalgaz fiyatları üzerinde doğrudan bir etkisi bulunmuyor.
Buna rağmen enflasyonun yükselmesi, merkez bankaları üzerindeki faiz artırma baskısını güçlendiriyor. Bu yaklaşımı savunanlara göre talebin faiz artışlarıyla azaltılması, enerji şokunun diğer fiyatlara yayılmasını engelleyebilir, enflasyon beklentilerini kontrol altında tutabilir ve merkez bankalarının kredibilitesini koruyabilir.
El-Erian ise bunun maliyetinin yüksek olabileceğini düşünüyor.
Fed piyasaların esiri mi oluyor?
El-Erian, Fed'in geçen haftaki kararını bu sorunun önemli bir örneği olarak gösteriyor.
Toplantı öncesinde piyasalarda faiz artışı ihtimali yüzde 90'ın üzerine çıkmıştı. Bu nedenle Fed, ekonomik gerekçeler daha dengeli olsa bile piyasa beklentisini karşılamak yönünde ciddi baskı altında kaldı.
Fed Başkanı Kevin Warsh bu durumu “aynalar salonu” olarak tanımlıyor.
Sorun şu: Piyasalar merkez bankasının ne yapacağını tahmin ederek fiyatlama yapıyor, ardından merkez bankası da piyasalarda oynaklık yaratmamak için bu fiyatlamayı doğrulama baskısıyla karşılaşıyor.
Böylece piyasa beklentileri ile merkez bankası kararları birbirini besleyen bir döngü yaratabiliyor.
El-Erian'a göre bu mekanizma, finansal piyasaları sakin tutmak uğruna reel ekonominin gereksiz yere zayıflatılması riskini taşıyor.
Enflasyonun kaynağı sürekli değişti
ABD'de enflasyon beş yılı aşkın süredir Fed'in hedefinin üzerinde bulunuyor. Ancak enflasyonun nedenleri bu dönem boyunca aynı kalmadı.
Pandemi döneminde sorun başlangıçta ağırlıklı olarak arz yetersizliğinden kaynaklandı. Daha sonra güçlü talep fiyat baskılarının temel kaynaklarından biri haline geldi.
Fed'in faiz artışlarına geç başlaması ise enflasyonun daha kalıcı hale gelmesine katkıda bulundu. Merkez bankası daha sonra ABD tarihinin en hızlı parasal sıkılaştırma süreçlerinden birini uyguladı.
Talep baskılarının azalmasıyla Fed ve diğer merkez bankaları faiz artışlarını durdurabileceklerini düşündüler.
Ancak kalıcı enflasyon baskıları faiz indirimlerine geçişi yavaşlatırken, İran savaşı sonrasında ortaya çıkan yeni enerji şoku para politikasındaki yön değişikliğini tamamen durdurdu.
Enerji fiyatlarının yükselmesiyle birlikte manşet enflasyon yeniden hızlandı ve merkez bankaları tekrar faiz artırma sürecine yöneldi.
2008 ECB hatası tekrarlanabilir mi?
El-Erian'ın dikkat çektiği tarihsel örneklerden biri Avrupa Merkez Bankası'nın 2008 yılındaki faiz artışı.
ECB, küresel ekonominin ciddi biçimde yavaşlamaya başladığı bir dönemde enflasyon endişeleri nedeniyle para politikasını sıkılaştırmıştı. Kısa süre sonra küresel finansal kriz patlak verdi.
El-Erian bugünkü koşulların 2008 ile aynı olmadığının altını çiziyor.
Yeni bir ekonomik daralma yaşanması halinde bunun büyük olasılıkla bankacılık sistemindeki ağır kayıplardan ve kredi mekanizmasının çökmesinden kaynaklanmayacağını belirtiyor.
Bunun yerine yüksek faizlerin etkisi özellikle konut, otomobil ve diğer faiz hassasiyeti yüksek sektörlerde hissedilebilir.
Düşük gelirli tüketiciler de yüksek borçlanma maliyetlerinden orantısız biçimde etkilenebilir.
Asıl sorun Hürmüz gibi arz darboğazları
El-Erian'a göre bugünkü enflasyon baskılarına karşı en etkili çözümlerin önemli bir bölümü merkez bankalarının değil hükümetlerin elinde.
Bunların başında enerji arzındaki kırılganlığın azaltılması geliyor.
İran savaşı ve Hürmüz Boğazı çevresindeki sorunlar, dünya ekonomisinin belirli enerji güzergâhlarına ne kadar bağımlı olduğunu bir kez daha ortaya koydu.
El-Erian'a göre hükümetlerin görevi, bu tür kritik geçiş noktalarındaki aksaklıkları gidermek veya enerji ve ticaret akımlarının kullanabileceği alternatif güzergâhları artırmak olmalı.
Bu adımlar enerji arzını güçlendirerek enflasyonun kaynağına doğrudan müdahale edebilir.
Faiz artışı ise petrol arzını artırmadığı gibi Hürmüz Boğazı'ndaki sorunları da çözmüyor.
Hükümetlere mali disiplin çağrısı
El-Erian'ın ikinci önerisi ise maliye politikasına yönelik.
Hükümetlerin yüksek kamu borçlarını ve bütçe açıklarını azaltacak bir mali konsolidasyon sürecine girmesi gerektiğini savunuyor.
Bunun iki önemli sonucu olabilir.
İlk olarak kamu harcamalarının kontrol altına alınması toplam talep üzerindeki baskıyı azaltabilir ve enflasyonla mücadelede merkez bankalarının üzerindeki yükü hafifletebilir.
İkinci olarak devletlerin tahvil piyasalarındaki borçlanma ihtiyacının azalması, YZ (yapay zekâ) altyapısı için büyük miktarlarda yatırım yapan teknoloji şirketlerine daha fazla finansman alanı açabilir.
Veri merkezleri, yarı iletkenler ve enerji altyapısına yönelik dev yatırımlar şirketlerin tahvil ihraçlarını hızla artırıyor.
Kamu kesiminin daha düşük borçlanma ihtiyacı, tahvil piyasalarındaki arz baskısını azaltarak uzun vadeli faizlerin kontrol altında tutulmasına da yardımcı olabilir.
“Merkez bankaları tek oyuncu olmamalı”
El-Erian'a göre arz tarafında ve maliye politikasında zamanında adım atılmaması durumunda merkez bankaları yeniden ekonomide “tek oyuncu” konumuna itilebilir.
2008 küresel finansal krizinden sonraki dönem bunun yaratabileceği sorunları gösterdi.
Merkez bankalarının ekonomik sorunların tamamını çözmeye çalışması kurumları kendi görev alanlarının dışına taşıyabilir, ekonomide kaynak dağılımını bozabilir, aşırı risk almayı teşvik edebilir ve para politikasının etkinliğini zamanla azaltabilir.
El-Erian'ın uyarısı, yeni faiz artışlarının tamamen gereksiz olduğu anlamına gelmiyor. Temel argümanı, enflasyonun kaynağı dikkate alınmadan para politikasının tek çözüm olarak kullanılmasının tehlikeli olduğu yönünde.
Enerji kaynaklı arz şoklarına ağırlıklı olarak talebi baskılayarak cevap verilmesi, enflasyonu düşürmeye yardımcı olsa bile bunun bedeli gereğinden fazla ekonomik yavaşlama olabilir.
Bu yükün en ağır kısmını ise yüksek faizlere karşı en kırılgan sektörler ve düşük gelirli kesimler taşıyabilir.
El-Erian'a göre çözüm bu nedenle merkez bankalarına daha fazla görev vermek değil; hükümetlerin arz güvenliği, enerji altyapısı ve mali disiplin konusunda daha fazla sorumluluk üstlenmesi.
FT
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.