Hakan Kara ve Kerim Rota’dan fon krizi uyarıları: Faiz indirimi alanı açabilir, dövize kaçış riski var
Hakan Kara, fon krizinin büyüme ve enflasyonu aşağı çekeceğini, ancak dövize yönelme riskinin TCMB’nin faiz indirimini sınırlayabileceğini söyledi.
20 Eylül 2026
Prof. Dr. Hakan Kara, fon krizinin varlık ve likidite kanalı üzerinden ekonomik faaliyet ve büyümeyi yavaşlatacağını, bunun da enflasyonist baskıları bir miktar azaltacağını söyledi. Kara’ya göre bu gelişme TCMB’nin ekim toplantısında faiz indirimi ihtimalini artırırken, dövize yönelme ve rezerv kaybı riski Merkez Bankası’nın hareket alanını sınırlayabilir. Ekonomist Kerim Rota ise tasfiye kapsamındaki bazı hisse fonlarında yatırımcıların çok ağır kayıplarla karşılaşabileceğini savundu.
Türkiye’de 7 portföy yönetim şirketine ait 131 fonun tasfiyeye alınmasıyla başlayan kriz artık yalnızca sermaye piyasaları açısından değil, ekonomi politikası açısından da tartışılıyor.
Eski TCMB Başekonomisti Prof. Dr. Hakan Kara, yaşanan şokun büyüme, enflasyon ve Merkez Bankası’nın faiz politikası üzerindeki muhtemel etkilerini değerlendirdi.
Kara, fon piyasasının teknik ayrıntıları konusunda sektör profesyonellerinin daha yetkin olduğunu belirterek kendisinin bu konuda bir “otorite gibi” konuşmasının doğru olmayacağını söyledi.
Ancak bir makroekonomist olarak krizin ekonominin geneli üzerindeki etkilerinin daha net değerlendirilebileceğini ifade etti.
Kara: Ekonomik faaliyeti ve büyümeyi yavaşlatacak
Hakan Kara’ya göre fon krizinin ilk önemli sonucu varlık ve likidite etkisi üzerinden görülecek.
Fonlarda ciddi kayıplarla karşılaşan veya birikimlerine geçici olarak erişemeyen yatırımcıların tüketim ve yatırım eğilimlerinin zayıflaması beklenebilir.
Bunun yanı sıra sermaye piyasalarındaki belirsizlik finansal koşulları sıkılaştırarak ekonomik faaliyet üzerinde ilave baskı oluşturabilir.
Kara, bu nedenle yaşanan gelişmenin büyümeyi yavaşlatıcı bir etkisi olacağını düşünüyor.
Büyümenin ve iç talebin zayıflaması ise enflasyon açısından ters yönde çalışabilir.
“Enflasyonist baskıları bir miktar azaltacak”
Kara’ya göre fon krizinin ekonomide yaratacağı negatif talep şoku enflasyonist baskıların bir miktar azalmasına neden olabilir.
Bu durum Türkiye Cumhuriyet Merkez Bankası’nın ekim ayındaki Para Politikası Kurulu toplantısında faiz indirimi yapma olasılığını artırıyor.
Kara, normal koşullarda bu büyüklükte negatif bir şok karşısında 150-200 baz puanlık faiz indiriminin gündeme gelebileceğini belirtti.
Ancak fon krizinin bir başka önemli yan etkisi TCMB’nin hareket alanını daraltabilir:
Yatırımcıların dövize yönelmesi.
Kara’nın tahmini: 100 baz puan indirim
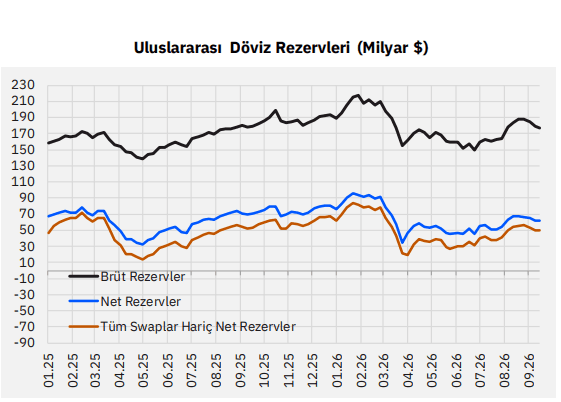
Fon piyasasına yönelik güven kaybının tasarruf sahiplerini döviz mevduatına veya diğer döviz cinsi varlıklara yöneltmesi halinde Merkez Bankası rezervleri üzerinde yeni bir baskı oluşabilir.
Kara’ya göre TCMB bu riski dikkate almak zorunda.
Bu nedenle ekonomik faaliyet üzerindeki negatif etkinin daha büyük bir faiz indirimini desteklemesine rağmen, Merkez Bankası’nın 100 baz puanlık daha temkinli bir indirimi tercih etmesi olası.
Böylece TCMB açısından yeni bir denge ortaya çıkıyor:
Bir tarafta büyümedeki yavaşlama ve azalan enflasyonist baskılar faiz indirimine alan açarken, diğer tarafta olası döviz talebi ve rezerv kaybı riski hızlı gevşemeyi sınırlıyor.
Kerim Rota: Uyarılara rağmen fonlar büyümeye devam etti
Ekonomist Kerim Rota ise fon krizinin yatırımcılar açısından sonuçlarına dikkat çekti.
Sözcü TV yayınında konuşan Rota, fon piyasasındaki risklere geçen yıl kasım ayında dikkat çekildiğini ancak müdahalenin geciktiğini savundu.
Rota’nın verdiği rakamlara göre tasfiye kapsamındaki fonların toplam büyüklüğü bu dönem içerisinde yaklaşık üç katına, hisse fonlarının büyüklüğü ise 45 katına çıktı.
Tasfiye kapsamındaki fonların toplam büyüklüğünün yaklaşık 800 milyar TL’ye ulaştığını belirten Rota, yaklaşık 500 bin yatırımcının süreçten doğrudan etkilendiğini söyledi.
Rota, düzenleyici müdahalenin geçen yıl yapılması halinde bugün 800 milyar TL yerine 200-300 milyar TL civarında bir tasfiye büyüklüğünün konuşulabileceğini ileri sürdü.
Tasfiye nasıl yapılacak?
Açıklanan plana göre Tera Portföy fonlarının tasfiye işlemlerini Türkiye İş Bankası, diğer altı portföy yönetim şirketinin fonlarını ise Ziraat Bankası yürütecek.
Fon portföylerindeki varlıklar piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen para daha sonra yatırımcılara sahip oldukları fon payları oranında dağıtılacak.
Ancak bu süreç yatırımcıların hesaplarında tasfiye öncesinde görünen tutarın tamamını geri alacakları anlamına gelmiyor.
Nihai ödeme, fonların sahip olduğu varlıkların hangi fiyatlardan satılabildiğine ve tasfiye sonunda oluşacak net değere bağlı olacak.
Rota: Son giren yatırımcılar en fazla zarar görebilir
Rota, bazı fonların olağanüstü yüksek geçmiş getirilerinin son dönemde özellikle küçük yatırımcıların ilgisini çektiğini söyledi.
Gençlerin ve emeklilerin de küçük birikimleriyle bu fonlara girdiğini belirten Rota, bazı fonlarda aylık %105’e ulaşan getirilerin uzun süre devam ettiğini ifade etti.
Rota söz konusu yapıyı “Ponzi yapı” olarak nitelendirdi.
Bu ifade Rota’nın değerlendirmesi olup, tasfiye kapsamındaki fonların hukuken Ponzi sistemi olarak nitelendirildiği anlamına gelmiyor.
Rota’ya göre özellikle yüksek fiyatlardan sisteme son dönemde giren yatırımcılar en büyük kayıplarla karşılaşabilir.
Hisse fonları için çarpıcı tahmin: Yüzde 20
Rota, yatırımcıların tasfiye sonunda ne kadar para geri alabileceklerine ilişkin de tahminlerde bulundu.
Özellikle Tera ve Pusula’nın hisse ağırlıklı fonlarında geri kazanım oranının oldukça düşük kalabileceğini savunan Rota:
“Yüzde 20’ler falan ancak olur diye düşünüyorum. Benim şahsi tahminim alınabilecek tutar.”
dedi.
Para piyasası fonlarında ise geri kazanım oranının %70-80 seviyelerinde olabileceğini tahmin etti.
Rota, bu rakamların kendi kişisel tahminleri olduğunu özellikle belirtti.
Diğer beş portföy yönetim şirketinin fonlarında ise önemli ölçüde kayıp beklemediğini söyledi.
Tasfiye tamamlanmadan ve fon portföylerindeki varlıkların hangi fiyatlardan satılabileceği görülmeden yatırımcıların nihai geri kazanım oranlarının kesin olarak hesaplanması mümkün değil.
“Kayıp yatırımcının olacak”
Rota’nın en dikkat çekici değerlendirmelerinden biri zararın kim tarafından karşılanacağına ilişkindi.
Hisse yoğun fonlarda oluşabilecek yatırımcı kayıplarının doğrudan kamu tarafından karşılanmasını beklemediğini belirten Rota:
“O kayıp o vatandaşın olacak. Orada kamunun bir dahli olmayacak.”
ifadelerini kullandı.
Buna göre tasfiye öncesinde hesabında örneğin 1 milyon TL değerinde fon görünen bir yatırımcı, varlıkların düşük fiyatlardan satılması halinde bunun çok daha küçük bir bölümünü geri alabilir.
Bununla birlikte Rota, krizin tasarruf finansman şirketleri ve bankacılık sistemiyle bağlantılı bölümlerinde kamu kaynaklarının devreye girmesi ihtimalinin bulunduğunu savundu.
Varlık Fonu için şeffaflık çağrısı
Rota, Türkiye Varlık Fonu’nun son günlerde piyasalarda gerçekleştirdiğini söylediği işlemlerin de kamuoyuna açıklanması gerektiğini belirtti.
Bu işlemler sonucunda kamu açısından kâr veya zarar ortaya çıkabileceğini söyleyen Rota, hem olası kamu maliyetinin hem de Türkiye Varlık Fonu’nun müdahalelerinin sonuçlarının şeffaf biçimde paylaşılması çağrısında bulundu.
Hazine ve Maliye Bakanı Mehmet Şimşek’in göreve geldiğinde şeffaflık ve hesap verebilirliğe vurgu yaptığını hatırlatan Rota, aynı yaklaşımın fon krizinin çözümünde de uygulanması gerektiğini söyledi.
Fon krizinin ikinci cephesi: Döviz talebi
Hakan Kara’nın değerlendirmeleri ise krizin önümüzdeki dönemde yalnızca Borsa İstanbul ve yatırım fonlarıyla sınırlı kalmayabilecek bir başka kanalına dikkat çekiyor.
Fonlardan çıkan veya tasarruflarının güvenliği konusunda endişelenen yatırımcıların önemli bölümünün dövize yönelmesi halinde, finansal şok döviz talebi ve TCMB rezervleri üzerinden ekonomi politikasını da etkileyebilir.
Bu nedenle fon krizinin makroekonomik bilançosunda iki zıt etki aynı anda çalışabilir.
Varlık kayıpları ve sıkılaşan finansal koşullar → daha düşük iç talep ve büyüme → daha düşük enflasyon baskısı.
Ancak diğer tarafta:
Güven kaybı → dövize yöneliş → rezerv baskısı ve kur riski.
Hakan Kara’nın değerlendirmesine göre bu ikilem, TCMB’nin ekim ayındaki faiz kararının da temel unsurlarından biri haline gelebilir.
Basın kaynakları
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.