Çin Borsalarında Ayı Piyasası: 3,5 Trilyon Dolar Buharlaştı, Şirket Kârları Çöküyor
Çin borsalarında 3,5 trilyon dolarlık kayıp yaşandı. CSI 300 ayı piyasasına girerken zayıf tüketim, düşen şirket kârları ve Pekin'in teşvik politikaları mercek altında.
26 Ekim 2026
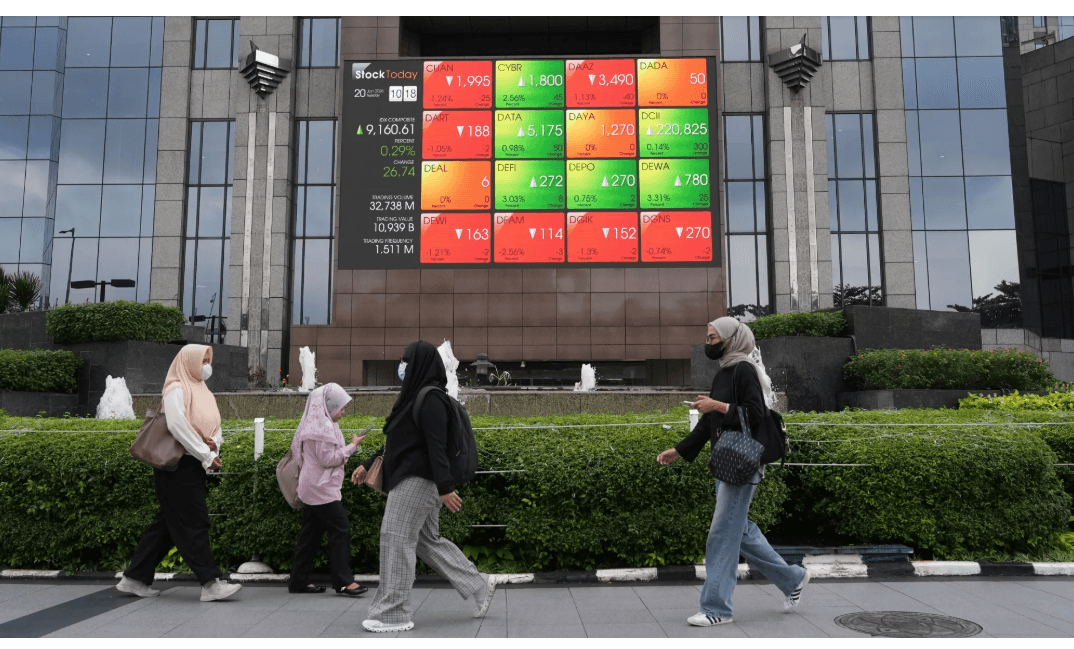
Çin hisse senetlerinde satış dalgası derinleşiyor. Mayıs ayındaki zirveden bu yana 3,5 trilyon dolar piyasa değeri kaybeden Çin borsalarında CSI 300 endeksi ayı piyasasına girdi. Zayıf iç tüketim, şirketler arasındaki yıkıcı fiyat rekabeti ve düşen kâr marjları yatırımcı güvenini sarsıyor. Pekin yönetiminin ekonomiyi canlandırmak için kapsamlı bir teşvik paketine yanaşmaması ise piyasalardaki karamsarlığı artırıyor.
Çin Borsalarında 3,5 Trilyon Dolarlık Kayıp
Dünyanın ikinci büyük hisse senedi piyasası olan Çin'de satış baskısı giderek ağırlaşıyor.
Bloomberg tarafından derlenen verilere göre Çin hisse senetlerinin toplam piyasa değeri, mayıs ayında ulaşılan zirveden bu yana yaklaşık 3,5 trilyon dolar geriledi.
Geçen hafta hızlanan satışlarla birlikte Çin ana karasındaki büyük şirketleri izleyen CSI 300 endeksi ayı piyasasına girdi.
Hong Kong'da işlem gören Çinli teknoloji şirketlerini kapsayan endeks ise Pekin'in iki yıl önce açıkladığı kapsamlı ekonomik destek paketinden bu yana elde ettiği kazançların tamamını silmeye yaklaştı.
Piyasalardaki düşüşün temelinde yalnızca ekonomik büyümenin yavaşlaması bulunmuyor.
Yatırımcıları asıl endişelendiren gelişme, Çin ekonomisinin şirket kârlılığını aşındıracak kadar zayıf olmasına rağmen hükümeti güçlü bir teşvik programına yöneltecek ölçüde kötüleşmemesi.
Bu durum, Çin hisselerini düşük değerlemelere rağmen yatırımcılar açısından riskli hale getiriyor.
Üretim Güçlü, İç Talep ve Şirket Kârları Zayıf
Çin ekonomisi üretim ve ihracatta güçlü performans göstermeye devam ederken, iç tüketimdeki durgunluk şirketlerin fiyatlama gücünü azaltıyor.
Bankacılıktan elektrikli otomobil üreticilerine, internet şirketlerinden yapay zekâ geliştiricilerine kadar çok sayıda sektörde yoğun rekabet kâr marjlarını aşağı çekiyor.
Berenberg Çoklu Varlık Stratejisi ve Araştırma Başkanı Ulrich Urbahn, piyasalarda en kötü dönemin geride kaldığını söylemek için henüz erken olduğunu belirtti.
Urbahn'a göre Çin'in üretim ve ihracattaki gücü, iç talepte, fiyatlama kapasitesinde ve şirket kazançlarında aynı ölçüde iyileşmeye dönüşmüyor.
Bu ayrışma, Çin ekonomisinin karşı karşıya bulunduğu temel sorunlardan birini ortaya koyuyor.
Şirketler daha fazla üretim ve satış gerçekleştirse bile yoğun fiyat rekabeti nedeniyle yeterli kâr elde edemiyor.
Şirketlerin Kâr Tahminleri Hızla Düşüyor
Üçüncü çeyrek bilanço sezonu, Çin şirketleri açısından beklentilerin altında başladı.
Dünyanın önde gelen batarya üreticilerinden CATL'nin açıkladığı kârın tahminleri karşılayamaması, zayıf talep ve sert rekabetin şirket bilançoları üzerindeki etkisini gösterdi.
Bloomberg verilerine göre MSCI China endeksindeki şirketlerin 2026 yılına ilişkin ortak kâr tahminleri, mart ayı sonundan bu yana yüzde 4'ün üzerinde geriledi.
Çinli internet ve teknoloji şirketlerinin ağırlıkta olduğu Hang Seng Tech endeksinde ise aynı dönemde kâr beklentilerindeki düşüş yüzde 13'ü aştı.
Üstelik aşağı çekilen tahminler bile şirketlerin açıkladığı sonuçlar karşısında iyimser kaldı.
MSCI China endeksinde bilanço açıklayan şirketlerin sonuçları, analist beklentilerinin ortalama yüzde 9 altında gerçekleşti.
Bu performans, son iki yılın en büyük ikinci çeyreklik bilanço hayal kırıklığına işaret ediyor.
CATL, China Mobile ve Ganfeng Lithium Beklentileri Karşılayamadı
Çinli şirketlerin karşı karşıya bulunduğu kârlılık baskısı farklı sektörlere yayılıyor.
Yapay zekâ altyapısına yatırım yapan China Mobile'ın ocak-eylül dönemindeki net kârı, maliyet baskılarının etkisiyle yıllık bazda yüzde 8 düştü.
Lityum üreticisi Ganfeng Lithium da gerileyen fiyatlar nedeniyle analist beklentilerinin altında sonuç açıkladı.
Bold Wealth Partners Yatırım Direktörü Jason Lemire, CATL'nin Çin ekonomisindeki temel sorunu açık biçimde gösterdiğini belirtti.
Lemire'ye göre CATL, önemli teknolojik yenilikler gerçekleştiren başarılı bir şirket olmasına rağmen son derece sert rekabetin ve daralan kâr marjlarının mağduru.
Lemire, Çin'de rekabetin yoğun biçimde teşvik edildiğini ancak bunun her zaman hissedarların çıkarlarına hizmet etmediğini vurguladı.
Yapay Zekâ Yarışı Şirketlerin Nakit Kaynaklarını Tüketiyor
Çinli teknoloji şirketleri açısından bir diğer önemli sorun, yapay zekâ altyapısına yönelik yüksek yatırım harcamaları.
İnternet devleri, gelişmiş yapay zekâ modelleri ve veri merkezleri geliştirmek için büyük miktarda sermaye harcıyor.
Ancak zayıflayan kâr marjları bu yatırımların finansmanını giderek zorlaştırıyor.
Bazı şirketler yeni kaynak yaratmak amacıyla hisse senedi ihraç etmek zorunda kalıyor.
Alibaba'nın gerçekleştirdiği 10 milyar dolarlık ek hisse satışı, bu eğilimin dikkat çekici örneklerinden biri oldu.
Yeni hisse ihraçları şirketlere finansman sağlarken mevcut hissedarların ortaklık paylarını seyreltebiliyor.
Dolayısıyla teknoloji yatırımlarının uzun vadeli potansiyeline rağmen kısa vadede hisseler üzerinde ilave baskı oluşabiliyor.
Yabancı Yatırımcılar Japonya, Kore ve Tayvan'ı Tercih Ediyor
Çin şirketlerinin zayıflayan kârlılığı, uluslararası portföy yöneticilerinin Asya piyasaları arasındaki tercihlerine de yansıyor.
Sumitomo Mitsui DS Asset Management Kıdemli Portföy Yöneticisi Stanley Tang, Japonya, Güney Kore ve Tayvan şirketlerini Çinli rakiplerine tercih ettiğini söyledi.
Tang'a göre bu ülkelerdeki şirketlerin kazanç performansı daha güçlü.
Çin'in teknoloji alanında yerlileşmeyi daha da artırmasının bile hisse fiyatlarını desteklemek için yeterli olmayabileceğini belirtti.
Yatırımcı güvenindeki zayıflama, işlem hacimlerinde de görülüyor.
Çin ana kara borsalarındaki işlem hacmi geçen yılın temmuz ayından bu yana en düşük seviyelere yakın seyrediyor.
Borçlanarak gerçekleştirilen hisse senedi işlemlerinin toplam büyüklüğü de son bir yılın en düşük düzeyine geriledi.
Bu göstergeler, yatırımcıların risk alma isteğinin belirgin biçimde azaldığına işaret ediyor.
Pekin Devlet Fonlarını Devreye Soktu
Çin yönetimi, borsalardaki sert düşüşün kontrolsüz bir satış dalgasına dönüşmesini önlemek amacıyla devlet destekli yatırım fonlarını harekete geçirdi.
Piyasalarda national team olarak bilinen bu kamu kaynaklı yatırımcılar, hisse senedi ve borsa yatırım fonu alımlarıyla fiyatları desteklemeye çalışıyor.
Devlet müdahalesi kısa vadede satış baskısını sınırlayabilir.
Ancak yatırımcıların önemli bir bölümü, şirket kârlılığı ve iç talep toparlanmadan bu müdahalelerin kalıcı bir yükseliş sağlayamayacağından endişe ediyor.
Öte yandan düşen hisse fiyatlarını fırsat olarak değerlendiren yatırımcılar da bulunuyor.
Bridgewater Associates'in Çin birimi, yerel hisse senetlerine ilişkin yaklaşımını "temkinli iyimser" olarak tanımladı.
Şirkete göre üçüncü çeyrekteki düşüşlerin önemli bir bölümü likidite koşullarından kaynaklandı ve Çin hisselerinin değerlemeleri yüksek değil.
Bridgewater ayrıca düşük tahvil getirilerinin ve uzun vadeli sermaye oluşumunu destekleyen politikaların hisse senedi piyasalarına yeni kaynak girişini teşvik edebileceğini düşünüyor.
Pekin Neden Büyük Bir Teşvik Paketi Açıklamıyor?
Çin borsalarındaki karamsarlığın önemli nedenlerinden biri, hükümetin ekonomiyi canlandırmak için kapsamlı mali teşvikler uygulamaya istekli görünmemesi.
Çin ekonomisi üçüncü çeyrekte yıllık yüzde 4,5 büyüdü.
İlk dokuz aylık büyüme performansı, hükümetin yıllık yüzde 4,5-5 hedefiyle uyumlu bir görünüm ortaya koydu.
Bu nedenle Pekin yönetimi, ekonomik büyümeyi desteklemek için büyük ölçekli harcama programları açıklamak yerine daha sınırlı ve kademeli önlemleri tercih ediyor.
Yetkililer mali disiplinden ödün vermek veya zaten tarihsel olarak düşük seviyelerde bulunan borçlanma maliyetlerini daha fazla aşağı çekmek istemiyor.
BNP Paribas Asya Pasifik Nakit Hisse Senedi Araştırmaları Başkanı William Bratton, Çinli politika yapıcıların mevcut büyüme performansından rahatsız olmadığını belirtti.
Bratton'a göre hükümet, büyük ölçekli tüketim teşviklerini ya gelecekte kullanmak üzere saklıyor ya da ekonomik yaklaşımı gereği bu tür politikalara sıcak bakmıyor.
Her iki durumda da kapsamlı bir mali teşvik programı açıklamak için aciliyet hissetmiyor.
Çin Borsalarında Dip Görüldü mü?
Çin hisse senetlerinde yaşanan sert düşüş, değerlemeleri bazı yatırımcılar açısından daha cazip hale getirdi.
Ancak düşük hisse fiyatları tek başına sürdürülebilir bir toparlanma için yeterli olmayabilir.
Şirketlerin satışlarını artırırken kâr marjlarını koruyabilmesi, iç tüketimin güçlenmesi ve yapay zekâ yatırımlarının ekonomik getiri üretmeye başlaması önem taşıyor.
Bunun yanında Pekin yönetiminin büyümeyi desteklemek için ne ölçüde ilave önlem alacağı da belirleyici olacak.
Devlet fonlarının alımları kısa vadeli istikrar sağlayabilir. Buna karşılık tüketim durgunluğu ve şirketler arasındaki yıkıcı fiyat rekabeti devam ederse kârlılık üzerindeki baskı sürebilir.
Çin piyasalarının temel sorunu, ekonomik büyümenin tamamen durması değil; büyümenin şirket kârlarına ve hissedar getirilerine yeterince yansımaması.
Bu sorun çözülmeden 3,5 trilyon dolarlık değer kaybının ardından kalıcı bir yükselişin başlayıp başlamayacağı belirsizliğini koruyor.
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.