Brezilya'da Lula Depremi: Borsa Yüzde 14 Çöktü, Real Yüzde 8 Değer Kaybetti
Lula'nın seçim zaferi Brezilya piyasalarını sarstı. Real %8, Ibovespa %13,9 düştü. Latin Amerika'da yenle finanse edilen carry trade ise sürüyor.
27 Ekim 2026
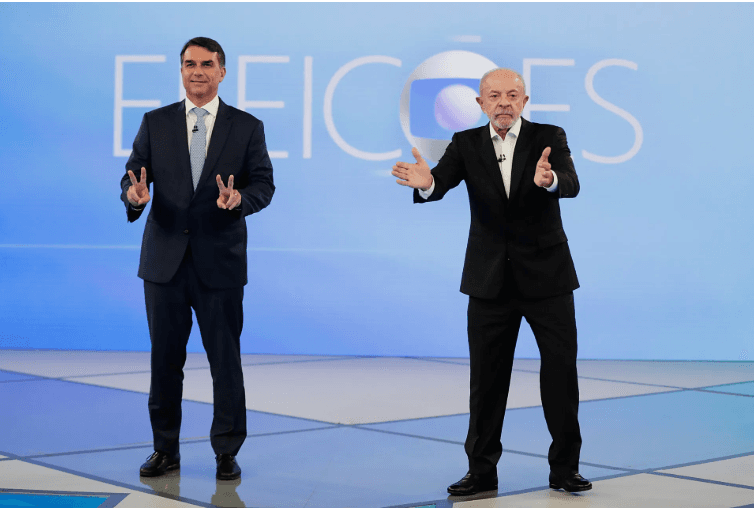
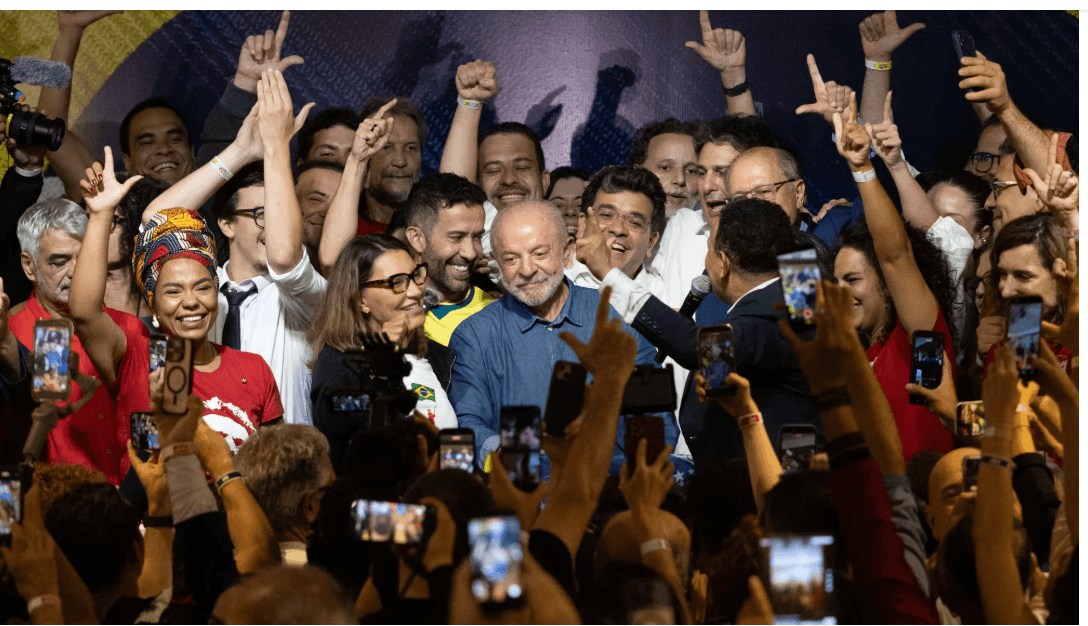
Brezilya'da Luiz Inácio Lula da Silva'nın sürpriz seçim zaferi, gelişmekte olan ülke piyasalarında sert satışlara yol açtı. Brezilya reali yüzde 8 değer kaybederken Ibovespa endeksi yüzde 13,9 düştü. Yatırımcıların odağında Lula'nın seçim kampanyasında verdiği harcama vaatleri ve bütçe açığının geleceği bulunuyor. Buna karşılık Meksika pesosu gibi bazı Latin Amerika para birimleri direnç gösterirken, Japon yeniyle finanse edilen yüksek faizli yatırım stratejileri büyük ölçüde devam ediyor.
Lula'nın Seçim Zaferi Piyasaları Sarstı
Brezilya'da devlet başkanlığı seçimini Luiz Inácio Lula da Silva'nın kazanması, finans piyasalarında beklenmedik büyüklükte bir satış dalgasını tetikledi.
Pazartesi günü Brezilya reali dolar karşısında yüzde 8 değer kaybederek ocak ayından bu yana en düşük seviyesine geriledi. Günlük kayıp, 1990'lı yıllardan bu yana görülen en sert hareketlerden biri oldu.
Brezilya'nın gösterge hisse senedi endeksi Ibovespa ise yüzde 13,9 düşerek 2020'nin başından bu yana en kötü günlük performansını sergiledi.
Satış baskısı yalnızca hisse senetleri ve döviz piyasasıyla sınırlı kalmadı. Brezilya'nın dolar cinsinden devlet tahvilleri de gelişmekte olan ülkeler arasında en kötü performans gösteren varlıklar arasına girdi.
Bazı şirket hisselerinde kayıpların yüzde 50'ye ulaşması, piyasadaki hareketin ne kadar sert olduğunu ortaya koydu.
Brezilya'nın B3 borsası, olağanüstü fiyat hareketleri nedeniyle döviz, faiz ve hisse endeksi vadeli işlemlerinde günlük işlem limitlerini genişletti.
Bu karar, piyasalarda normal koşullardan daha büyük fiyat dalgalanmalarına izin verilmesi anlamına geliyor.
Yatırımcıları Korkutan Ne?
Lula'nın seçim zaferine verilen sert tepkinin arkasında, yeni yönetimin kamu harcamaları ve bütçe politikalarına ilişkin belirsizlikler bulunuyor.
Seçim kampanyasında sosyal harcamaların artırılmasına yönelik çeşitli vaatlerde bulunan Lula'nın, zaten baskı altında olan kamu maliyesi üzerinde ek yük oluşturabileceğinden endişe ediliyor.
Yatırımcıların temel kaygısı, Brezilya'nın bütçe açığının büyümesi ve kamu borcunun sürdürülebilirliğine ilişkin risklerin artması.
Bank of Nassau 1982 Başekonomisti Win Thin, piyasadaki olağanüstü hareketlerde yatırımcıların seçim öncesinde aldıkları pozisyonların önemli rol oynadığını belirtti.
Thin'e göre fiyat hareketlerinin bir bölümü aşırı tepki niteliği taşıyor olabilir. Ancak Lula'nın ikinci turu kazanmak için verdiği harcama vaatlerinin ekonomik görünümü de olumsuz etkilediğini savundu.
Bu değerlendirme, Brezilya piyasalarında yalnızca seçim sonucunun değil, yeni hükümetin uygulayacağı ekonomi politikalarının da fiyatlandığını gösteriyor.
UBS: Yeni Yönetim Mali Disiplin Konusunda Güven Vermeli
Uluslararası yatırım bankası UBS, Brezilya piyasalarında kalıcı istikrarın sağlanabilmesi için yeni yönetimin mali disipline bağlılığını açık ve inandırıcı biçimde ortaya koyması gerektiğini belirtti.
UBS Gelişmekte Olan Piyasalar Yatırım Direktörü Alejo Czerwonko liderliğindeki ekip, yatırımcıların yeni ekonomi yönetiminden somut adımlar bekleyeceğini vurguladı.
Banka analistlerine göre yatırımcıların güvenini yeniden kazanma sorumluluğu artık Lula yönetiminde.
Özellikle atanacak maliye bakanının bütçe açığını kontrol altına almak için nasıl bir program açıklayacağı yakından izlenecek.
UBS, yatırımcıların ekonomi politikasında güvenilir bir değişim olduğuna ilişkin kanıt görmeden Brezilya varlıklarını yeniden fiyatlamakta isteksiz davranabileceği görüşünde.
Bu nedenle önümüzdeki dönemde hükümetin açıklayacağı bütçe hedefleri, harcama programları ve borç yönetimi stratejisi kritik önem taşıyor.
Brezilya'daki Satışlar Diğer Gelişmekte Olan Piyasalara Yayıldı
Brezilya'da yaşanan sert düşüş, diğer gelişmekte olan ülke varlıklarında da satış baskısına neden oldu.
Gelişmekte olan ülke para birimlerini izleyen gösterge endeks pazartesi gününü yüzde 0,3 kayıpla tamamladı.
Gelişmekte olan ülke hisse senetlerini izleyen endeks ise temmuz sonundan bu yana en düşük seviyesine geriledi.
Ancak Latin Amerika para birimlerinin tamamı Brezilya realiyle aynı yönde hareket etmedi.
Meksika pesosu, bölgedeki satış dalgasına rağmen değer kazanan para birimleri arasında yer aldı.
Banco Base Ekonomik Analiz Başkanı Gabriela Siller'e göre bazı yatırımcılar Brezilya realindeki pozisyonlarını azaltırken sermayelerini Meksika gibi diğer Latin Amerika piyasalarına yönlendirdi.
Bu gelişme, yatırımcıların bütün gelişmekte olan ülkelerden aynı anda çıkmak yerine ülkeler arasında portföy değişiklikleri yaptığını gösteriyor.
Yenle Borçlanıp Latin Amerika'ya Yatırım Yapma Stratejisi Devam Ediyor
Brezilya'daki finansal sarsıntıya rağmen, küresel yatırımcıların Japon yeni üzerinden finanse ettikleri yüksek faizli yatırım stratejileri büyük ölçüde korunuyor.
Finans piyasalarında carry trade olarak bilinen bu işlem, düşük faizli bir para biriminden borçlanarak daha yüksek faiz getirisi sunan varlıklara yatırım yapılmasına dayanıyor.
Japonya'daki faiz oranlarının Latin Amerika ülkelerine kıyasla düşük kalması, yenin bu işlemlerde önemli bir finansman para birimi olarak kullanılmasını sağlıyor.
Yatırımcılar yen borçlanarak Brezilya, Meksika, Kolombiya veya Şili gibi ülkelerin yüksek faizli finansal varlıklarına yatırım yapabiliyor.
Bu stratejinin temel kazanç kaynağı, ülkeler arasındaki faiz farkı.
Ancak yatırım yapılan ülkenin para birimi sert biçimde değer kaybederse, elde edilen faiz geliri kur zararını karşılamaya yetmeyebiliyor.
Brezilya realindeki yüzde 8'lik günlük düşüş, bu riskin ne kadar büyük olabileceğini gösterdi.
Brezilya Reali Yen Karşısında da Çöktü
Bloomberg'in 26 Ekim tarihli haberine göre Lula'nın yeniden seçilmesinin ardından Brezilya reali Japon yeni karşısında da sert değer kaybetti.
Buna karşılık Şili pesosu, Kolombiya pesosu ve Meksika pesosu yen karşısında yükseldi.
Bu ayrışma, yatırımcıların Latin Amerika'daki yüksek faizli pozisyonlarını tamamen kapatmadığına işaret ediyor.
Brezilya'daki siyasi ve mali risklerden kaçınan bazı yatırımcılar, benzer faiz avantajları sunan diğer bölge ülkelerine yöneliyor.
Dolayısıyla Brezilya kaynaklı şok, şu aşamada Latin Amerika genelinde carry trade işlemlerinin çözülmesine yol açmış görünmüyor.
Standard Chartered: Carry Trade'in Temel Dinamikleri Korunuyor
Standard Chartered'ın Japonya Finansal Piyasalar Başkanı Fukuhiro Ezawa, Latin Amerika'daki carry trade işlemlerini destekleyen temel koşulların devam ettiğini belirtti.
Ezawa'ya göre Japonya ile Latin Amerika ülkeleri arasındaki geniş faiz farkı, yatırımcıların yüksek getirili varlıklara ilgisini canlı tutuyor.
Ayrıca Brezilya realinin Asya işlem saatlerinde sınırlı işlem görmesi ve Japon yatırımcıların bu para birimindeki pozisyonlarının görece küçük olması, Brezilya kaynaklı dalgalanmanın Japon finans piyasalarına yayılma riskini azaltıyor.
Bu nedenle Brezilya'daki sert düşüşün, Japonya merkezli yatırımcılar açısından sistemik bir sorun yaratması beklenmiyor.
Bununla birlikte gelişmekte olan piyasalarda risklerin daha geniş çapta artması halinde carry trade işlemlerinin hızla çözülmesi ihtimali bulunuyor.
Böyle bir senaryoda yatırımcıların yen borçlarını kapatmak için Japon para birimini satın almaları, yenin hızla değer kazanmasına neden olabilir.
Şimdilik ise faiz farkları yen üzerinden borçlanmayı cazip tutmaya devam ediyor.
Japon Yeni Üzerindeki Satış Baskısı Sürebilir
Japonya Merkez Bankası'nın para politikasını kademeli biçimde sıkılaştırmasına rağmen ülkenin faiz oranları birçok gelişmekte olan ekonominin altında bulunuyor.
Bu durum, yenin uluslararası yatırım işlemlerinde finansman para birimi olarak kullanılmasını destekliyor.
Brezilya dışındaki Latin Amerika para birimlerinin dirençli kalması, yenle borçlanılarak yapılan yatırımların devam etmesine imkân tanıyor.
Piyasa katılımcılarına göre gelişmekte olan ülkelerde finansal riskler keskin biçimde artmadığı sürece yenin carry trade işlemlerinde kullanılmaya devam etmesi bekleniyor.
Bu da Japon para birimi üzerindeki satış baskısının kısa vadede sürmesine neden olabilir.
Ancak Japonya Merkez Bankası'nın beklenenden hızlı faiz artırması veya küresel risk iştahının aniden bozulması, bu görünümü değiştirebilir.
Kolombiya'dan 5,2 Milyar Dolarlık Rekor Tahvil Satışı
Brezilya'daki satış dalgasının yaşandığı dönemde Kolombiya'nın uluslararası tahvil piyasasına çıkması da dikkat çekti.
Kolombiya, dolar cinsinden 5,2 milyar dolarlık rekor büyüklükte tahvil satışı gerçekleştiriyor.
Yeni yönetim, genişleyen bütçe açığını kontrol altına almayı ve kamu borcunu yeniden sürdürülebilir bir patikaya oturtmayı hedeflediğini açıkladı.
Kolombiya'nın tahvil ihracı, yatırımcıların gelişmekte olan ülkeleri maliye politikalarının güvenilirliği ve borç sürdürülebilirliği açısından ayrı ayrı değerlendirdiğini gösteriyor.
Brezilya'daki olumsuz piyasa tepkisi ile Kolombiya'nın uluslararası borçlanma girişimi arasındaki farklılık, ekonomi politikalarına yönelik beklentilerin sermaye akımları üzerindeki önemini ortaya koyuyor.
Türkiye İçin Hangi Dersler Çıkarılabilir?
Brezilya'da yaşanan sert piyasa hareketleri, Türkiye gibi dış finansman ihtiyacı bulunan gelişmekte olan ekonomiler açısından da önem taşıyor.
Uluslararası yatırımcılar, yüksek faiz getirisi ve ucuz değerlemeler kadar ekonomi politikalarının öngörülebilirliğine de önem veriyor.
Brezilya örneğinde seçim sonucunun ardından kamu harcamaları ve bütçe açığına ilişkin endişelerin artması, hisse senetleri, tahviller ve para biriminde eş zamanlı satışlara yol açtı.
Türkiye açısından da enflasyonla mücadele, bütçe disiplini, cari açık ve finansal piyasalara duyulan güven yabancı sermaye akımlarını etkileyen temel unsurlar arasında bulunuyor.
Özellikle son dönemde Borsa İstanbul'da yaşanan fon krizi, yabancı yatırımcıların piyasa işleyişine ve likidite koşullarına yönelik değerlendirmelerini daha önemli hale getirdi.
Bununla birlikte Brezilya'daki seçim sonrası gelişmelerin Türkiye'de aynı büyüklükte bir piyasa hareketine yol açacağını söylemek mümkün değil. İki ülkenin ekonomik koşulları, yatırımcı pozisyonları ve riskleri farklılık gösteriyor.
Sonuç: Brezilya Şoku Bölgesel, Ancak Uyarısı Küresel
Lula da Silva'nın seçim zaferinin ardından Brezilya piyasalarında yaşanan sert satışlar, gelişmekte olan ülke varlıklarının ekonomi politikalarına ilişkin belirsizliklere ne kadar duyarlı olduğunu ortaya koydu.
Reelde yüzde 8, Ibovespa endeksinde yüzde 13,9'luk günlük kayıp, yatırımcıların mali disiplin konusundaki endişelerini yansıttı.
Ancak Meksika, Şili ve Kolombiya para birimlerinin görece dirençli kalması, satış dalgasının bütün Latin Amerika piyasalarına aynı ölçüde yayılmadığını gösteriyor.
Japon yeniyle finanse edilen carry trade işlemlerinin devam etmesi de küresel yatırımcıların yüksek faizli gelişmekte olan ülke varlıklarından henüz topluca çıkmadığına işaret ediyor.
Brezilya piyasalarının bundan sonraki yönü, Lula yönetiminin mali disiplin konusunda ne kadar güvenilir bir program ortaya koyacağına bağlı olacak. Küresel piyasalar açısından ise asıl soru, Brezilya'daki satış dalgasının ülkeye özgü bir şok olarak kalıp kalmayacağı.
Bloomberg, Reuters, Bloomingbit
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.