Robin Brooks: Petrol düşerken Fed beklentileri sertleşti. Dolar bu yükselişi koruyabilir mi?
Brent petrolün kasım ayında yüzde 20’den fazla gerilemesine rağmen dolar hafta içinde sert yükseldi. Beklentilerin üzerinde gelen ABD tüketici enflasyonu ve Fed’den Waller’ın sıkı para politikası yanlısı açıklamaları, piyasada daha yüksek faiz beklentisini güçlendirdi. Petrol fiyatlarındaki düşüş ise önümüzdeki aylarda enerji kaynaklı enflasyon baskısının hafifleyebileceğine işaret ediyor. Doların kazançlarını koruyup koruyamayacağı, eylül ve ekimdeki petrol artışının enerji dışındaki fiyatlara ne ölçüde yayıldığına bağlı.
15 Kasım 2026
Brent petrolün kasım ayında yüzde 20’den fazla gerilemesine rağmen dolar hafta içinde sert yükseldi. Beklentilerin üzerinde gelen ABD tüketici enflasyonu ve Fed’den Waller’ın sıkı para politikası yanlısı açıklamaları, piyasada daha yüksek faiz beklentisini güçlendirdi. Petrol fiyatlarındaki düşüş ise önümüzdeki aylarda enerji kaynaklı enflasyon baskısının hafifleyebileceğine işaret ediyor. Doların kazançlarını koruyup koruyamayacağı, eylül ve ekimdeki petrol artışının enerji dışındaki fiyatlara ne ölçüde yayıldığına bağlı.
Yüksek TÜFE önceki petrol artışının izlerini taşıyor
Petrol fiyatlarındaki değişim tüketici enflasyonuna farklı hızlarda yansıyor. Akaryakıt fiyatları manşet TÜFE’yi doğrudan etkilerken, nakliye ve üretim maliyetlerindeki artışın diğer mal ve hizmetlere geçişi zaman alıyor. Son enflasyon verisi, eylül ve ekimdeki petrol artışının gecikmeli etkilerini taşıyor olabilir. Kasım ayındaki sert düşüşün tüketici fiyatlarına yansıması da aynı nedenle birkaç aya yayılabilir.
Fed açısından belirleyici olan, fiyat artışlarının kapsamı ve süresi. Enerji dışındaki mal ve hizmetlerde fiyat artışları hızlanır ve daha fazla kaleme yayılırsa, piyasanın yüksek faiz beklentisi güç kazanır. Artış ağırlıkla enerjiye ve enerji maliyetlerine duyarlı birkaç kaleme sıkışırsa, petrolün gerilemesiyle birlikte manşet enflasyon üzerindeki baskı da azalabilir.
Zayıf talep şirketlerin fiyat artırma alanını daraltıyor
Enerji şokunun kalıcı enflasyona dönüşmesinde şirketlerin fiyatlama gücü önemli rol oynuyor. Siparişler artarken ve kapasite kullanımı yüksek seyrederken üreticiler ile perakendeciler, artan maliyetlerini satış fiyatlarına daha kolay yansıtabiliyor. Harcamalar zayıf seyrettiğinde ise aynı fiyat artışı satış hacmini düşürebiliyor. Şirketler bu durumda maliyet artışının bir bölümünü kâr marjlarından karşılamak zorunda kalabiliyor.
Fed’in enflasyon karşısında geride kaldığı ve daha sert faiz artışlarına gitmesi gerektiği görüşü, petrol şokunun bu kanaldan geniş bir fiyat artışı dalgasına dönüşeceği varsayımına dayanıyor. Başlıca ekonomilerde üretimin pandemi öncesi büyüme patikasına göre seyri, küresel talebin böyle bir yayılmayı destekleyecek güçte olduğuna dair sınırlı işaret veriyor.
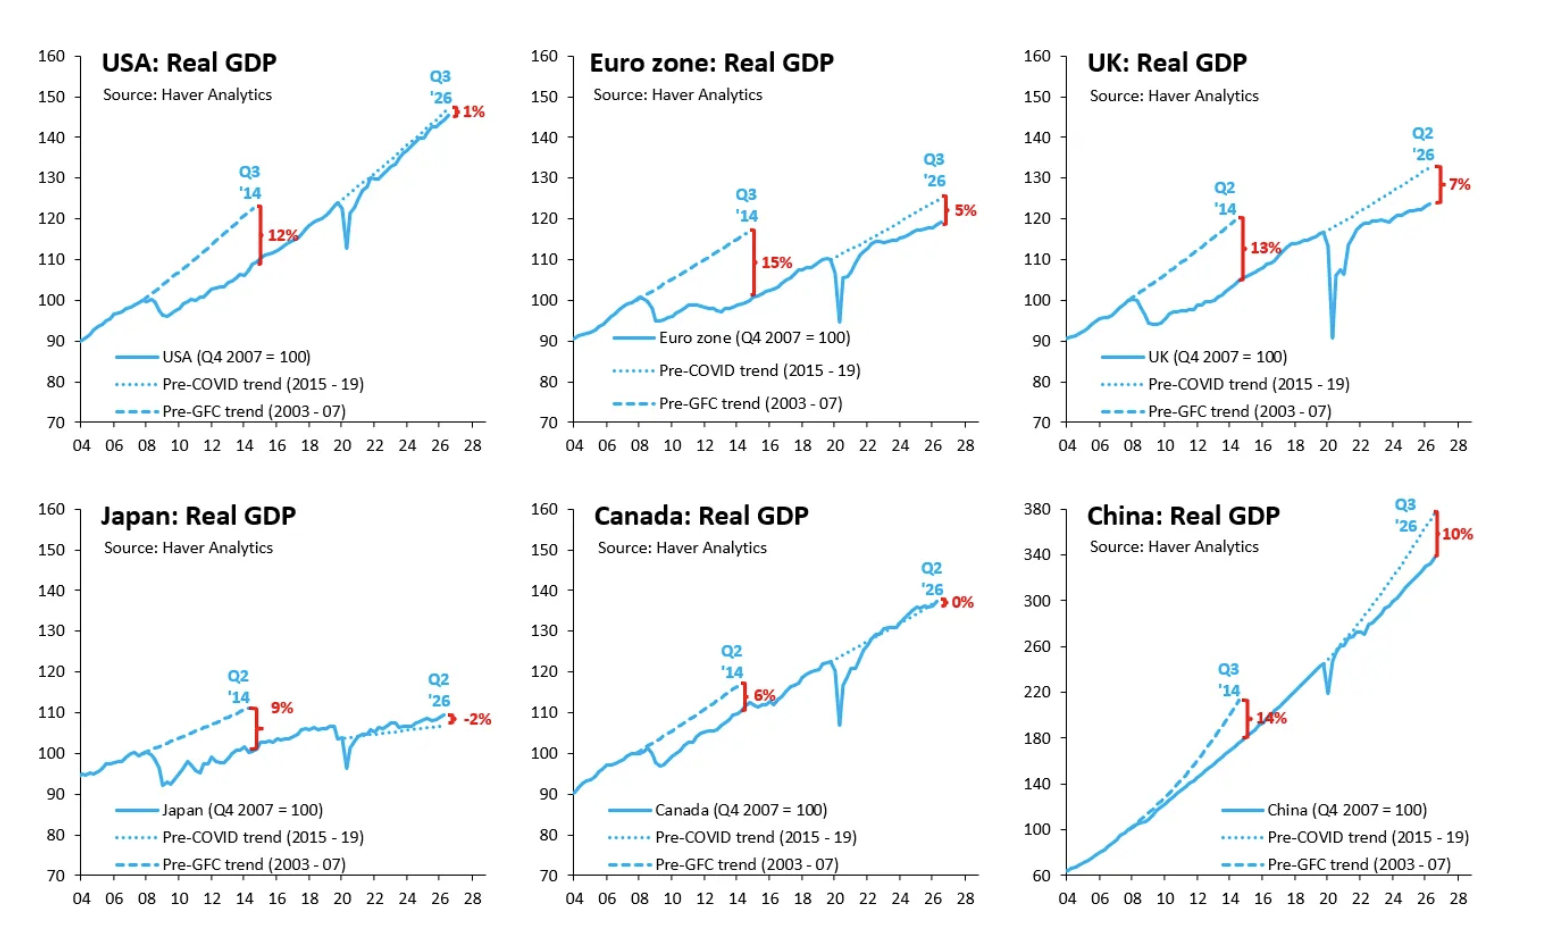
ABD eski büyüme patikasına yakın, Avrupa ve Çin daha geride
Altı büyük ekonomiyi kapsayan karşılaştırmada reel GSYİH, 2007’nin son çeyreği 100 kabul edilerek endeksleniyor. Gerçekleşen üretim düzeyi, hem küresel finans krizi öncesindeki büyüme eğiliminin hem de pandemi öncesi eğilimin devam etmesi halinde ulaşılacak seviyelerle kıyaslanıyor.
İnce kesikli çizgiler, büyümenin COVID öncesi trendinde kalması durumunda GSYİH'nin ne olacağını göstermektedir. Düz çizgi noktalı çizgilerin altındaysa, bu bir durgunluk işaretidir, yani bir üretim açığı vardır (GSYİH < potansiyel). Düz çizgi noktalı çizgilerin üzerindeyse, bu ekonominin aşırı ısındığının ve talep kaynaklı enflasyonun kök salmaya başladığının bir işaretidir.
Bu grafiklerin özeti şu ki, hiçbir yerde potansiyelin üzerinde GSYİH belirtisi yok.
ABD’nin reel GSYİH’si bu patikanın yaklaşık yüzde 1, Euro Bölgesi’nin yüzde 5, İngiltere’nin yüzde 7 ve Çin’in yüzde 10 altında. Kanada’da fark sıfıra yakın. Japonya’da üretim eğilim çizgisinin biraz üzerinde seyrediyor, ancak reel büyüme sınırlı.
Özellikle Avrupa ve Çin’deki farkın büyüklüğü, bu ekonomilerin pandemi öncesindeki büyüme çizgisini yakalayamadığını gösteriyor. ABD’deki yüzde 1’lik fark ise iç talebin gücü konusunda daha sınırlı bilgi veriyor.
Geçmiş büyüme eğilimi üretim açığına ne kadar ışık tutuyor?
Pandemi öncesi büyüme patikası, ekonomilerin bugün ne kadar atıl kapasiteye sahip olabileceğini tartışmak için bir başlangıç noktası sunuyor.
Altı ekonominin geneline bakıldığında, talebin dünya çapında üretim kapasitesini zorladığına dair güçlü bir işaret görülmüyor.
ABD’de petrol şokunun kalıcı hale gelip gelmediğini değerlendirmek için enerji dışındaki aylık fiyat artışlarının hem hızına hem de kaç kaleme yayıldığına bakmak gerekiyor.
Doların yükselişi ve altının toparlanması hangi koşullara bağlı?
Petrolün önceki artışından kaynaklanan baskı hafifler ve enerji dışındaki fiyat artışları sınırlı kalırsa, piyasa Fed’e ilişkin şahin beklentilerinin bir bölümünü geri alabilir. Bu durumda dolar hafta içindeki kazançlarının bir kısmını kaybedebilir. ABD reel tahvil getirilerinin de gerilemesi, faiz ödemeyen altını elde tutmanın fırsat maliyetini azaltarak altın ve diğer değerli metallerin toparlanmasına alan açabilir.
Petrol düşerken enerji dışındaki enflasyon birkaç ay boyunca hızlanırsa, Fed’in sıkı duruşunu koruyacağı beklentisi güçlenir. Bu senaryoda doların yükselişi daha kalıcı olabilir. Önümüzdeki TÜFE verilerinde ayrımı belirleyecek olan, ucuzlayan petrolün manşet enflasyonu ne kadar aşağı çektiği kadar, enerji dışındaki mal ve hizmet fiyatlarının bu düşüşe eşlik edip etmediği olacak.
Yazının linki: https://robinjbrooks.substack.com/p/the-case-against-this-inflation-scare?utm_source=chatgpt.com
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.