Ömer Rıfat Gencal: Boğazlar, Boru Hatları ve Bilançolar: Küresel Piyasaların Sabır Sınavı
Bu hafta, aylardır rahatça tekrarlanan bir varsayımın çöktüğüne şahit olduk: “bölgesel gerilimler varlık fiyatlarından ayrıştırılabilir.” Orta Doğu’daki çatışma son beş işlem gününde belirgin biçimde tırmandı ve deniz taşımacılığına yönelik tacizden kritik kara altyapısının devre dışı bırakılmasına evrildi.
14 Eylül 2026
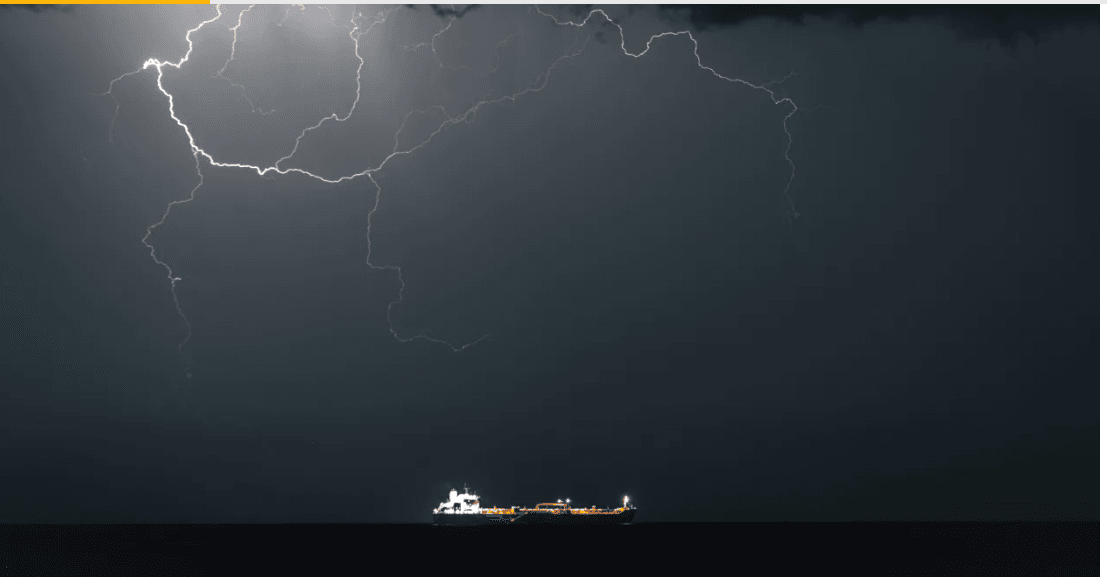
Bu hafta, aylardır rahatça tekrarlanan bir varsayımın çöktüğüne şahit olduk: “bölgesel gerilimler varlık fiyatlarından ayrıştırılabilir.” Orta Doğu’daki çatışma son beş işlem gününde belirgin biçimde tırmandı ve deniz taşımacılığına yönelik tacizden kritik kara altyapısının devre dışı bırakılmasına evrildi. Büyük bir doğu–batı Suudi boru hattı kapandı; Bab el-Mendeb ve Hürmüz Boğazı’nda ciddi transit aksaklıkları yaşandı. Piyasalar artık jeopolitiği arka plan gürültüsü olarak değil, doğrudan bir fiyatlama girdisi olarak okuyor.
Fizikçi Richard Feynman’ın 1974’te söylediği bir cümleyi bu haftanın özeti gibi okudum: “İlk ilke şudur ki kendinizi kandırmamalısınız, çünkü kandırılması en kolay kişi sizsinizdir.” Piyasaların aylarca “bu sefer farklı, bölgesel gerilimler fiyatlara yansımaz” diye kendini ikna etmesi tam olarak bu ilkenin ihlaliydi. Şimdi faturası kesiliyor: ABD’de dizel galon başına 6 doları aşarak rekor kırdı, uluslararası petrol fiyatları sıçradı. Kara boru hattı kapasitesinin devre dışı kalması alternatif güzergâh esnekliğini daralttığından, bu şokun geçmiş jeopolitik epizotlara kıyasla daha kalıcı olma riski taşıdığını düşünüyorum, asıl kritik soru da bu: aksaklıklar geçici mi kalacak, yoksa kalıcı bir arz tarafı şokuna mı dönüşecek? Fiyatlama henüz bu ayrımı yapabilmiş değil.
Enerji, İklim ve Fed’in Ne Yapacağını Bilemez İkilemi
Enerji şokuna bu kez bir de iklim kaynaklı gıda enflasyonu eşlik ediyor. FAO gıda fiyat endeksi ağustosta aylık %1,9, yıllık %2,5 arttı; tahıl fiyatları Mayıs 2024’ten bu yana en yüksek seviyesinde. Aşırı sıcaklıklar süt, et ve şeker fiyatlarını da yukarı çekiyor. Enerji ve gıda kanalları birlikte hareket ettiğinde, üretici fiyatlarına geçiş hem hızlı hem de yaygın oluyor; nitekim ABD’de ağustos ÜFE’si enerji katkısıyla beklentinin üzerinde geldi.
Bu tablo Fed’i klasik bir “ne yapacağını bilemez” ikilemine sıkıştırdı. ABD TÜFE’si beklentiyle uyumlu geldi; sakin bir dönemde bu, hem hisse hem tahvil tarafında rahatlama yaratırdı. Ama tahvil satışı ve enerji kaynaklı maliyet baskısı, veri sürprizi olmamasına rağmen faiz beklentilerini yukarı çekti; önümüzdeki eylül toplantısı için 25 baz puanlık artırım olasılığı %80’i aştı. Faiz artırılırsa aşırı sıkılaşma riski büyüyor, faize duyarlı sektörlerde baskı derinleşiyor; sabit tutulursa eğrinin gerisinde kalma ve enflasyon beklentilerinin çıpadan kopma riski doğuyor.
Açıkçası birkaç haftadır bu tabloyu izlerken, Fed’in yıl sonuna kadar elini kolunu bağlı tutacağını, mevcut faiz düzeyini koruyacağını düşünüyordum. Son günlerdeki gelişmeler beni bu kanaatimi gözden geçirmeye itti. Bir yanda, siyasi söylemin giderek popülist bir tona kayması ve bunun ABD bütçe açığını daha da genişletebileceğine dair kaygı var; bu kaygı kendini en çok eğrinin uzun ucunda, tahvil getirilerinin inatla yukarı sürünmesinde gösteriyor. Diğer yanda, üretici fiyatlarındaki bu sıçramanın önümüzdeki aylarda tüketici enflasyonuna yansımaması, geçmiş dönemlerdeki geçiş hızına bakıldığında pek olası görünmüyor. Bu iki dinamik üst üste bindiğinde, uzun vadeli getiriler üzerindeki baskı Fed’in görmezden gelemeyeceği bir eşiğe yaklaşıyor. Ben de görüşümü buna göre güncelliyorum: yıl sonuna kadar sabit kalır dediğim Fed’in, artık 25 baz puanlık bir artırıma gitme ihtimalini daha güçlü görüyorum.
Faizler Neden Yükseliyor: Beklenti mi, Risk Primi mi?
Küresel tahvil piyasasında görüntü çarpıcı: ABD 10 yıllık getirisi %5,0’a yaklaştı, 30 yıllık %5,30’u aştı; Almanya ve İngiltere dahil gösterge tahvil getirileri çok yıllık zirvelere çıktı. Bloomberg’in küresel 20 yıl üzeri devlet tahvili endeksi en az 2010’dan bu yana en yüksek getiri seviyesinde ve 16 yıllık ortalamanın yaklaşık iki katı.
Burada bir nüansı vurgulamak isterim. New York Fed’in ACM vade yapısı modeline göre, getirilerdeki bu son bacağın ağırlıklı kaynağı kısa vadeli faizlerin beklenen artış patikası, yani piyasanın “Fed ne yapacak” sorusuna verdiği cevap; vade priminin kendisi ise tarihsel medyanın (~%1,40) hâlâ belirgin altında (~%0,76). Başka bir deyişle piyasa, 1980’lerin Volcker döneminde olduğu gibi bir “belirsizlik primi” değil, net ve somutlaşmış bir sıkılaşma beklentisi fiyatlıyor. Bu ayrım teselli değil; aksine, beklenti kanalından gelen bir hareketin kısa vadede sürebileceğine işaret ediyor, çünkü piyasa artık “ne kadar” sorusuna değil “ne zaman” sorusuna odaklanmış durumda. Kısa vadeli faiz artırım beklentisiyle uzun vadeli getirilerin böyle birlikte yukarı gitmesi klasik bir “bear steepening” (getiri eğrisinin artan faizlerle dikleşmesi) görünümü yaratıyor ve kredi kanalına da sirayet etme riski taşıyor: yüksek kaliteli devlet tahvili getiriler yüksek girdi maliyetlerine, o da gelir ve bilanço baskısına, nihayetinde kredi spread’lerinin genişlemesine yol açabiliyor.
Sonuç, piyasalarda klasik bir risk-off modu: yatırımcılar vade (duration) riskinden kaçınıyor, nakit ve kısa vadeli enstrümanlara yöneliyor, risk iştahı geneli itibarıyla daralıyor.
Pixis Capital
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.