FÖŞ Yorum: Gölge bankacılık nasıl zor duruma düştü? 6 trilyon dolarlık piyasada alarm zilleri
Private equity fonlarında şirket satışları zorlaşıyor, yatırımcıya nakit dönüşü düşüyor. Trilyonlarca dolarlık gölge bankacılık piyasasında risk büyüyor.
23 Eylül 2026
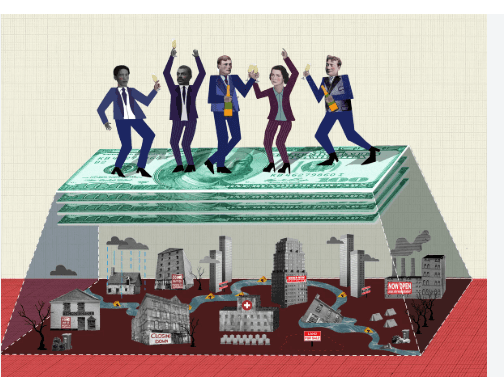
Türkiye’de fazla tanınmayan “gölge bankacılık” sisteminin önemli parçalarından private equity ve private credit piyasalarında sıkıntılar büyüyor. Yüksek faizler, YZ (yapay zekâ) kaynaklı teknolojik belirsizlik ve şirket değerlemelerindeki sorunlar fonların yatırımlarından çıkmasını zorlaştırırken, yatırımcılara nakit geri dönüşleri de sert biçimde geriledi. Yaklaşık 6 trilyon dolarlık bu piyasa, küresel finans sisteminde yakından izlenmesi gereken risk alanlarından biri haline geliyor.
Private equity ve private credit, şirketlerin klasik banka kredileri veya halka arzlar dışında fonlanmasına imkan sağlayan alternatif finansman yöntemleri.
Private equity fonları yatırımcılardan topladıkları sermayeyle şirketlere ortak oluyor, bu şirketlerin değerini ve kârlılığını artırmaya çalışıyor ve birkaç yıl sonra yatırımlarını satarak kazanç elde etmeyi hedefliyor. Private credit fonları ise şirketlere bankacılık sisteminin dışında doğrudan kredi sağlıyor.
Modelin temelinde basit bir anlaşma var: Yatırımcı parasını uzun süre fonda tutmayı kabul ediyor, fon yöneticisi de bunun karşılığında halka açık piyasalardan daha yüksek getiri sağlamayı hedefliyor.
Ancak sistemin bir başka önemli şartı daha bulunuyor. Fonların satın aldıkları şirketleri belirli bir süre sonra satarak yatırımcılara hem ana paralarını hem de kazançlarını geri vermeleri gerekiyor.
İşte son dört yıldır sistemin en fazla zorlandığı nokta burası.
Private equity’de 4,7 trilyon dolarlık dev pazar
Private equity sektörünün yönettiği toplam varlıklar 4,7 trilyon dolarla rekor seviyede.
Ancak bu varlıkların giderek büyüyen bölümünü satılamayan şirketler oluşturuyor. Üstelik yatırımların artan bir kısmı beş yıldan uzun süredir fonların portföylerinde bekliyor.
Bain & Company verilerine göre private equity fonlarının bir yatırımdan çıkabilmesi için gereken ortalama süre yaklaşık yedi yıla yükseldi. 2010-2021 döneminde bu süre beş-altı yıl civarındaydı.
Başka bir ifadeyle, fonlar satın aldıkları şirketleri eskisi kadar kolay satamıyor.
Bunun sonucunda yatırımcıların paraları da sistem içinde giderek daha uzun süre kilitli kalıyor.
Sorunun temeli sıfır faiz döneminde atıldı
Bugünkü sıkıntının kökenleri pandemi dönemine ve ardından gelen 2021 yatırım çılgınlığına uzanıyor.
Ultra düşük faizlerin hakim olduğu dönemde private equity fonları ucuz borçlanma imkanından yararlanarak çok sayıda şirket satın aldı.
Özellikle 2021, sektör açısından tarihi bir satın alma yılı oldu. Pandemi sonrasında faizlerin son derece düşük tutulması, şirket satın almalarını hızlandırdı.
Ancak bu işlemlerin önemli bölümü oldukça yüksek değerlemeler üzerinden gerçekleştirildi.
2022’den itibaren faizlerin hızla yükselmesiyle şartlar tamamen değişti.
Fonların yıllar önce yüksek fiyatlardan satın aldığı şirketleri aynı değerlemelerden devralmaya istekli alıcı bulmak giderek zorlaştı.
3,5 trilyon dolar şirketlerde kilitli
Sektörde genel kabul gören kurallardan biri, başarılı bir private equity yatırımının şirket değerini satın alma ile satış arasında en az iki katına çıkarması.
Şirket satıldığında elde edilen gelirin büyük bölümü fon yatırımcılarına dağıtılıyor.
Ancak satış yapılamayınca bu mekanizma işlemiyor.
PitchBook verilerine göre 2025 sonunda private equity fonlarının portföy şirketlerine bağlı sermayesinin büyüklüğü yaklaşık 3,5 trilyon dolara ulaştı. Diğer bazı tahminler rakamı 3,8 trilyon dolara kadar çıkarıyor.
Sektörün toplam varlıkları 2019’dan bu yana hızla büyürken, halen elde tutulan şirketlerin toplam varlıklar içindeki payı 25 yıllık veri tarihinin en yüksek seviyesine ulaştı.
Yatırımcıya nakit dönüşü sert düştü
Sorunun en önemli göstergelerinden biri fonların yatırımcılarına dağıttığı nakit miktarı.
Private equity fonlarının portföy büyüklüğüne kıyasla yatırımcılarına yaptığı nakit dağıtımlarını gösteren oran 2021’den bu yana sert biçimde geriliyor.
Düşüş özellikle 2022’de faiz artışlarının başlamasıyla hızlandı.
Benzer bir durum 2008 küresel finans krizinde de yaşanmıştı. Ancak sektör o dönemde bugünküne kıyasla daha hızlı toparlanmıştı.
Geçen yıl şirket satın alma ve birleşmelerinde kısmi bir canlanma görülmesine rağmen satılamayan yatırımların oluşturduğu stok büyümeye devam etti.
Küresel çıkışların toplam değeri yükselse de rakam birkaç dev işlem tarafından yukarı çekildi. Bain’e göre yalnızca yedi büyük işlem, toplam çıkış değerinin beşte birini oluşturdu.
YZ şirketlerin değerini belirlemeyi zorlaştırıyor
Sorun yalnızca yüksek faizlerden kaynaklanmıyor.
Pandemi bazı portföy şirketlerinin faaliyetlerini kalıcı biçimde etkilerken, jeopolitik belirsizlikler ve YZ teknolojilerindeki hızlı dönüşüm de şirketlerin gelecekteki kazançlarını tahmin etmeyi zorlaştırıyor.
Özellikle teknolojik dönüşümden etkilenebilecek sektörlerde birkaç yıl sonraki kârlılığı ve şirket değerini hesaplamak giderek güçleşiyor.
Bu durum potansiyel alıcılarla private equity fonları arasındaki fiyat farkının kapanmasını zorlaştırıyor.
Satıcılar eski değerlemeleri korumak isterken, alıcılar yüksek faiz ve artan belirsizlik nedeniyle daha düşük fiyat talep ediyor.
Sonuç: Şirket satılamıyor, para fonda kilitli kalıyor.
Yatırımcılar çıkış kapısı arıyor
Private equity fonlarından yeterince nakit alamayan büyük yatırımcılar alternatif yollar aramaya başladı.
Bunlardan biri “secondary” olarak adlandırılan ikincil piyasa.
Emeklilik fonları ve diğer kurumsal yatırımcılar private equity fonlarındaki paylarını başka yatırımcılara satarak vadeyi beklemeden nakde ulaşmaya çalışıyor.
Bu payları satın alan secondary fonlar ise genellikle kaldıraç kullanarak eski yatırımlardan getiri elde etmeyi amaçlıyor.
Ancak sektör daha tartışmalı bir başka yönteme de giderek daha fazla başvuruyor: continuation vehicle.
Fonlar şirketleri bir anlamda kendilerine satıyor
Continuation vehicle sisteminde private equity şirketi yeni yatırımcılardan ayrı bir fon topluyor.
Ardından eski fonun sahip olduğu şirket yeni oluşturulan bu yapıya aktarılıyor.
Böylece eski fondaki yatırımcılar nakitlerini geri alabiliyor, private equity yöneticisi ise şirketi satmak zorunda kalmadan birkaç yıl daha elinde tutabiliyor.
Amaç, şirketin kârlılığını artırmak ve ileride daha yüksek bir değerleme üzerinden gerçek bir satış gerçekleştirmek.
Ancak bunun sektörün temel sorununu gerçekten çözüp çözmediği henüz bilinmiyor.
Asıl sınav, continuation vehicle içine aktarılan şirketlerin birkaç yıl sonra üçüncü taraf alıcılara satılmaya başlanmasıyla ortaya çıkacak.
Yeni fonlara para bulmak da zorlaşıyor
Yatırımcılara yapılan nakit dağıtımlarının azalması private equity sektörünün başka bir sorununu daha büyütüyor.
Kurumsal yatırımcılar normal şartlarda eski fonlardan aldıkları paranın bir bölümünü yeni private equity fonlarına yatırıyor.
Ancak eski yatırımlardan nakit gelmeyince yeni fonlara aktarılabilecek para da azalıyor.
Bu yılın ilk yarısındaki fon toplama rakamları 2025’e göre bir miktar toparlanmaya işaret ediyor. Fakat para giderek az sayıda büyük fon yöneticisinde yoğunlaşıyor.
Toplanan toplam sermayenin on yılı aşkın sürenin en düşük fon sayısı arasında paylaşılması bekleniyor.
Başka bir ifadeyle private equity piyasası giderek “kazanan hepsini alır” yapısına dönüşüyor.
Bir sonraki finansal stres gölge bankacılıktan mı gelecek?
Wall Street hisselerinde yüksek değerlemeler ve olası sert düzeltme riskleri bir süredir piyasalarda tartışılıyor. Böyle bir finansal stresin hangi alandan başlayabileceği sorulduğunda ise gölge bankacılık sistemi yakından izlenmesi gereken alanlardan biri olarak öne çıkıyor.
Private equity cephesindeki temel problem açık: Fonların elinde trilyonlarca dolarlık şirket bulunuyor ancak bunların önemli bölümünü istedikleri fiyatlardan satamıyorlar.
Yatırımcılar yeterince nakit geri alamadığı için yeni fonlara daha az sermaye aktarıyor. Fonlar ise likidite yaratmak amacıyla secondary piyasalar ve continuation vehicle gibi alternatif yöntemlere giderek daha fazla başvuruyor.
Yüksek faizlerin uzun süre devam etmesi, şirket kârlılıklarının zayıflaması veya finansal piyasalarda ciddi bir satış dalgası yaşanması halinde bu likidite sorununun daha görünür hale gelmesi mümkün.
Yaklaşık 6 trilyon dolarlık private equity ve private credit dünyası bu nedenle küresel finans sistemindeki stresin izlenmesi gereken önemli alanlarından biri.
FÖŞ, FT, Bloomberg
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.