Dünya hisseleri merkez bankaları haftasına yoğun baskı altında giriyor
Dünya borsaları YZ endişeleri, Brent’in 108 dolara yaklaşması ve ABD 10 yıllık faizinin %5’e dayanmasıyla merkez bankaları haftasına satışla başladı.
14 Eylül 2026
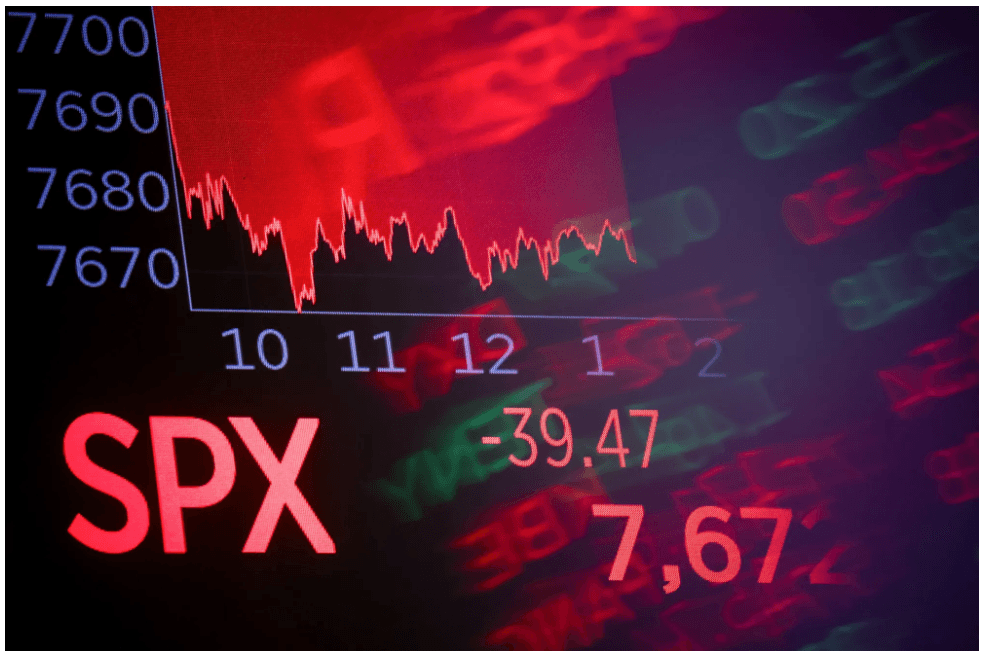
Küresel piyasalar kritik merkez bankası kararlarının açıklanacağı haftaya sert satışlarla başladı. Önde gelen YZ (yapay zekâ) şirketlerinin gelişmiş modellerin geliştirilmesinin yavaşlatılması çağrısı teknoloji hisselerini vururken, Suudi Arabistan’ın kritik petrol boru hattının kapanmasıyla Brent 108 dolara yaklaştı. ABD 10 yıllık tahvil getirisi ise yüzde 5 sınırına dayandı. Fed’in çarşamba günü faiz artırma ihtimali yüzde 90’a yaklaşırken, hafta boyunca BoE ve BoJ kararları da piyasaların yönünü belirleyecek.
YZ hisselerinde satış dalgası
Küresel hisse senetleri, YZ sektörünün önde gelen isimlerinin teknolojinin geliştirilme hızının düşürülmesi yönündeki çağrılarının ardından haftaya kayıplarla başladı.
MSCI Asya Pasifik Endeksi yüzde 0,6 gerilerken, YZ yatırımlarının önemli göstergelerinden biri kabul edilen Güney Kore Kospi Endeksi yüzde 2,4 düştü.
Çip üreticileri SK Hynix ve Samsung Electronics değer kaybederken, Japonya’da SoftBank hisseleri yüzde 13’e varan düşüş yaşadı. Satışlarda OpenAI CEO’su Sam Altman’ın şirketin bu yıl halka açılmayacağını açıklaması da etkili oldu.
ABD vadeli piyasalarında da tablo negatif. Teknoloji ağırlıklı Nasdaq 100 vadeli kontratları yüzde 1,2, S&P 500 vadelileri ise yüzde 0,5 geriledi. Avrupa borsalarının da güne düşüşle başlaması bekleniyor.
Amodei, Altman ve Musk’tan yavaşlama mesajı
Piyasalardaki tedirginliğin merkezinde hafta sonunda YZ sektörünün en güçlü isimlerinden gelen açıklamalar bulunuyor.
Anthropic CEO’su Dario Amodei, şirketin bağımsız üçüncü taraf değerlendirmeleri dahil yeni güvenlik önlemleri uygulayacağını açıkladı ve sektörün en gelişmiş modellerin geliştirilme hızını azaltması gerektiğini savundu.
OpenAI CEO’su Sam Altman öneriye destek verirken, xAI’ın sahibi Elon Musk da “Dario haklı” açıklamasını yaptı.
Bu gelişmeler yatırımcıların YZ temasını yeniden değerlendirmesine neden oluyor. Temel soru, güvenlik kaygılarının şirketlerin YZ yatırımlarını ve veri merkezi harcamalarını ne ölçüde yavaşlatacağı.
YZ altyapısına aktarılan milyarlarca dolar son dönemde hem ekonomik büyümenin hem de dünya borsalarındaki yükselişin önemli motorlarından biri olmuştu.
Yüksek değerlemelere ulaşan teknoloji hisseleri, sermaye harcamalarının veya beklenen getirilerin düşeceğine ilişkin herhangi bir işarete karşı bu nedenle özellikle hassas.
Daiwa Securities Baş Stratejisti Yugo Tsuboi ise YZ yatırımlarının tamamen gerilemesini beklemediğini belirterek, tartışmanın yatırımların durmasından çok “geliştirme hızının azaltılması” üzerinde yoğunlaştığını söyledi.
Petrol cephesinden ikinci darbe
Hisse piyasalarının karşı karşıya olduğu tek sorun YZ değil.
Brent petrol, Suudi Arabistan’ın İHA saldırısında zarar gören kritik Doğu-Batı boru hattını kapatmasının ardından yüzde 3,2 yükselerek varil başına 107,95 dolara çıktı.
Hürmüz Boğazı’nı bypass eden hattın kapanması, İran savaşı nedeniyle zaten baskı altında bulunan küresel petrol arzı açısından yeni bir risk oluşturuyor.
İran ile Körfez ülkeleri arasında yapılması planlanan toplantının ertelenmesi de jeopolitik tansiyonun kısa sürede düşeceğine ilişkin beklentileri zayıflattı.
KCM Trade Baş Piyasa Analisti Tim Waterer mevcut tabloyu “iki istenmeyen rüzgârın çarpışması” olarak nitelendirdi.
Waterer’a göre YZ geliştirme hızının azaltılması çağrıları ile Suudi petrol hattının kapanmasının ardından petrol fiyatlarındaki yeni yükseliş, riskli varlıklar açısından zor bir kombinasyon yaratıyor.
ABD 10 yıllık faizi yüzde 5'in kapısında
Üçüncü önemli baskı tahvil piyasasından geliyor.
Geçen haftaki sert satışların ardından ABD 10 yıllık Hazine tahvili getirisi yüzde 4,98 seviyesinde bulunuyor. Böylece piyasalar psikolojik açıdan kritik yüzde 5 sınırına yeniden yaklaştı.
ABD 10 yıllık tahvil getirisi 2007’den bu yana yüzde 5'in üzerinde bir kapanış gerçekleştirmedi.
Beklentilerin üzerinde gelen ABD enflasyon verileri ve petrol fiyatlarındaki yeni yükseliş, faizlerin daha uzun süre yüksek kalacağı beklentisini güçlendiriyor.
Dolar değer kazanırken, faiz getirisi olmayan altın yüzde 0,4 düşüşle ons başına yaklaşık 4.330 dolara geriledi.
Fed için faiz artırım ihtimali yüzde 90’a yaklaştı
Piyasaların asıl sınavı ise merkez bankalarından gelecek.
Swap piyasaları Fed’in çarşamba günü politika faizini artırmasına yaklaşık yüzde 90 olasılık veriyor.
Ardından İngiltere Merkez Bankası ve Japonya Merkez Bankası kararları gelecek. Art arda üç merkez bankası toplantısı, yalnızca bu haftanın değil, 2026’nın geri kalanındaki küresel para politikası görünümünün de şekillenmesinde kritik rol oynayabilir.
HSBC Asya Baş Ekonomisti Frederic Neumann, özellikle petrol ve dizel fiyatlarındaki sıçramanın aynı anda hem enflasyon hem de büyüme endişelerini artırdığını belirtti.
Neumann’a göre Fed ve BoJ’un para politikasını sıkılaştırmasının beklenmesi de küresel riskli varlık rallisinin karşısına yeni bir engel çıkarıyor.
Piyasalar üçlü baskı altında
Küresel piyasalar böylece kritik haftaya YZ endişeleri, enerji şoku ve yükselen faizler olmak üzere üç önemli riskle giriyor.
Brent’in yeniden 100 doların belirgin biçimde üzerine çıkması, merkez bankalarının enerji kaynaklı enflasyon baskısından kurtulma umutlarını azaltıyor. ABD 10 yıllık tahvil getirisinin yüzde 5 sınırına dayanması ise yüksek değerlemeli teknoloji hisseleri başta olmak üzere riskli varlıkların üzerindeki iskonto oranı baskısını artırıyor.
Buna YZ şirketlerinin geliştirme hızını düşürme çağrısının teknoloji yatırımlarında yaratabileceği belirsizlik eklendiğinde, yıl boyunca dünya borsalarını taşıyan iki önemli dayanak — YZ yatırımları ve faizlerin sonunda düşeceği beklentisi — aynı anda sorgulanmaya başlamış durumda.
Bloomberg, Yahoo
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.