Çin Borsasını Kurtarma Operasyonu: Pekin'den 30 Milyar Dolarlık Yeni Destek Hazırlığı
Çin borsaları 30 milyar dolarlık devlet desteği beklentisiyle yükseldi. Ancak zayıf PMI verileri ve ihracattaki yavaşlama risk yaratıyor.
2 Kasım 2026
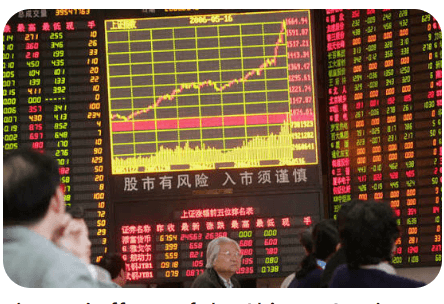
Çin borsaları, finansal düzenleyici kurumların bankalar ve aracı kuruluşlarla piyasayı desteklemek üzere toplantı yapacağı haberleri üzerine yükseldi. Ekim ayında son on yılı aşkın dönemin en sert aylık kaybını yaşayan Çin hisse senetlerinde devlet destekli alımlar yeniden gündemde. Ancak imalat sanayisinden gelen veriler, dünyanın ikinci büyük ekonomisinde iç talebin zayıf kaldığını ve ihracata bağımlılığın sürdüğünü gösteriyor.
Çin borsalarında düzenleyici kurumların toplantısı yükseliş getirdi
Çin hisse senetleri, finansal düzenleyici kurumların sermaye piyasalarını desteklemek için yeni önlemler üzerinde çalıştığına ilişkin haberlerin ardından haftaya yükselişle başladı.
Çin'in büyük şirketlerini izleyen CSI 300 Endeksi gün içinde yüzde 1,3'e kadar yükselerek geçen haftaki yüzde 2,9'luk kaybının bir bölümünü telafi etti.
Teknoloji şirketlerinin ağırlıkta olduğu STAR 50 Endeksi'ndeki yükseliş ise yüzde 3'ü aştı.
Yükselişin arkasında, Çin'in üç büyük finansal düzenleyici kurumunun bankalar ve sermaye piyasası kuruluşlarıyla gerçekleştireceği toplantılara ilişkin haberler bulunuyor.
Çin medyasında yer alan bilgilere göre Çin Merkez Bankası (PBOC), Ulusal Finansal Düzenleme İdaresi ve Çin Menkul Kıymetler Düzenleme Komisyonu (CSRC), hisse geri alımlarını destekleyen kredi programlarının iyileştirilmesini görüşecek.
Cailian'ın pazar günü yayımladığı haberde, düzenleyici kurumların büyük bankalarla bir araya gelerek sermaye piyasalarına sağlanan finansmanın artırılmasını değerlendireceği belirtildi.
21st Century Business Herald ise bazı aracı kurumlar ve yatırım fonlarının pazartesi sabahı PBOC ve CSRC ile yapılacak toplantıya davet edildiğini bildirdi.
Haberler, Pekin yönetiminin hisse senedi piyasalarındaki düşüşü durdurmak için yeniden harekete geçtiği şeklinde değerlendirildi.
Devlet destekli alımlar için 200 milyar yuanlık kaynak
Piyasaları desteklemeye yönelik girişimlerin en dikkat çekici unsuru, devlet bankalarından sağlanabilecek yeni finansman.
Cailian'ın bir başka haberine göre büyük bir kamu bankası, devlet varlık yönetim şirketlerine sağladığı kredi limitini 200 milyar yuana kadar artırmayı planlıyor.
Yaklaşık 30 milyar dolara karşılık gelen kaynak, Çin borsasında hisse alımlarını desteklemek amacıyla kullanılabilecek.
Finansmanın, piyasalarda devlet adına alım yapan ve kamuoyunda “Ulusal Takım” (National Team) olarak bilinen kuruluşlara yönlendirilmesi öngörülüyor.
Bu kuruluşlar, sert piyasa düşüşleri sırasında hisse senedi ve borsa yatırım fonu alımlarıyla fiyatların istikrara kavuşmasına yardımcı olmak için devreye giriyor.
Devlet bağlantılı yatırımcıların tercih ettiği bazı borsa yatırım fonlarına ekim ayında rekor düzeyde para girişi yaşanması da bu mekanizmanın yeniden önem kazandığını gösterdi.
Ancak yeni kredi limitinin ne kadarının doğrudan ve kısa süre içinde hisse alımlarına yönlendirileceği henüz bilinmiyor.
Söz konusu limit, China Reform Holdings ve China Chengtong Holdings'in programa ilk katıldıklarında kendilerine tahsis edilen toplam 180 milyar yuanlık kaynağı aşabilecek büyüklükte.
Dolayısıyla açıklanan rakamlar, piyasaya anında aynı miktarda para gireceği anlamına gelmiyor.
Buna rağmen yeni finansman hazırlığı, düzenleyici kurumların hisse senedi piyasalarına likidite sağlama konusundaki kararlılığına işaret ediyor.
CSI 300 ayı piyasasına girdi: Ekimde yüzde 8,5 kayıp
Pekin yönetiminin müdahale hazırlıkları, Çin borsalarının son yılların en ağır satış dalgalarından birini yaşamasının ardından geldi.
CSI 300 Endeksi ekim ayında yüzde 8,5 değer kaybederek ayı piyasası bölgesine geriledi.
Endeks ayrıca üst üste 12 hafta düşerek rekor uzunlukta bir haftalık kayıp serisi yaşadı.
Çin hisse senetleri, ekim ayında son on yılı aşkın dönemin en kötü aylık performansını kaydetti.
Düşüşte ülke ekonomisindeki zayıflığın yanı sıra YZ yatırımlarının şirket kârlarına ne ölçüde yansıyacağına ilişkin kuşkular da etkili oldu.
Pekin yönetimi geçen ay piyasaları istikrara kavuşturmak için çeşitli önlemler açıklamıştı. Ancak bu adımlar satış baskısını durdurmaya yetmedi.
Yatırımcıların karşı karşıya olduğu temel sorun, finansal destek önlemleriyle ekonominin temel göstergeleri arasındaki ayrışma.
Düzenleyici kurumların piyasaya likidite sağlaması kısa vadede hisse fiyatlarını destekleyebilir. Buna karşılık şirketlerin faaliyet koşulları ve kârlılık beklentilerinde kalıcı bir iyileşme için daha geniş kapsamlı ekonomik önlemler gerekebilir.
Uzmanlar: Kalıcı toparlanma için yapısal reform gerekiyor
Pekin merkezli yatırım bankası Chanson & Co.'nun Direktörü Shen Meng, düzenleyici kurumların toplantısının kısa vadede piyasalar üzerinde olumlu etki yaratabileceğini belirtti.
Ancak Shen'e göre bu tür politika sinyalleri, ekonominin temel yönünü tek başına değiştirmeye yeterli değil.
Shen, orta ve uzun vadeli görünümde sürdürülebilir bir iyileşme için yapısal reformların yanı sıra destekleyici maliye ve sanayi politikalarına ihtiyaç bulunduğunu vurguladı.
Bu değerlendirme, Çin yönetiminin karşı karşıya bulunduğu iki farklı hedefi ortaya koyuyor.
Birincisi, hisse senedi piyasalarında yaşanan sert düşüşü durdurarak yatırımcı güvenini yeniden tesis etmek.
İkincisi ise zayıf iç talep, gayrimenkul sektöründeki sorunlar ve istihdam piyasasındaki durgunluk nedeniyle baskı altında bulunan ekonomik büyümeyi desteklemek.
Son açıklanan veriler, ikinci hedefin önemini koruduğunu gösteriyor.
Çin Merkez Bankasının borsa destek programı nasıl çalışıyor?
Çin Merkez Bankası, Eylül 2024'te hisse senedi piyasalarını desteklemek amacıyla iki yeni likidite mekanizması açıklamıştı.
İlk mekanizma, aracı kurumların, fon yöneticilerinin ve sigorta şirketlerinin belirli varlıklarını yüksek likiditeye sahip merkez bankası varlıklarıyla takas etmesine imkân tanıyor.
Bu sistem, finansal kuruluşların hisse senedi alımlarını finanse etme kapasitesini artırmayı amaçlıyor.
İkinci mekanizma ise bankalara düşük maliyetli yeniden finansman sağlıyor.
Bankalar bu kaynakları, halka açık şirketlerin kendi hisselerini geri almalarını veya büyük ortakların şirketlerdeki paylarını artırmalarını finanse etmek için kullanabiliyor.
Son gündeme gelen toplantıların, özellikle hisse geri alımlarına yönelik kredi programlarının daha etkin hale getirilmesine odaklanması bekleniyor.
Böylece mevcut destek araçlarının kapsamının genişletilmesi ve finansmana erişimin kolaylaştırılması değerlendirilecek.
Çin ekonomisinden karışık sinyaller: İmalat sanayisinde ayrışma
Borsa desteklerine ilişkin haberlerle aynı dönemde açıklanan imalat sanayisi verileri, Çin ekonomisindeki farklı eğilimleri ortaya koydu.
Özel sektörün hazırladığı RatingDog Çin İmalat Satın Alma Yöneticileri Endeksi (PMI), ekim ayında 52,1'den 52,0'ye geriledi.
Veri, Bloomberg anketine katılan ekonomistlerin medyan tahminiyle aynı düzeyde gerçekleşti.
PMI göstergesinde 50 puanın üzerindeki değerler faaliyetlerde genişlemeye, altındaki değerler ise daralmaya işaret ediyor.
Dolayısıyla 52,0 seviyesindeki veri, Çin imalat sanayisinin özel sektör anketi kapsamında büyümeye devam ettiğini, ancak genişleme hızının bir miktar yavaşladığını gösteriyor.
Bu, temmuz ayından bu yana özel sektör imalat faaliyetlerindeki büyüme hızında görülen ilk yavaşlama oldu.
Üretim artışı nisan ayından bu yana en yüksek seviyeye ulaşırken, yeni ihracat siparişlerindeki büyüme son üç ayın en düşük düzeyine geriledi.
İş dünyasının güveni eylül ayına göre zayıfladı.
Ortalama ihracat satış fiyatları da yaklaşık bir yıl sonra ilk kez geriledi.
İhracat siparişlerinde büyüme yavaşlıyor
RatingDog'un kurucusu Yao Yu, anket kapsamında şirketlerden alınan bilgilerin Asya, Avrupa ve Afrika'dan gelen yeni siparişlerde artışa işaret ettiğini belirtti.
Bununla birlikte ihracat siparişlerindeki genişlemenin sınırlı kaldığını vurguladı.
Yao'nun değerlendirmesine göre tüketim malları ve ara malı üreticilerinde ihracat siparişlerinin büyüme hızı yavaşladı.
Buna karşılık yatırım malları üreten şirketlerde ihracat siparişleri daha hızlı arttı.
Bu ayrışma, Çin ihracatının farklı ürün gruplarında aynı performansı göstermediğini ortaya koyuyor.
Özel sektör anketindeki görece olumlu tablo, hafta sonunda açıklanan resmî PMI verileriyle de çelişiyor.
Çin'in resmî imalat PMI göstergesi ekim ayında yeniden daralma bölgesine geriledi.
Resmî verilerde yeni ihracat siparişleri alt endeksi de mayıs ayından bu yana en düşük seviyesine indi.
İmalat dışı faaliyetleri ölçen resmî PMI göstergesi de daralma bölgesine geçti.
Resmî PMI neden daha zayıf?
Özel sektör ve resmî PMI verileri arasındaki farklılık, anketlerin kapsadığı şirketlerin yapısından kaynaklanıyor.
RatingDog anketi, daha küçük ve ihracata yönelik şirketleri daha fazla temsil ediyor.
Resmî PMI ise ekonominin daha geniş bir bölümündeki faaliyetleri yansıtıyor.
Son bir yılda dış talebin güçlü seyretmesi nedeniyle ihracat ağırlıklı şirketlerin performansı, iç piyasaya daha bağımlı işletmelere göre daha olumlu oldu.
Bloomberg Economics ekonomisti Chang Shu da iki gösterge arasındaki ayrışmaya dikkat çekti.
Shu'ya göre ihracat odaklı RatingDog PMI verisi, dış satışların ekonomik faaliyetleri desteklemeyi sürdürdüğünü gösteriyor.
Buna karşılık resmî PMI, imalat ve inşaat sektörlerindeki daha geniş kapsamlı zayıflığı ortaya koyuyor.
Bloomberg Economics, bu farklılığın Çin ekonomisinde dış talebin büyümeyi destekleyen temel unsurlardan biri olmaya devam ettiğini gösterdiğini belirtiyor.
Gayrimenkul ve istihdam piyasasındaki sorunlar sürüyor
Çin ekonomisinde iç talep üzerindeki baskının önemli kaynakları arasında gayrimenkul sektöründeki durgunluk ve istihdam piyasasındaki zayıflık bulunuyor.
Bu koşullar altında ihracat, dünyanın ikinci büyük ekonomisinin büyümesini destekleyen önemli bir unsur haline geldi.
Üçüncü çeyrekte ekonomik faaliyetlerde toparlanma yaşanmasına rağmen büyüme, Pekin yönetiminin yıllık yüzde 4,5-5 hedef aralığının alt sınırına yakın seyretti.
İhracatın büyümeye katkısı, iç talepteki zayıflığın etkilerini kısmen dengeliyor.
Ancak ihracat siparişlerindeki yavaşlama, bu desteğin önümüzdeki dönemde ne ölçüde korunabileceği sorusunu gündeme getiriyor.
Özellikle tüketim ve ara mallarına yönelik dış siparişlerdeki ivme kaybı, imalat şirketlerinin gelecek dönem üretim ve gelir beklentileri açısından önem taşıyor.
Pekin'den büyümeyi desteklemek için sınırlı teşvikler
Çin yönetimi son haftalarda ekonomik büyümeyi desteklemek amacıyla bazı ek önlemler açıkladı.
Bunlar arasında belirli konut alıcılarına yönelik mortgage indirimleri ve yatırımları artırmak amacıyla yerel yönetimlerin tahvil ihraç limitlerinin genişletilmesi bulunuyor.
Ancak açıklanan tedbirler, geniş kapsamlı yeni bir parasal ve mali gevşeme programından çok, hükümetin yıllık büyüme hedefinin yakalanmasını sağlamaya yönelik adımlar olarak değerlendiriliyor.
Resmî PMI verilerindeki zayıflık, Çin Merkez Bankasından yeni bir faiz indirimi gelebileceği yönündeki beklentileri de artırdı.
Bununla birlikte mevcut önlemler, ekonomide büyük ölçekli bir teşvik döngüsünün başladığı anlamına gelmiyor.
Çin borsalarında kalıcı yükseliş için ne gerekiyor?
Çin hisse senetleri haftaya devlet destekli yeni alım programlarına ilişkin beklentilerle yükselerek başladı.
Yaklaşık 30 milyar dolarlık ek kredi kapasitesi hazırlığı ve finansal düzenleyici kurumların bankalarla görüşmesi, piyasaların kısa vadeli likidite görünümünü destekleyen gelişmeler olarak öne çıktı.
Ancak ekim ayında yaşanan sert düşüşün ardından yatırımcıların önünde iki ayrı belirsizlik bulunuyor.
İlk olarak, açıklanması beklenen finansman kaynaklarının ne kadarının doğrudan hisse senedi alımlarında kullanılacağı henüz bilinmiyor.
İkinci olarak, Çin ekonomisindeki zayıf iç talep, gayrimenkul sektöründeki sorunlar ve ihracat siparişlerindeki yavaşlama devam ediyor.
Bu nedenle piyasa desteklerinin kısa vadeli etkisi ile ekonomik büyüme ve şirket kârlılığındaki orta vadeli gelişmelerin ayrı değerlendirilmesi gerekiyor.
Çin borsalarında devlet desteği beklentisi alımları yeniden canlandırırken, imalat sanayisindeki karışık görünüm ve iç talep zayıflığı kalıcı toparlanmanın önündeki başlıca belirsizlikler olmaya devam ediyor.
Bloomberg
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.