Anthropic halka arzı: Büyük heyecan, büyük beklentiler
Anthropic’in borsada işlem görmeye başlaması, yapay zekâ yatırımlarına yönelik ilgiyi yeni bir aşamaya taşıdı. Yapay zekâ teknolojilerinin ön saflarında yer alan şirket, dünyanın en büyük teknoloji gruplarıyla çalışıyor, önde gelen yatırımcıların desteğini alıyor ve artık dünyanın en değerli şirketleri arasında bulunuyor.
22 Kasım 2026
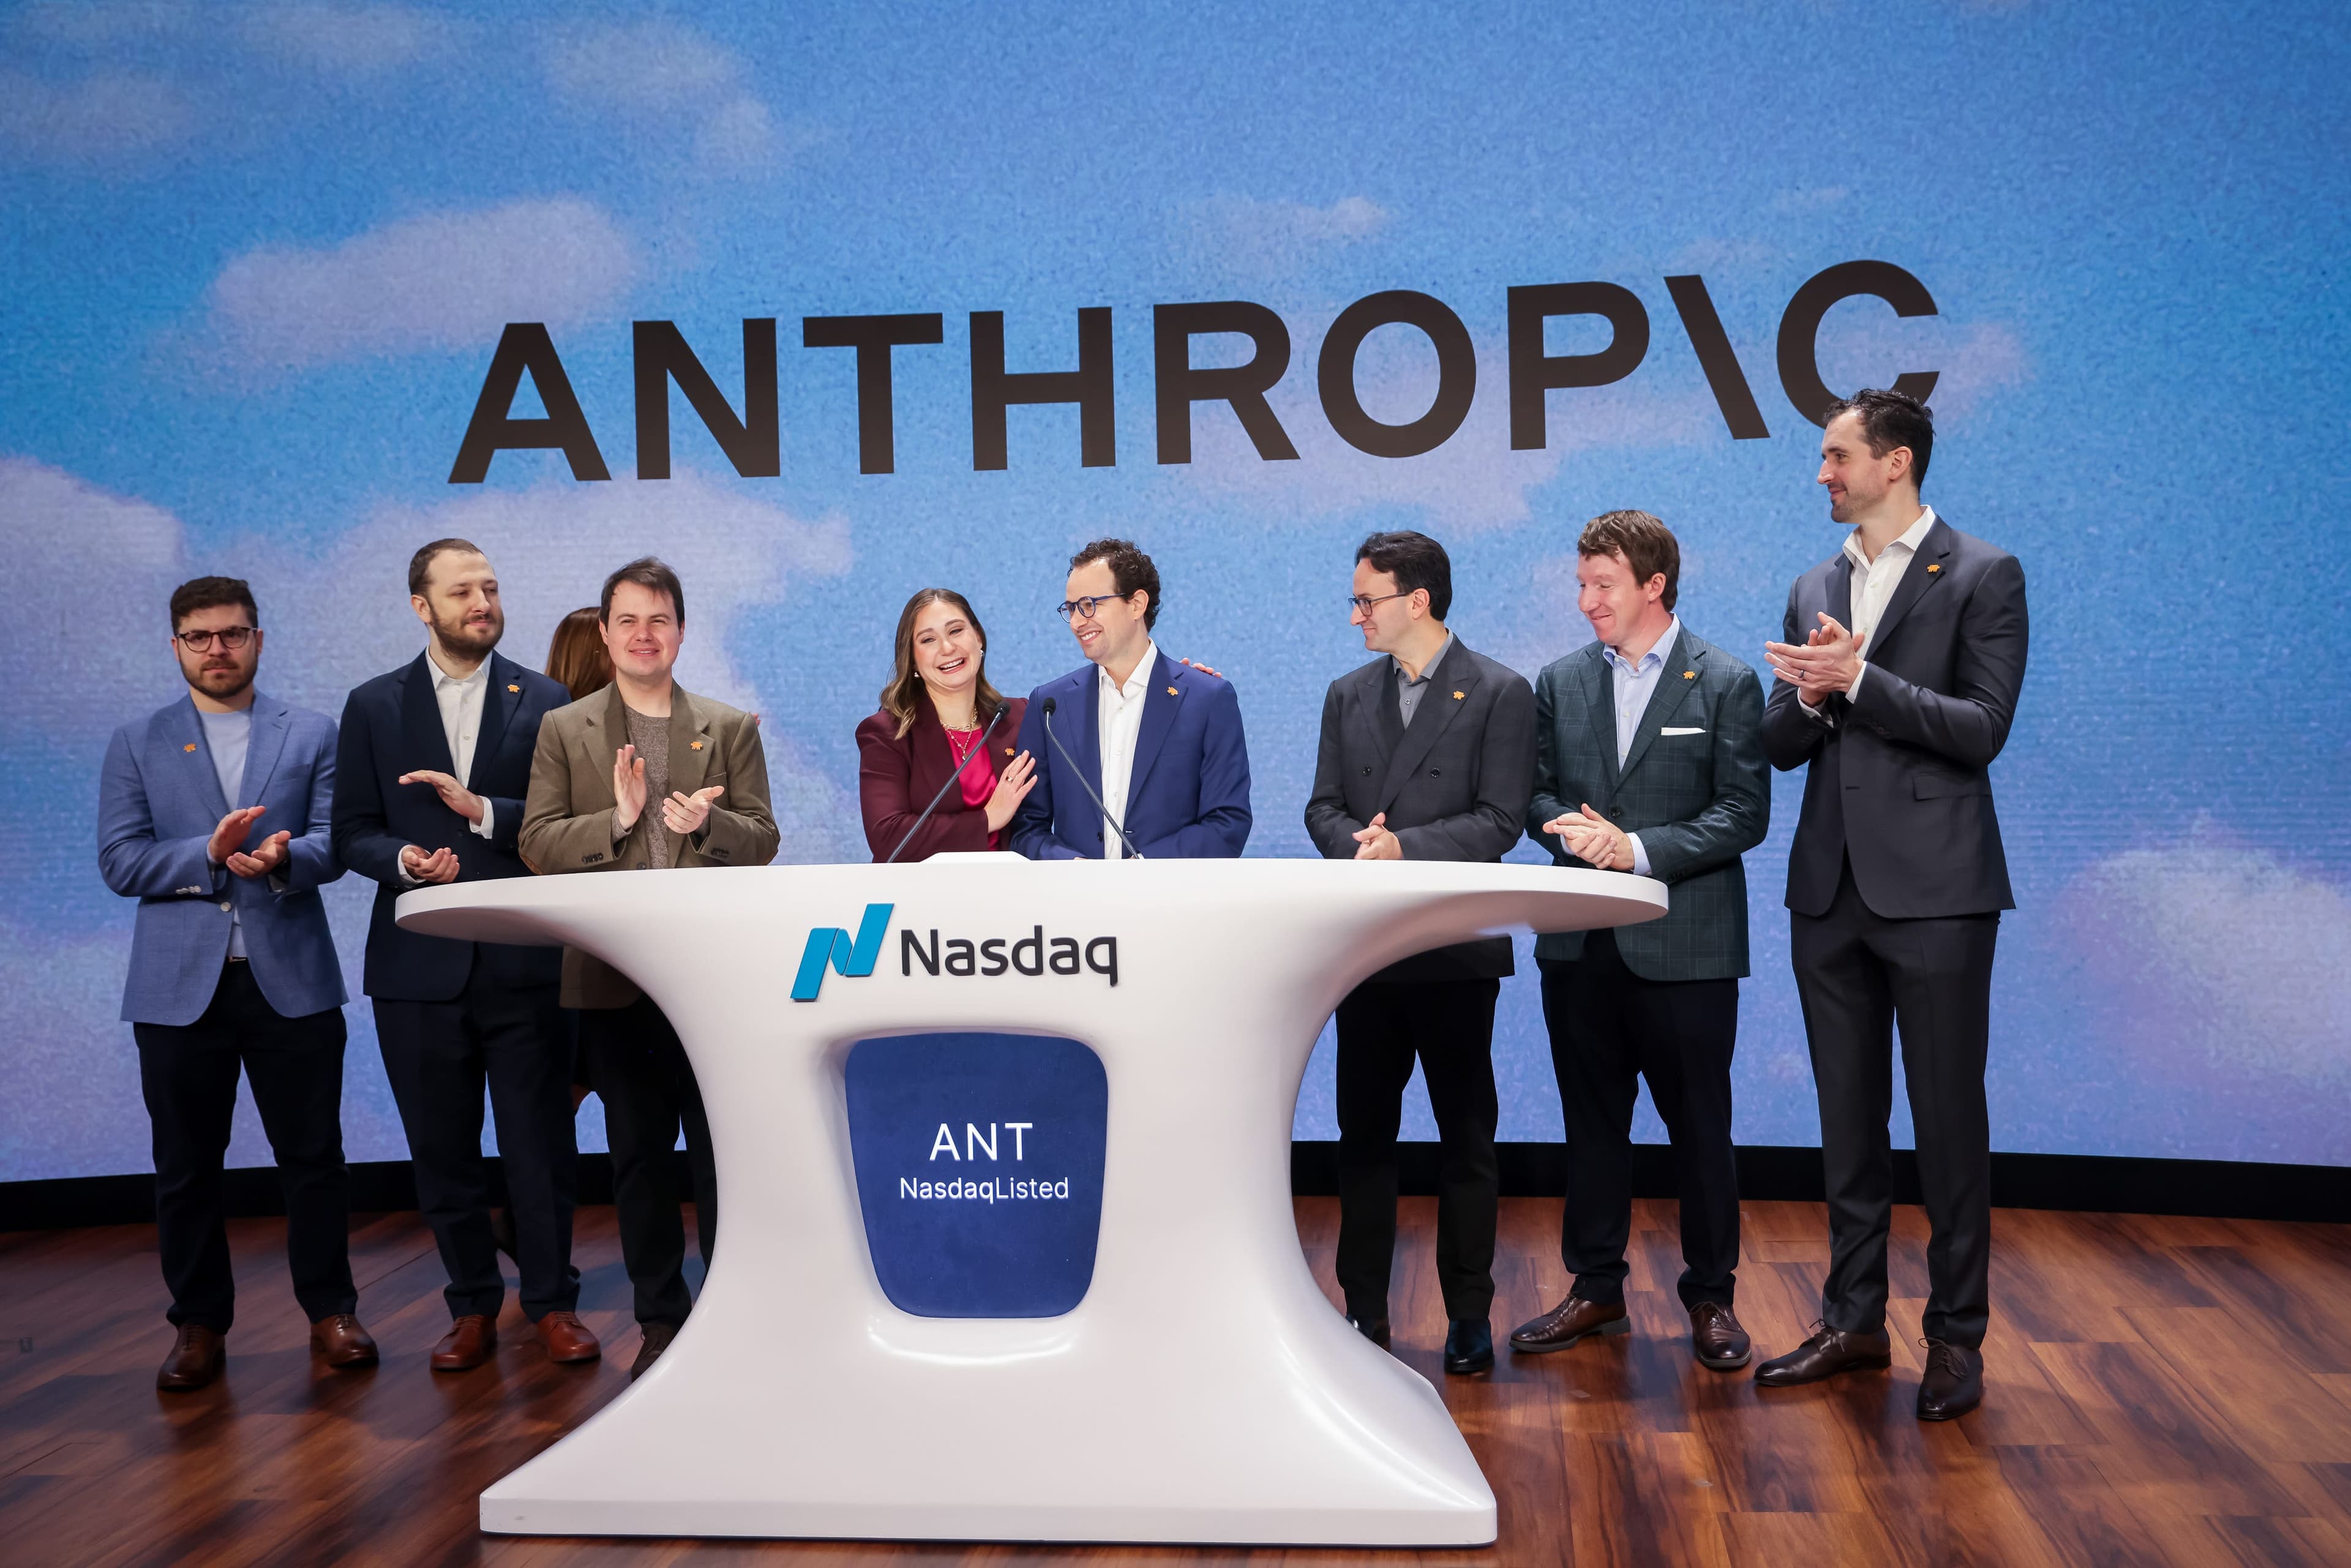
Anthropic’in borsada işlem görmeye başlaması, yapay zekâ yatırımlarına yönelik ilgiyi yeni bir aşamaya taşıdı. Yapay zekâ teknolojilerinin ön saflarında yer alan şirket, dünyanın en büyük teknoloji gruplarıyla çalışıyor, önde gelen yatırımcıların desteğini alıyor ve dünyanın en değerli şirketleri arasında bulunuyor. Böylesine büyük bir halka arzın yarattığı heyecan, yatırımcılarda fırsatı kaçırma kaygısını güçlendirebiliyor. Ancak geçmişte, yeni ve göz alıcı yatırımların cazibesi konusunda ders çıkarılabilecek çok sayıda örnek yaşandı. İlk günlerin coşkusu hızla sönebiliyor; yeni halka açılan bir şirketin yatırımcısına kalıcı getiri sağlaması ise güçlü bir büyüme hikâyesinden daha fazlasını gerektiriyor.
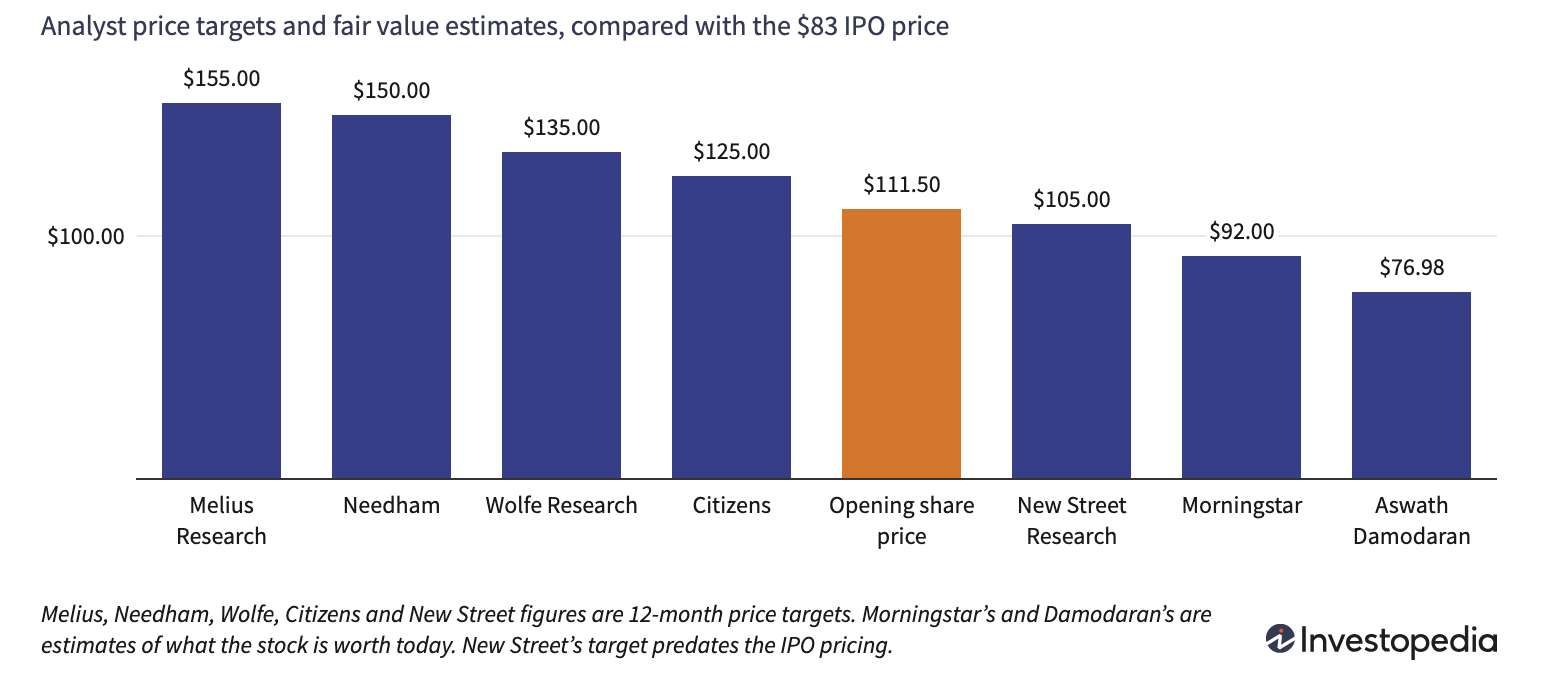
Anthropic’e yönelik talep, halka arzın büyüklüğüne de yansıdı. Şirket, başlangıçta 825 milyon olarak planladığı hisse satışını 980 milyona çıkardı. İlk aşamada 70–78 dolar aralığında öngörülen halka arz fiyatı da 83 dolara yükseltildi. Hisseler ilk işlem gününe 111,50 dolardan başladı ve seansı yaklaşık 97 dolardan tamamladı.
Bu yükseliş, hissenin bir daha aynı fiyatlardan alınamayacağı düşüncesini besleyebilir. Ne var ki halka arzların geçmiş performansı, bu kaygıyla hareket etmenin her zaman iyi sonuç vermediğini gösteriyor.
İlk günkü yükselişin ardından getiriler zayıflayabiliyor
Popüler bir şirketin borsaya gelişi büyük ilgi uyandırsa da birçok şirket, ilk işlem gününün kapanışını izleyen üç yıllık dönemde genel piyasanın gerisinde kalıyor.
Florida Üniversitesi Finans Profesörü Jay Ritter’ın araştırmasına göre, 1980–2025 dönemindeki halka arzlarda ilk günün ortalama getirisi yüzde 18,9 oldu. Buna karşılık, ilk günün kapanış fiyatından hisse alan yatırımcıların bir yıl sonraki ortalama getirisi yüzde 5,6’da kaldı.
Halka arz fiyatından alım yapabilenler için ilk günkü yükseliş dâhil üç yıllık ortalama getiri yüzde 36,3’e ulaştı. Hesaplama ilk işlem gününün kapanış fiyatından başlatıldığında ise bu oran yüzde 19,1’e geriledi.
Dolayısıyla halka arz fiyatından hisse almakla, işlem başladıktan sonra piyasadan alım yapmak arasında önemli bir fark bulunuyor. İlk günün yüksek getirisi, çoğu zaman halka arzdan pay alabilen yatırımcıların hanesine yazılıyor.
Halka arza katılmak, tek başına piyasanın üzerinde getiri sağlayan bir strateji değil. Şirketlerin faaliyetlerini geliştirmesi, kârlılıklarını kanıtlaması ve kalıcı bir yatırımcı kitlesi oluşturması zaman alıyor.
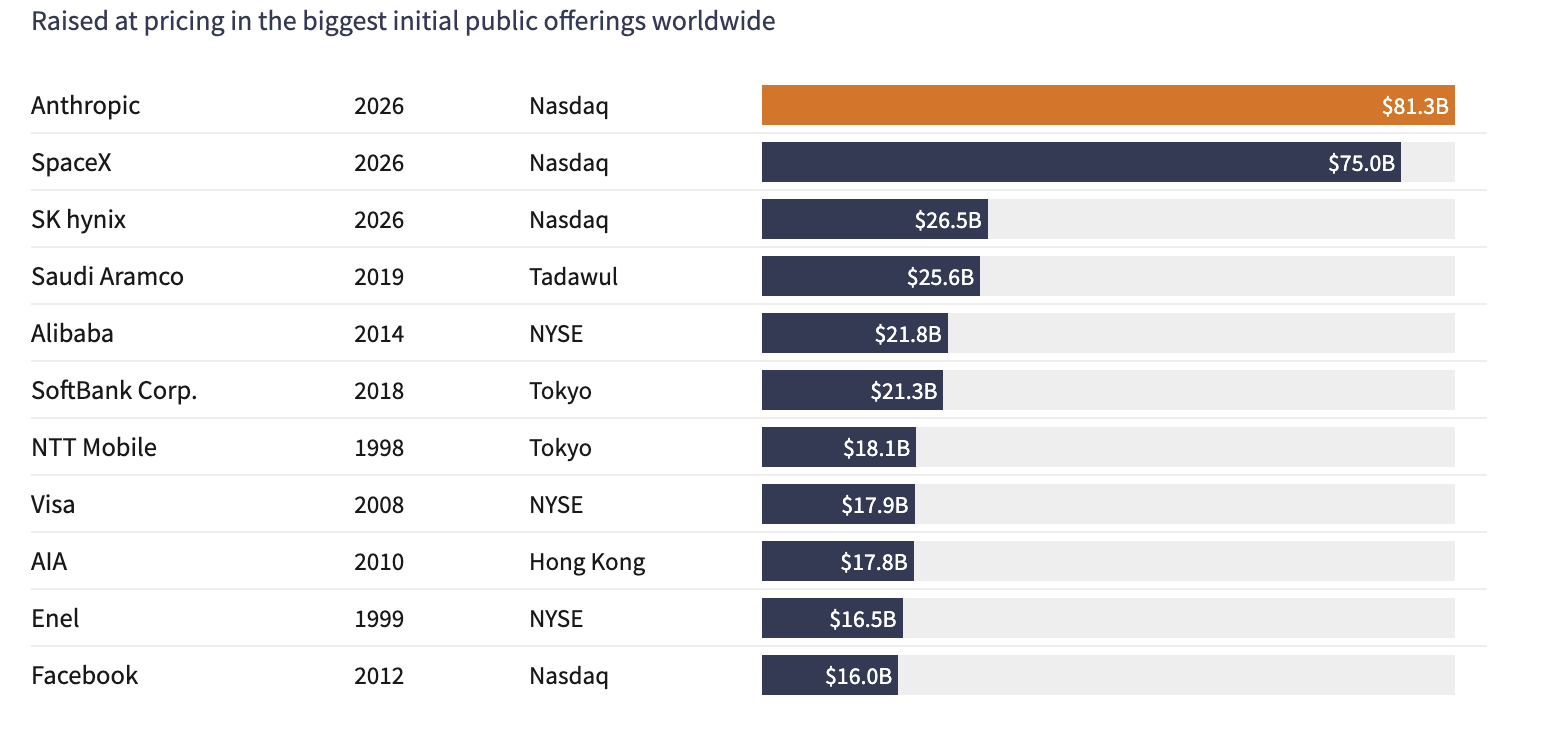
SpaceX ve diğer halka arzların gösterdikleri
Haziran ortasında 135 dolardan halka arz edilen SpaceX hisseleri, ilk işlemlerine 150 dolardan başladı. Birkaç gün içinde 225 dolara kadar yükselen hisse, ardından yaklaşık 138 dolara geriledi.
Bu seyir, dünyanın en çok konuşulan şirketlerinden birinde bile ilk günlerde oluşan fiyatların kalıcı olmayabileceğini gösteriyor.
Amazon, Meta ve Alphabet gibi bugün piyasanın en büyük şirketleri arasında bulunan işletmelerin de büyüme ve kârlılıklarını kanıtlaması zaman aldı. Mayıs 1997’de halka açılan Amazon, ilk çeyreklik net kârını ancak 2001’in son çeyreğinde, yaklaşık beş yıl sonra açıkladı. Bu süreçte şirket, kitap satan bir internet sitesinden geniş bir ürün yelpazesine sahip e-ticaret platformuna dönüştü.
Anthropic’in önünde de gelir artışını sürdürülebilir bir finansal yapıya dönüştürme sınavı bulunuyor. Şirket, 2026’nın ilk dokuz ayında 33 milyar dolar gelir elde ederken 104 milyar dolar zarar açıkladı. Bir önceki yılın aynı döneminde geliri 2,5 milyar dolardı.
Gelirin yaklaşık yüzde 80’i, yapay zekâ modellerinin metin ve veri işlerken kullandığı küçük birimler olan “token”lar için yapılan ödemelerden geldi. Kalan bölümünü ise Claude dâhil abonelik hizmetleri oluşturdu. Gelirlerdeki hızlı büyümenin ne zaman ve hangi maliyetle kalıcı kârlılığa dönüşeceği, yatırımcılar açısından belirleyici olacak.
Son yıllardaki bazı büyük halka arzlar da güçlü beklentilerin yatırımcı getirisine dönüşmesinin ne kadar zor olabileceğini gösteriyor:
Snap: Mart 2017’de 17 dolardan halka açılan şirketin hisseleri, düşüşün ardından bu seviyeyi kapanış bazında yeniden görebilmek için Temmuz 2019’a kadar bekledi. Hisse, 2021’de 83 dolara kadar yükselmesine rağmen bugün yaklaşık 5 dolardan işlem görüyor.
Lyft: 2019’da 72 dolardan halka arz edildi ve ilk işlem gününde 88 dolara ulaştı. Daha sonra bu seviyenin üzerine çıkamayan hisse, yaklaşık 17 dolardan işlem görüyor.
Rivian: 2021’de 78 dolardan halka açıldı ve ilk işlem gününü 100 doların biraz üzerinde tamamladı. Hisseler, bu seviyelerden yaklaşık yüzde 88 geriledi.
Anthropic’i bu şirketlerle doğrudan aynı kategoride değerlendirmek doğru olmayabilir. Ancak bir şirketin popüler olması, halka arz sırasında oluşan her fiyatı haklı çıkarmıyor.
Halka arzda herkes aynı koşullarda yatırım yapmıyor
Halka arz, bireysel yatırımcıların bir şirketin hisselerine ilk kez geniş ölçekte erişebildiği aşama. Şirketin ortaklık yapısı ise bundan çok önce şekillenmiş oluyor.
Kurucular, çalışanlar, erken dönem yatırımcıları ve çeşitli kurumlar halka arz öncesinde pay sahibi olabiliyor. Borsada işlem başladıktan sonra alım yapan bireysel yatırımcılar, bu gruplardan farklı maliyetlerle ve farklı koşullarda şirkete ortak oluyor.
Anthropic’in halka arzında satışa sunulan 980 milyon hissenin 956,4 milyonu yeni çıkarılan hisselerden, 23,6 milyonu ise yedi kurucu ortağın sattığı paylardan oluşuyor. Bu miktar, şirketin mevcut A ve N sınıfı hisselerinin yalnızca yaklaşık yüzde 7’sine karşılık geliyor.
Halka arzda Goldman Sachs, Morgan Stanley ve J.P. Morgan’ın da aralarında bulunduğu 20’den fazla aracı kurum görev aldı. Bu tür işlemlerde kurumsal yatırımcılar ve aracı kurumlarla yakın ilişkisi bulunan yüksek varlıklı müşteriler, pay dağıtımında daha geniş olanaklara sahip olabiliyor.
Anthropic ise satışın yüzde 20’sine kadar olan bölümünü bireysel yatırımcılara ayırdı. Bu yatırımcılar Charles Schwab, E*TRADE, Fidelity, Robinhood ve SoFi üzerinden talepte bulunabildi.
Satış kısıtlamaları kalktığında arz artabilir
Halka arz öncesinde hisse sahibi olan kişilere genellikle belirli bir süre satış kısıtlaması uygulanıyor. “Lock-up” olarak adlandırılan bu süre, çoğu halka arzda altı aya kadar uzanabiliyor.
Kısıtlamalar sona erdiğinde piyasada satılabilecek hisse sayısı artıyor. Erken dönem yatırımcıların ve çalışanların satışa yönelmesi, fiyat üzerinde baskı oluşturabiliyor.
SpaceX, satış kısıtlamalarını tek bir tarihte kaldırmak yerine aşamalı bir takvim uyguladı. Halka arz sonrasındaki ilk finansal sonuçların ardından kısıtlı hisselerin yüzde 20’sine kadar olan bölümünün devrine izin verildi. Takvimde belirlenen bir sonraki sonuç açıklamasının ardından yüzde 28’lik ek bir bölümün serbest kalması, kalan hisselerde ise kısıtlamaların 180’inci günde sona ermesi öngörüldü.
Elon Musk’ın sahip olduğu 6,42 milyar hisse için süre daha uzun tutuldu. Musk, halka arzdan sonraki 366’ncı güne kadar bu hisseleri satamıyor. Hisseleri ve opsiyonları birlikte değerlendirildiğinde şirketteki ekonomik payı yüzde 48’i aşıyor; oy haklarının çoğunluğu da kendisinde bulunuyor.
Anthropic’te ise mevcut ortaklara daha erken satış olanağı tanıyan bir takvim var. İzahnameye göre, kurucu olmayan yönetim kurulu üyeleri, yöneticiler, mevcut ve eski çalışanlar ile danışmanların elindeki 315 milyon hisseye kadar olan bölüm, izahname tarihini izleyen ilk işlem gününde satışa uygun hâle geliyor.
Bu miktar, halka arzda satılan hisselerin yaklaşık üçte birine denk geliyor. Hisselerin satışa uygun olması mutlaka satılacakları anlamına gelmese de piyasaya gelebilecek arz açısından önem taşıyor.
Takvimde ayrıca 27’nci ve 48’inci günlerde 303’er milyon, 62’nci ve 76’ncı günlerde ise 353’er milyon hisseye kadar ek payın satışa uygun hâle gelmesi öngörülüyor.
Yedi kurucu ortağın da aralarında bulunduğu bazı hissedarların yaklaşık 8 milyar hissesi için kısıtlamalar, 2027 üçüncü çeyrek sonuçlarının açıklanması ile izahname tarihinden sonraki 365’inci günden hangisi önce gerçekleşirse o tarihe kadar sürüyor. Kurucuların, kısıtlı hisselerinin yüzde 29’una kadar olan bölümünü daha erken devretmesine de belirli koşullarla izin veriliyor.
Kısa sürede bu kadar büyük miktarda hissenin satışa uygun hâle gelmesi, talebin aynı hızda artmadığı bir ortamda fiyat üzerindeki baskıyı artırabilir.
Ortaklık payı ile yönetim gücü arasındaki fark
Yeni nesil teknoloji şirketlerinde ekonomik ortaklık ile yönetim üzerindeki kontrol arasında belirgin bir ayrım bulunabiliyor. Bireysel yatırımcılar halka açık hisseleri satın alırken kurucular, daha güçlü oy haklarına sahip farklı hisse sınıflarını ellerinde tutabiliyor.
Anthropic’te yedi kurucu, F sınıfı hisseler aracılığıyla toplam oy gücünün yüzde 50,1’ini kontrol ediyor. Bireysel yatırımcıların satın alabildiği A sınıfı hisseler ise hisse başına bir oy hakkı veriyor.
Bunun yanında, genel olarak oy hakkı taşımayan üç hisse sınıfı daha bulunuyor: Kurucu olmayan çalışanlar için E sınıfı, Long-Term Benefit Trust için T sınıfı ve stratejik ortaklar için N sınıfı.
Oy haklarının belirli kişilerde yoğunlaşması yeni bir uygulama değil. Mark Zuckerberg’in Meta’daki oy gücü yüzde 60’ı aşıyor. Warren Buffett ise Berkshire Hathaway’de yaklaşık yüzde 14 ekonomik payla oy haklarının yaklaşık yüzde 30’unu kontrol ediyor.
Bu yapılar, şirketin büyümesine ortak olan yatırımcıların stratejik kararlarda aynı ölçüde söz sahibi olamayabileceğini gösteriyor.
Büyük teknoloji şirketleriyle kurulan bağlar
Anthropic, halka arza hazırlanırken geleneksel bir yol izledi. Girişim sermayesi fonlarının, yatırım bankalarının, erken dönem ortaklarının ve tanınmış yatırımcıların desteğini aldı. Kurucular ve üst yönetim, halka arz öncesindeki yatırımcı toplantılarında şirketin büyüme hikâyesini anlattı; fiyat da talebe göre belirlendi.
Anthropic’i diğer birçok şirketten ayıran özelliklerden biri, başarısında doğrudan çıkarı bulunan büyük teknoloji şirketleriyle kurduğu geniş ilişkiler ağı.
Nvidia, Microsoft, Alphabet ve Amazon gibi şirketlerin Anthropic ile bağlantıları yalnızca finansal yatırımla sınırlı değil. Örneğin Nvidia, hem yatırımcı hem de yapay zekâ çiplerinin başlıca tedarikçilerinden biri konumunda.
İzahnameye göre, halka arz sonrasında Amazon’un Anthropic’in toplam sermayesindeki payının yaklaşık yüzde 14,7, Google’ın payının ise yüzde 13,7 olması bekleniyor.
Anthropic’in değer kazanması, bu şirketlerin yatırımlarına da olumlu yansıyabilir. Tersi durumda ise etkinin yalnızca Anthropic hisseleriyle sınırlı kalmaması mümkün. Ortaklıklar, tedarik ilişkileri ve karşılıklı finansal beklentiler, şirketlerin performansını birbirine daha sıkı bağlıyor.
İlk gün alım yapmak tek seçenek değil
Anthropic’e yatırım yapmak isteyenler açısından ilk işlem günlerinde alım yapmak zorunlu değil. Bu dönemde fiyatlar hızla değişebiliyor; yoğun talep, işlemlerin yatırımcının beklediğinden farklı bir fiyattan gerçekleşmesine yol açabiliyor.
Küçük alımlarla başlayıp pozisyonu zamana yaymak, yatırımın tamamını ilk günün heyecanına ve tek bir fiyat seviyesine bağlamamak için kullanılabilecek yaklaşımlardan biri.
Tesla, Amazon, Nvidia ve Alphabet gibi örnekler, başarılı şirketlerde sabırlı sermayenin uzun vadede karşılık bulabildiğini gösteriyor. Ancak her yeni halka arzın aynı yolu izleyeceği varsayılamaz.
Yeni halka açılan şirketlere bir sepet üzerinden yatırım yapmak da mümkün. Renaissance’ın “IPO” koduyla işlem gören borsa yatırım fonu bunlardan biri. Fon, son üç yılda yaklaşık yüzde 35 yükselmesine rağmen S&P 500’ün belirgin biçimde gerisinde kaldı.
Geniş piyasa endekslerini izleyen fonları elinde tutan yatırımcılar ise doğrudan hisse satın almadan da zaman içinde Anthropic’e ortak olabilir. Morningstar’a göre, toplam piyasayı izleyen fonların hisseyi kasım sonuna kadar, Nasdaq-100 fonlarının ise 18 Aralık sonrasında portföylerine eklemesi bekleniyor.
Büyüme beklentilerinin yanında riskler de okunmalı
Şirketler, halka arz izahnamelerinde ve yıllık raporlarında faaliyetlerine ilişkin riskleri açıklamak zorunda. Anthropic’in risk açıklamaları ise kapsamıyla dikkat çekiyor.
Axios’un analizine göre, şirketin izahnamesindeki özel risk faktörleri bölümü yaklaşık 69 bin 800 kelimeden oluşuyor. Bu uzunluk, SpaceX’in aynı bölümünün iki katından, Meta’nınkinin ise dört katından fazla.
Açıklamalar arasında finansal risklerin ötesine geçen bir uyarı da bulunuyor:
“Yapay zekâ sistemleri, uygun koruma mekanizmaları, gözetim ve güvenlik önlemleri olmadan geliştirilir, kullanıma sunulur ve işletilirse insanlık açısından felaket boyutunda veya varoluşsal riskler doğurabilir.”
Bu uyarı, yatırım değerlendirmesinde gelir büyümesi, değerleme ve pazar payının yanında teknolojinin güvenliğinin, düzenleyici çerçevenin ve şirketin toplumsal sorumluluğunun da dikkate alınmasını gerektiriyor.
Anthropic’in halka arzı, yapay zekânın ekonomik potansiyeline ortak olmak isteyen yatırımcılar için güçlü bir çekim yaratıyor. Ancak şirketin geleceğine duyulan güven ile hissesi için ödenen fiyat ayrı ayrı değerlendirilmeli. İlk günlerde kaçırılan bir yükseliş, uzun vadeli yatırım fırsatının da kaçırıldığı anlamına gelmiyor.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.