ANALİZ: Altın eski fiyatına döndü, bundan sonra ne olacak?
Altın, 2026’nın başındaki sert yükselişin büyük bölümünü geri vererek dolar bazında Aralık 2025 seviyelerine döndü. Düzeltme, 2025 ve 2026 yılında ons fiyatının dolar, tahvil getirileri ve enflasyon pozisyonlarıyla açıklanabilen seviyenin üzerine çıkmasıyla oluşan farkı büyük ölçüde kapattı.
15 Kasım 2026
Altın 2025 sonundaki fiyatına döndü, yeni yönü tahvil piyasası belirleyecek
Altın, 2026’nın başındaki sert yükselişin büyük bölümünü geri vererek dolar bazında Aralık 2025 seviyelerine döndü. Düzeltme, 2025 ve 2026 yılında ons fiyatının dolar, tahvil getirileri ve enflasyon pozisyonlarıyla açıklanabilen seviyenin üzerine çıkmasıyla oluşan farkı büyük ölçüde kapattı.
Sonbaharda ise dikkat çekici bir gelişme yaşandı. Altın, doların güçlendiği ve ABD reel faizlerinin baskı yarattığı bir ortamda, bu iki değişkenle tarihsel ilişkisine bakıldığında beklenenden daha dirençli kaldı. Bu direncin kalıcı olup olmayacağını belirleyecek etkenlerden biri, ABD’de uzun vadeli tahvil faizlerini yukarı iten baskının kaynağı.
Güçlü büyüme ve uzun süre sıkı para politikası beklentisi, getirisi olmayan altını elde tutmanın maliyetini artırıyor. Yatırımcılar yüksek kamu borcunu taşımak için daha fazla getiri talep ediyorsa, aynı faiz artışı rezerv çeşitlendirmesi ve portföy koruması amacıyla altın talebini de besleyebiliyor.
Üstelik Çinli sigortacılar, Hindistan’daki emeklilik fonları ve dijital dolar ihraççıları gibi farklı alıcıların piyasaya erişimi genişlerken, ilk alım dalgasından sonra bu talebin hangi hızda süreceği belirsiz.
Uzun vadeli ABD faizinde yükselişin nedeni altının yönünü değiştiriyor
ABD’nin yüksek borç stoku ve vadesi dolan borçları yeniden finanse etme ihtiyacı, tahvil piyasasının karşılaması gereken ihraç hacmini büyütüyor. Piyasa ayrıca yapay zekâ altyapısı ve diğer teknoloji yatırımları için borçlanan şirketlerin ihraçlarını da karşılamak zorunda. Arzın hızlandığı dönemlerde yatırımcılar, özellikle uzun vadeye para bağlamak için daha yüksek getiri isteyebiliyor. Bu talep, gelecekteki kısa vadeli faiz beklentilerinin üzerine eklenen vade primini yükseltebiliyor.
Vade primindeki artış ile güçlü büyümenin tetiklediği faiz artışı, tahvil ekranında aynı yönde görünse de altın için farklı sonuçlar doğurabilir. Büyüme güçlü seyreder ve para politikasının sıkı kalacağı beklentisi yerleşirse, enflasyondan arındırılmış güvenli tahvil getirisi daha cazip hale gelir. Altın faiz ödemediği için bu ortamda portföyde yer tutmanın fırsat maliyeti yükselir. Faiz artışı, kamu borcunun hangi maliyetle çevrileceğine ilişkin kaygılardan kaynaklanıyorsa, yatırımcının devlet tahvillerine yoğunlaşmış riskini azaltma isteği altına destek verebilir. Bu durumda daha yüksek reel getirinin yarattığı baskı ile çeşitlendirme talebi aynı anda çalışır.
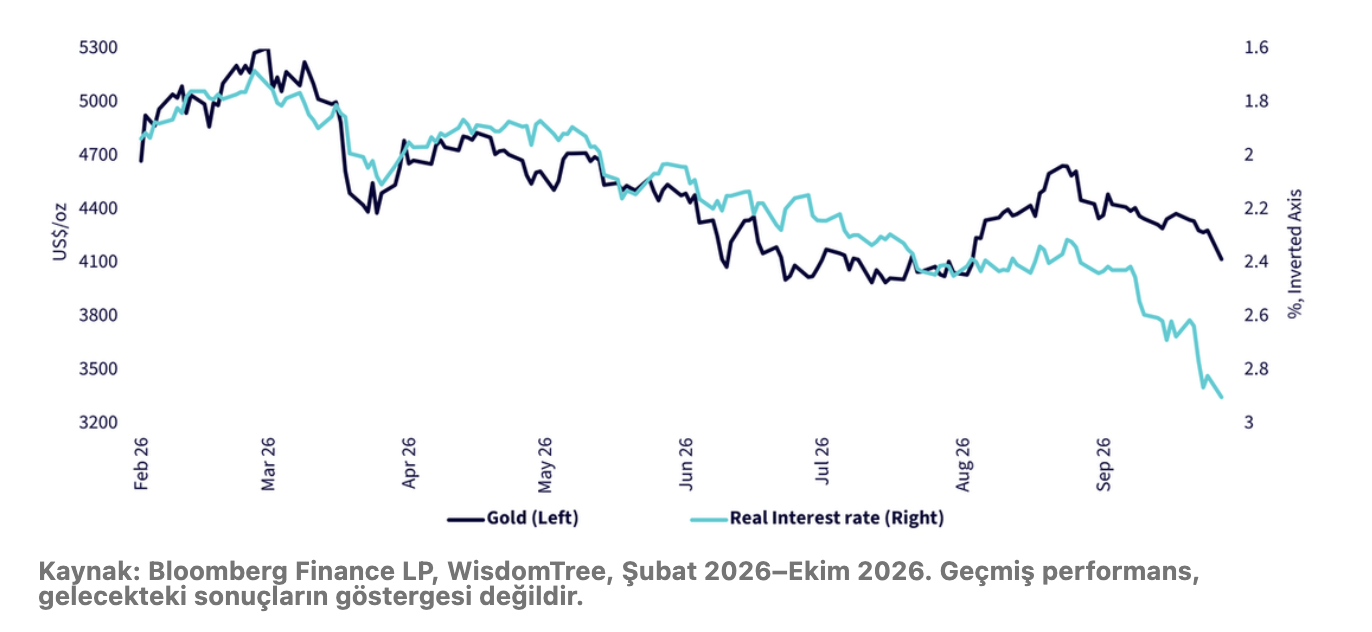
Nominal faizlerde olası bir düşüş de tek başına yükseliş sinyali sayılmaz. Basitleştirilmiş bir örnekte, 10 yıllık tahvil getirisi 40 baz puan düşerken aynı vadede piyasanın fiyatladığı enflasyon 60 baz puan gerilerse, aradaki farkla ölçülen reel getiri yaklaşık 20 baz puan yükselir. Tahvil ekranında faiz düşmüş görünürken altını elde tutmanın reel fırsat maliyeti artabilir. Bu nedenle ABD’nin 10 yıllık enflasyona endeksli tahvil getirisi, ons altındaki hareketi yorumlamak için nominal faizin yanında izlenmesi gereken bir gösterge.
Düzeltme fiyat primini eritti, yeni alımların etkisi öne çıktı
Eylül 2026 itibarıyla, ons altının piyasa fiyatı ile dolar sepeti, ABD tahvil getirileri, enflasyon ve spekülatif pozisyonlanmanın birlikte ima ettiği değer birbirine yaklaşmıştı. Önceki yükselişte bu fark belirgindi. Aradaki mesafenin kapanması, fiyatın eski zirvesinden ne kadar uzaklaştığından daha anlamlı bir bilgi veriyor. 2026’nın son çeyreğine girilirken piyasada, birkaç ay önceki kadar büyük bir model primi taşınmıyordu.
Bu tür hesaplamalarda fiyat ile model arasındaki fark, doğrudan ölçülemeyen talebi de yansıtabilir. Düzenli açıklanmayan resmî rezerv alımları, yeni kurumsal portföy tahsisleri veya jeopolitik riskten korunmak için yapılan işlemler, dolar ve faiz hareketleriyle tam olarak açıklanamayabilir. Dolayısıyla model fiyatına yakınlaşma, değerleme üzerindeki baskının hafiflediğini gösterir. Yeni bir yükselişin ivmesi ise marjinal alıcının hangi hızda ve hangi kanaldan piyasaya gireceğine bağlı.
Doların seyri bu denklemin ikinci ayağı. Dolar güçlendiğinde, yerel parası dolar karşısında gerileyen alıcı için aynı onsun maliyeti artar. Altının sonbaharda dolar karşısındaki tarihsel ters ilişkisinin ima ettiğinden daha iyi performans göstermesi, başka talep kanallarının bu baskının bir bölümünü dengelemiş olabileceğine işaret ediyor. Dolar ile reel getiriler yeniden birlikte yükselirse, bu alımların satış baskısını ne ölçüde karşılayabildiği daha net görülecek.
Çin ve Hindistan’da asıl soru ilk alımdan sonra ne geleceği
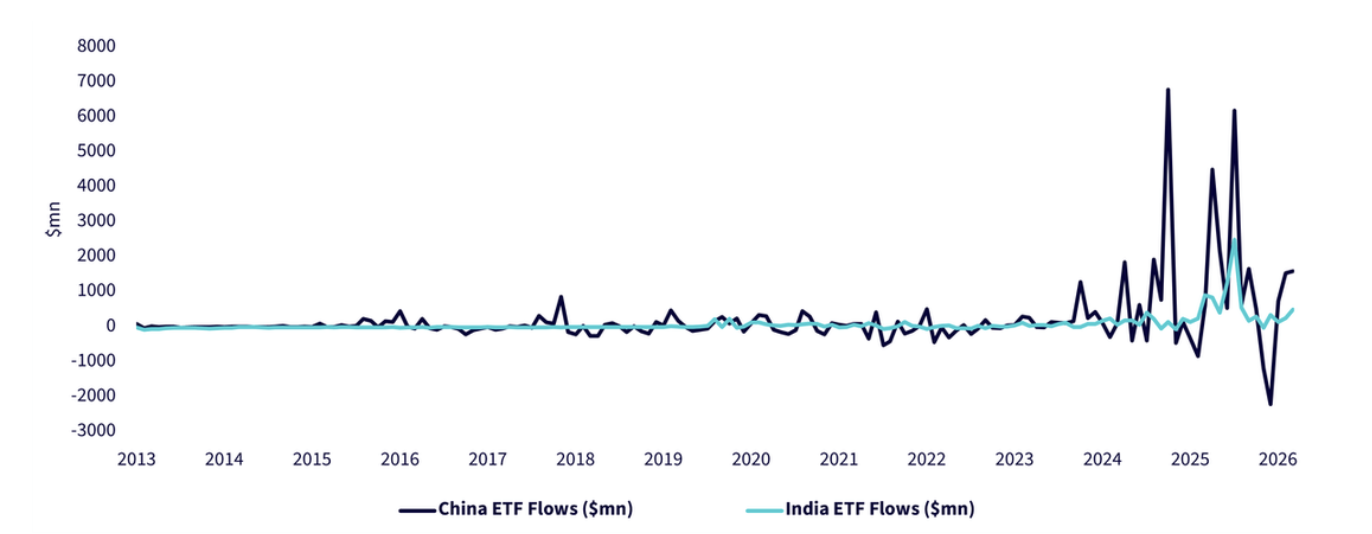
Çin, Şubat 2025’te seçili sigorta şirketlerinin altına yatırım yapabilmesi için bir pilot uygulama başlattı. Hindistan’da ise 2025’in sonlarına doğru emeklilik fonlarının yatırım yapabileceği araçlar arasına altın ve gümüş borsa yatırım fonları girdi. Böylece iki büyük piyasada da yatırım yetkisi genişledi. Her iki ülkede bu dönemlerde altına dayalı borsa yatırım ürünlerine girişler güçlendi. Toplam fon akımları bireysel ve kurumsal yatırımcıları birlikte kapsadığı için, girişlerin ne kadarının sigortacılardan veya emeklilik fonlarından geldiği ayrıştırılamıyor.
Altın fiyatı hızla yükselip portföydeki ağırlığı hedefin üzerine çıktığında, yeniden dengeleme satış da doğurabilir. Pilot programın yeni katılımcılara açılması veya mevcut yatırımcıların hedef ağırlıklarını artırması, ilk tahsis dalgasından sonra talebin yeniden hızlanabileceği iki kanal.
Dijital dolar rezervlerinde tonaj ile piyasa değeri farklı sinyaller veriyor
Dolar değerine sabitlenmiş büyük bir dijital para biriminin ihraççısı da rezervlerini çeşitlendirirken kayda değer bir altın alıcısı haline geldi. 2026’nın ilk yarısına ilişkin tahminler, alım tonajının 2025’in ikinci yarısına göre düştüğünü, ancak kayda değer düzeyde kaldığını gösteriyor. Bu talep, altına dayalı ayrı bir dijital ürünü desteklemek için tutulan teminattan farklı olarak, dolar bazlı dijital paranın rezerv portföyündeki altın pozisyonundan geliyor.
Rezerv beyanında altının dolar değerinin artması, tek başına yeni külçe satın alındığını göstermez. Mevcut stok, fiyat yükseldiğinde aynı tonajla daha yüksek bir piyasa değerine ulaşır. Benzer şekilde, bir yatırımcı her dönem aynı dolar tutarını ayırırsa, yüksek fiyat seviyesinde daha az ton satın alır. İhraççının sabit bir tahsis politikası izlediğine ilişkin açıklık bulunmadığından, ilk yarıdaki tonaj düşüşünü yorumlarken fiyat etkisini, rezervlerin toplam büyüklüğünü ve portföy tercihini birlikte değerlendirmek gerekiyor.
Merkez bankalarının alımları sürerken rezerv satışları da fiyatı etkiliyor
Resmî rezervlerde altına olan ilgi, 2022’den itibaren belirgin biçimde arttı. Rusya’ya uygulanan yaptırımların ardından rezerv varlıklarına erişim riski daha görünür hale geldi. Bir ülkenin kendi kontrolünde tuttuğu fiziksel altın, yabancı bir devletin ödeme taahhüdüne dayanmadığı için rezerv çeşitlendirmesinde farklı bir işlev görüyor. Altın pozisyonunun büyüklüğü kadar, varlığın nerede ve hangi saklama düzeni altında tutulduğu da bu işlevi etkiliyor.
2026’nın zayıf ve sonradan revize edilen ilk çeyreğinin ardından, ikinci çeyrek tahminleri küresel net alımlarda belirgin bir toparlanmaya işaret etti. Üçüncü çeyreğe ilişkin aylık bildirimlerde Çin’in alım hızının arttığı, Polonya’nın da rezervini büyütmeyi sürdürdüğü görüldü. Bildirilen işlemler toplam faaliyetin bir bölümünü kapsıyor. Açıklanmayan işlemler sonradan tahminlere eklendiğinde çeyreklik tablo değişebildiği için, tek bir dönemdeki sıçramadan kalıcı bir hızlanma sonucu çıkarmak güç.
Satış cephesinde Rusya altın rezervinde azalma bildirirken, Türkiye 2026’nın başlarında önemli miktarda altın sattı. Ülke bazında rezerv değişimlerinin ardındaki işlem ve muhasebe ayrıntıları her zaman tam olarak açıklanmıyor. Türkiye örneği, döviz kuru baskısı sırasında altının likiditeye çevrilebilmesinin rezerv yönetimi açısından önemini gösteriyor. Piyasada akut nakit ihtiyacı oluştuğunda fonlar da zararlarını veya teminat yükümlülüklerini karşılamak için kolay satılabilen altın pozisyonlarını azaltabiliyor. Bu nedenle finansal stresin ilk günlerinde altın düşerken, stres uzadığında korunma talebi yeniden güçlenebilir.
Ilımlı yavaşlama ile resesyon altına farklı zemin hazırlıyor
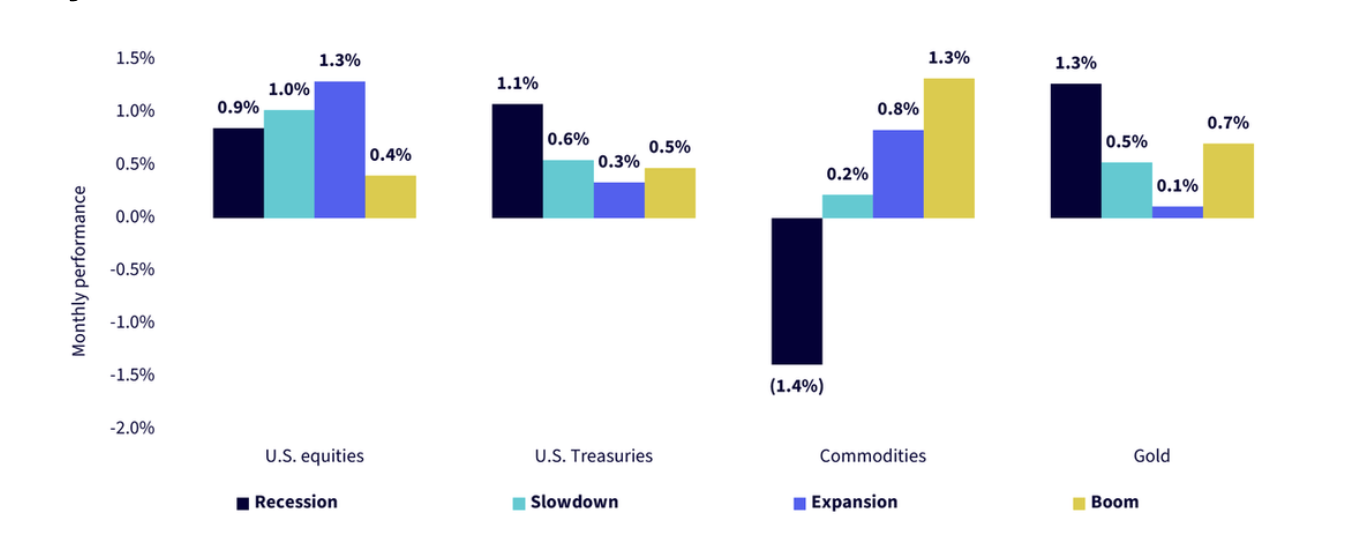
Ekonomiyi aylık öncü göstergelerle dört evreye bölen tarihsel bir karşılaştırmada, resesyon ve güçlü büyüme dönemlerinin her biri gözlemlerin yüzde 10’unu, yavaşlama ve genişleme dönemlerinin her biri yüzde 40’ını oluşturuyor. Altın en güçlü ortalama performansını resesyon grubunda gösteriyor. Ilımlı yavaşlamada ise ortalama destek daha sınırlı. Bunun bir nedeni, büyüme hız keserken enflasyon dirençli kalırsa para politikasının gevşemekte gecikebilmesi. Daha sert bir daralmada faiz indirimlerinin fiyatlanması ve riskli varlıklardan korunma arayışı aynı anda güçlenebiliyor.
Önümüzdeki 12 aya ilişkin yükseliş senaryosu, doların zayıflaması ve nominal tahvil faizlerindeki gerilemenin reel faizlere de yansıması üzerine kurulu. Enerji arzındaki aksamaların hafiflemesi enflasyon baskısını azaltabilir. Bu durumda tahvil getirilerinin enflasyon beklentilerinden daha hızlı düşmesi altının lehine çalışır. Enerji fiyatlarının yüksek kalması sıkı para politikasını uzatır ve dolar güçlenirse, kurumsal talep sürse bile ons yeniden baskı görebilir. Üçüncü bir olasılıkta ise borçlanma maliyetleri mali riskler nedeniyle yüksek kalırken rezerv çeşitlendirmesi hızlanır. Sonbaharda gözlenen direnç, özellikle bu son senaryoda önem kazanıyor. Fiyatın kalıcı bir yükselişe dönüp dönmeyeceğini, reel faizlerin yönü kadar yeni alıcıların ilk tahsislerinden sonra piyasada ne ölçüde kaldığı gösterecek.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.