ABD'de Barınma Krizi.. Ev Fiyatları Kongre Seçimlerinin Kaderini Belirleyecek mi?
Amerika Birleşik Devletleri'nde ev sahibi olmak artık sadece istikrarlı bir işe ve düzenli bir gelire sahip olmakla kolayca ulaşılabilecek bir hedef olmaktan çıktı. Gayrimenkul fiyatlarındaki, kredi faizlerindeki ve yaşam maliyetlerindeki artışla birlikte; başta gençler ve orta sınıf mensupları olmak üzere milyonlarca Amerikalı, ev satın alma maliyetlerinin birikim ve borçlanma kapasitelerini aşması nedeniyle ev sahipliği hayalini ertelemek zorunda kalıyor.
3 Kasım 2026
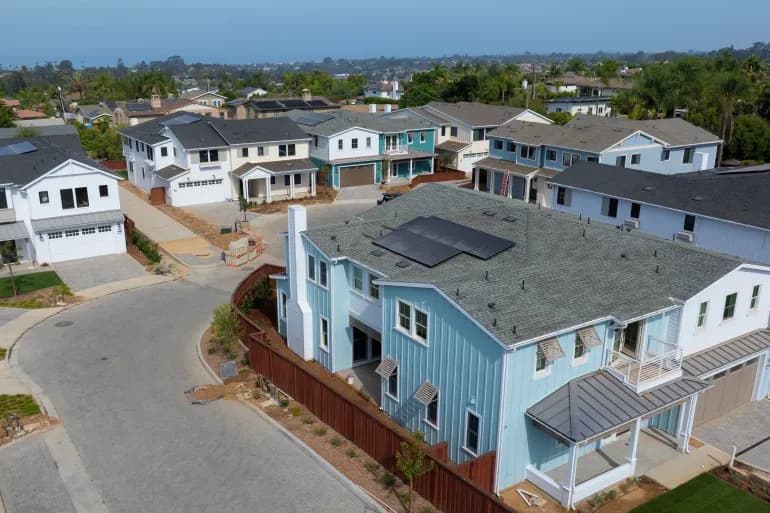
ABD'de ev sahibi olmak artık sadece istikrarlı bir işe ve düzenli bir gelire sahip olmakla kolayca ulaşılabilecek bir hedef olmaktan çıktı. Gayrimenkul fiyatlarındaki, kredi faizlerindeki ve yaşam maliyetlerindeki artışla birlikte; başta gençler ve orta sınıf mensupları olmak üzere milyonlarca Amerikalı, ev satın alma maliyetlerinin birikim ve borçlanma kapasitelerini aşması nedeniyle ev sahipliği hayalini ertelemek zorunda kalıyor.
Rakamlar bu dönüşümün boyutunu gözler önüne seriyor: Ulusal Emlakçılar Birliği'ne (NAR) göre, Eylül 2026'da satılan mevcut konutların medyan (ortanca) fiyatı 417 bin 500 dolara ulaştı.
3 Kasım'da yapılması planlanan Kongre ara seçimleri yaklaşırken barınma krizi; Cumhuriyetçilerin ve Demokratların, ekonomik istikrarın en önemli unsurlarından birini elde etmekte zorlanan bir nesil için ev sahibi olma hayalini yeniden ulaşılabilir kılıp kılamayacağına dair soruların odağında yeni bir siyasi teste dönüşüyor.
Artan Gayrimenkul Fiyatları
Son yıllarda konut fiyatları ile Amerikalı ailelerin gelirleri arasındaki fark giderek açılarak, özellikle ilk kez ev alacaklar için konut sahibi olmayı daha da zorlaştırdı.
Eylül 2026'da fiyat artışı yıllık bazda %1,3'e yavaşlamış olsa da Ulusal Emlakçılar Birliği'ne göre satılan mevcut konutların medyan fiyatı tüm zamanların en yüksek eylül ayı seviyesini kaydetti.
Geçmiş yıllarla yapılan karşılaştırma dönüşümün büyüklüğünü ortaya koyuyor: Harvard Üniversitesi'nin "ABD'de Konutun Durumu 2026" raporuna göre, mevcut ev fiyatları 2020'den bu yana %54 artarak 1990'larda hanehalkı ortalama gelirinin yaklaşık üç katıyken, bugün bu gelirin beş katına yaklaştı.
Buna karşılık, ABD Nüfus Sayım Bürosu (Census Bureau) verilerine göre, 2025 yılında ortalama hanehalkı geliri 87 bin 460 dolar olarak gerçekleşti; bu seviye, ortalama fiyatlı bir evi satın alma maliyetini karşılamak için gereken gelirin oldukça altında kalıyor.
Harvard Üniversitesi'nin hesaplamalarına göre, bir eve sahip olmanın tahmini aylık maliyeti 2020 başındaki ortalama 1.700 dolardan 2025 sonu itibarıyla 3.100 dolara yükselirken; çalışmadaki varsayımlara göre bunu karşılamak için gereken yıllık gelir 66 bin dolardan 120 bin doların üzerine çıktı.
Böylece, pahalılık dalgasından önce ev satın alıp konut değer artışından yararlananlar ile daha yüksek birikim ve gelire ihtiyaç duyan yeni alıcılar arasındaki makas açılırken, konut kredisi faizleri ev sahibi olma hayalini daha da zorlaştırıyor.
Kredi Faizleri.. Ağır Bir Finansal Yük
Yüksek emlak fiyatlarının yanı sıra, artan konut kredisi (mortgage) faizleri, peşinat biriktirmeyi başaran aileler için bile ABD'de ev sahibi olmayı iki kat zorlaştırdı.
Freddie Mac verilerine göre, 30 yıl vadeli sabit konut kredisi faiz oranı 22 Ekim 2026'da ortalama %7,32 olarak gerçekleşti. Bu oran bir hafta önce %7,40, bir yıl önce %6,19 seviyesindeydi; 2021 yılındaki yıllık ortalama ise %2,96'yı geçmiyordu.
Bu değişimin maliyeti, 400 bin dolar değerinde bir ev satın almak isteyen ve 80 bin dolar peşinat ödeyip kalan 320 bin doları krediyle karşılayan bir aile örneğinde açıkça görülüyor. %3 sabit faiz oranında aylık taksit yaklaşık 1.349 dolar iken, %7,32 faiz oranında bu rakam vergi, sigorta ve bakım masrafları hariç yıllık 10 bin dolardan fazla bir artışla 2.198 dolara fırlıyor.
30 yıllık bir süre zarfında, bu kredinin toplam faiz maliyeti yaklaşık 166 bin dolardan 471 bin dolara çıkarak 305 bin dolardan fazla bir fark oluşturuyor; bu da satılan evin fiyatı sabit kalsa bile maliyetini katlamasına yol açıyor.
Konut kredisi faizleri para politikasına, enflasyon beklentilerine ve uzun vadeli ABD Hazine tahvili getirilerine bağlı olduğundan, Fed'in gösterge faiz oranını düşürmesi konut kredisi maliyetlerinde doğrudan aynı oranda bir düşüş getirmeyebiliyor.
Dolayısıyla yeni alıcılar yalnızca artan ev fiyatlarıyla değil, aynı zamanda kredinin ödeneceği üç on yıl boyunca evin fiyatına yüz binlerce dolar ekleyen bir finansman maliyetiyle de karşı karşıya kalıyor.
Çalışan Ama Ev Almayı Erteleyen Bir Nesil
Barınma krizi, yükselen emlak fiyatları, kiralar ve öğrenim kredisi borçlarıyla karşı karşıya kalan ve önceki nesillere kıyasla ev almak için gerekli parayı biriktirmekte zorlanan genç nesiller, özellikle Z Kuşağı üzerinde daha ağır bir baskı oluşturuyor.
Ulusal Emlakçılar Birliği'nin Nisan 2026'da yayımlanan raporuna göre Z Kuşağı, ev alıcılarının yalnızca %4'ünü oluştururken; daha yaşlı nesiller %42'sini, Milenyum kuşağı ise %26'sını oluşturdu.
Piyasaya giriş zorluğu, ilk kez ev alanların payının %21'e gerilemesinde de görülüyor. Bu oran, veri kayıtlarının tutulmaya başlandığı 1981 yılından bu yana görülen en düşük seviyedir. Kasım 2025'te yayımlanan bir anket, 1980'lerde 20'li yaşların sonlarında olan ilk kez ev alanların ortalama yaşının 40'a yükseldiğini ortaya koydu
Kriz artık sadece mülk edinimini ertelemekle sınırlı kalmayıp müstakil yaşama geçişin kendisine de uzanıyor.Harvard Üniversitesi'nin Ağustos 2026'da yayımladığı araştırmaya göre, 18-34 yaş arası bağımsız konut sahibi olan gençlerin oranı 2023'teki %33,3 seviyesinden 2024'te %32,7'ye geriledi.
Bu nedenle bazı gençler masrafları kısmak için aileleriyle yaşamaya devam etmek veya başkalarıyla evi paylaşmak zorunda kalırken, ev alımının gecikmesi gayrimenkul serveti biriktirmek için kalan yılları azaltıyor ve onları kendilerinden önce ev sahibi olan nesillerden daha da uzaklaştırıyor.
Mülkiyet Yükü ile Kira Tuzağı Arasında
Barınma krizi yalnızca yeni nesillerle sınırlı kalmayıp genel olarak Amerikan orta sınıfına da yayılıyor; zira konut kredisi taksitleri, kiralar, vergiler ve sigortalar hane gelirlerinin giderek daha büyük bir kısmını yutuyor.
Harvard Üniversitesi tarafından Şubat 2026'da yayımlanan bir araştırmaya göre, tüm gelir gruplarında gelirinin %30'undan fazlasını barınmaya harcayan Amerikalı hane sayısı 2024 yılında 43,5 milyona ulaştı; bu rakam 2019'a kıyasla 6,4 milyonluk bir artış anlamına geliyor.
Ev sahipleri de bu baskılardan muaf kalmadı. Yaklaşık 20,7 milyon ev sahibi hane, gelirinin %30'unu aşan barınma yükümlülükleri taşıyor. Harvard'ın 2026 Konut Raporu'na göre 2019-2025 yılları arasında emlak vergileri %31 artarken, konut sigortası aylık ortalama primleri %72 fırladı.
Kiracılar ise başka bir ikilemle karşı karşıya: Toplam kiracı hanelerin %49'unu temsil eden 22,7 milyon hane,2024 yılında gelirinin %30'undan fazlasını barınmaya ayırırken; 12,1 milyon hane gelirinin yarısından fazlasını harcadı.
Harvard verilerine göre, 2019-2024 yılları arasında kiracılar için ortalama barınma maliyeti %38 artarken,gelirlerindeki artış %28'de kaldı.
Bu uçurum, özellikle düşük maliyetli konut eksikliğiyle birleştiğinde kiracıların ev satın almak için birikim yapma yeteneğini zayıflatıyor. ABD piyasası 2014-2024 yılları arasında enflasyondan arındırılmış aylık kirası 1.000 doların altında olan 7 milyondan fazla konut birimini kaybetti.
Böylece, mülklerinin değer artışından yararlanan ve 2025 sonu itibarıyla birikmiş gayrimenkul özkaynakları toplamda yaklaşık 34 trilyon dolara ulaşan eski mülk sahipleri ile yüksek kiralar yüzünden birikimleri eriyen ve ev sahibi olma hayalini erteleyen kiracı haneler arasındaki makas giderek derinleşiyor.
Ev Fiyatları Neden Düşmüyor?
Amerikalıların ev satın alma gücünün düşmesine rağmen fiyatlar, konutları yeniden erişilebilir kılacak geniş çaplı bir düşüş göstermedi. Ulusal Emlakçılar Birliği'ne göre, sözleşmesi imzalanmış ancak satışı henüz tamamlanmamış konut satışları endeksi Eylül 2026'da %7,3 oranında gerileyerek verilerin tutulmaya başladığı 2001 yılından bu yana en düşük seviyeyi kaydetti.
Bu çelişki kısmen "konut kredisine kilitlenme" (mortgage lock-in) olgusuyla açıklanıyor: Ev sahipleri, düşük faizli kredilerle satın aldıkları evleri satıp daha yüksek maliyetle yeniden borçlanmaktan kaçınmak için ellerindeki evleri satmıyor; bu durum alıcılar için mevcut arzı kısıtlıyor.
İnşaat sektöründeki yavaşlama da sorunu derinleştiriyor. ABD Nüfus Sayım Bürosu verileri, eylül ayında tek ailelik konut inşaatı başlangıçlarının %4,6 azalarak mevsimsellikten arındırılmış öncü tahminlere göre yıllık 859 bin birim seviyesine gerilediğini gösterdi.
Ev sahiplerinin mülklerini elde tutması ve özellikle orta sınıfın alım gücüne uygun konut kategorisinde inşaatların yavaşlaması nedeniyle arz kısıtlı kaldığı sürece, tek başına zayıf talep fiyatları düşürmeye yetmiyor.
Sandıkta Barınma Krizi
3 Kasım 2026 Kongre ara seçimleri yaklaşırken barınma krizi, hayat pahalılığı etrafında şekillenen seçim savaşının ana parçalarından birine dönüşüyor. Demokratlar ekonomik hoşnutsuzluğu kendi lehlerine çevirmeye çalışırken, Cumhuriyetçiler Trump yönetiminin politikalarını savunuyor.
Kamuoyu araştırmaları ekonomik endişenin boyutunu sergiliyor: Associated Press ve NORC Merkezi tarafından Ekim 2026'da yayımlanan bir anket, seçmenlerin %85'inin ekonomiyi oy tercihlerini etkileyen en önemli konulardan biri olarak gördüğünü, %84'ünün ise yaşam maliyetinin etkisini vurguladığını gösteriyor (bu durum barınma krizinin tek başına tercihleri belirleyeceği anlamına gelmese de).
Kriz karşısında Trump, Ocak ve Mart 2026'da büyük yatırımcıların bireysel alıcılarla rekabetini sınırlamayı,inşaat kısıtlamalarını esnetmeyi ve konut finansmanını kolaylaştırmayı hedefleyen kararnameler imzaladı.
22 Ekim'de ise konut maliyetlerini düşürmeye yönelik ilave tedbirler içeren yeni bir kararname yayımladı. Bu tedbirler arasında; gerekli şartları taşıyan borçlular için bazı konut sigortası maliyetlerinin kaldırılmasına zemin hazırlanması, prefabrik ev yapımının kolaylaştırılması ve kamu kurumları tarafından sağlanan bazı doğrudan konut kredilerinin faizlerinin düşürülmesi yer alıyor.
Buna karşılık Senato'daki Demokrat lider Chuck Schumer; arzı artırmayı, kiracıları korumayı ve ev sahipliği fırsatlarını genişletmeyi içeren bir konut maliyetlerini düşürme gündemi sundu.
İki parti arasındaki görüş ayrılıklarına rağmen Kongre, Temmuz 2026'da Trump'ın imzası olmadan yürürlüğe giren ve inşaat ile finansmanı kolaylaştıracak reformlar içeren "21. Yüzyılda Konuta Giden Yol Yasası"nı onayladı.
Ancak bu önlemlerin etkileri henüz netleşmedi; bu da barınma krizini her iki parti için de —özellikle ekonomik politikaların başarısını artık sadece büyüme göstergeleriyle değil, ev sahibi olabilme güçleriyle ölçen gençler ve orta sınıf nezdinde— çetin bir seçim sınavına dönüştürüyor.
Amerikan Rüyası Sınavda
Hükümet girişimlerine ve seçim vaatlerine rağmen, ABD'deki barınma krizini çözmek yalnızca kredi faizlerini düşürmekten çok daha karmaşık görünüyor. Zira borçlanma maliyetlerinin düşmesi, konut arzı aynı hızda genişlemediği takdirde alıcıları tekrar piyasaya çekerek fiyatları yeniden yukarı tırmandırabilir.
Bu nedenle sunulan çözümler; uygun fiyatlı konut inşaatının artırılmasını, ruhsat süreçlerinin sadeleştirilmesini, yeni alıcılar için peşinat desteğini ve kira yardımlarının genişletilmesini kapsıyor. Ancak yüksek inşaat maliyetleri ile eyaletler ve belediyeler arasındaki farklı mevzuatlar bu adımların sonuç vermesini geciktirebilir.
Bu politikaların sonuçları beklenirken, daha düşük fiyatlar ve faizlerle ev satın alan nesiller ile birikim yapmakta ve borçlanmakta giderek daha fazla zorlanan nesiller arasındaki uçurum büyüyor; ev sahibi olmak Amerikalılar arasındaki en belirgin ekonomik eşitsizlik göstergelerinden biri haline geliyor.
Kasım seçimlerinin sonuçları ne olursa olsun, Cumhuriyetçiler ve Demokratlar için asıl sınav verdikleri vaatlerde değil; "Amerikan Rüyası"nın en önemli simgelerinden birini, mülk edinmeyi ertelemek zorunda kalan bir nesil için yeniden erişilebilir kılma becerilerinde yatıyor.
Kaynak: Al Jazeera
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.