
NİTELİKLİ YATIRIMCI EŞİĞİ ELLİ KATINA ÇIKTI: BEDELİ NEDEN FON SEKTÖRÜ ÖDÜYOR?

Halim Çun
11 Kasım 2026
Sermaye piyasalarında yaşanan sorunların ardından nitelikli yatırımcı eşiği on ayda elli katına çıkarıldı. Peki bu karar sorunların gerçek nedenlerini ortadan kaldıracak mı, yoksa yatırım fonlarına ve yatırımcılarına yeni bir fatura mı çıkaracak?
Hindistan sermaye piyasası düzenleyicisi SEBI, 5 Kasım 2026'da alternatif yatırım fonlarına erişimi kolaylaştıran yeni bir düzenleme açıkladı. Amaç, yatırımcıların yeterliliğini belirleyen akreditasyon sürecini sadeleştirmek, farklı yeterlilik ölçütleri oluşturmak ve alternatif yatırım piyasasının gelişmesini desteklemek.
Yeni düzenlemeyle mevcut gelir ve net servet koşullarına, menkul kıymet yatırımlarının büyüklüğüne dayanan bir seçenek eklendi. Bireyler için 50 milyon rupi ( 23,5 milyon TL) tutarında menkul kıymet yatırımı yeni bir yeterlilik ölçütü olarak kabul edildi. Alternatif fon yöneticilerine ve belirli portföy yönetim kuruluşlarına da yatırımcıların akreditasyonunu doğrudan gerçekleştirme imkânı tanındı. Böylece gereksiz bürokrasi azaltılırken doğrulama ve denetim sorumlulukları da açıkça tanımlandı.[1]
Aslında bu karar, Hindistan'ın birkaç yıldır sürdürdüğü daha geniş bir reformun parçası. Ülke, girişim sermayesi, özel kredi ve alternatif yatırım stratejilerini geliştirmeye çalışıyor. 2025'te oluşturulan Uzmanlaşmış Yatırım Fonları (Specialized Investment Funds – SIF) kategorisi bunun dikkat çekici bir örneği.
Hindistan'da geleneksel yatırım fonları ile yüksek tutarlı alternatif yatırım fonları (Alternative Investment Funds – AIF) arasında yeni bir kategori oluşturuldu. SIF'ler uzun-kısa hisse stratejileri, türev araçlar ve daha esnek portföy yönetimi teknikleri kullanabiliyor. Yatırımcıların bu fonlara erişebilmesi için genel olarak 1 milyon rupi, yaklaşık 10–12 bin dolar düzeyinde asgari yatırım yapması yeterli. Üstelik bu tutar yatırımcının toplam servetine ilişkin bir eşik değil, fona yatırdığı para.[2]
Hindistan'ın yaklaşımı, bütün yatırımcılara bütün riskli ürünleri satmak değil; farklı yatırımcı profilleri ve farklı riskler için farklı fon kategorileri oluşturmak.
Aynı dönemde Türkiye'de ise neredeyse bunun tam tersi yaşanıyor.
On ayda elli kat artış: Enflasyonla açıklamak biraz zor!
Türkiye'de nitelikli yatırımcı statüsünde esas alınan finansal varlık tutarı, 18 Aralık 2025'e kadar 1 milyon TL idi. SPK bu tarihte eşiği 10 milyon TL'ye yükseltti. Ardından 26 Ekim 2026'da, henüz on ay bile geçmeden, 50 milyon TL olarak yeniden belirledi.[3]
Nitelikli yatırımcı olabilmek için aranan finansal varlık büyüklüğü on ayda tam elli katına çıkarıldı.
Türkiye'de enflasyonun yüksek olduğuna alışığız ama on ayda elli katlık artışı enflasyon düzeltmesiyle açıklamak biraz güç. Bu, parasal tutarların güncellenmesinden çok daha fazlası; sermaye piyasalarına erişimin kapsamını köklü biçimde değiştiren bir karar.
Üstelik Aralık 2025'te girişim sermayesi yatırım fonları (GSYF) ve gayrimenkul yatırım fonları (GYF) için korunan istisna da Ekim 2026'da kaldırıldı.
Daha önemlisi, Aralık 2025 düzenlemesi mevcut nitelikli yatırımcıların statüsünü korurken, Ekim 2026 kararı bu korumayı kaldırdı. Yeni koşulları belgeleyemeyen yatırımcıların ilgili sermaye piyasası araçlarında yalnızca satış yönünde işlem yapabilmesi öngörüldü.[4]
Yani yalnızca yeni yatırımcıların kapısı daraltılmadı; daha önce bu kapıdan girmiş yatırımcıların yeni alım yapabilmesi de sınırlandırıldı.
Peki bu karar hangi sorunu çözmek için alındı? Çözmesi beklenen sorunla yaratabileceği ekonomik zararlar arasında makul bir denge kuruldu mu?
Sorun başka yerde, fatura yatırımcıya
Türkiye'de son aylarda yaşanan sermaye piyasası kaynaklı gelişmeler, yatırım fonlarının yönetimi, değerlemesi, likiditesi ve denetimi konusunda ciddi sorular ortaya çıkardı. Bazı fonların portföylerinde yoğunlaşan hisse senetlerinin fiyat oluşumu, bu fiyatların fon değerlerine yansıması, yatırımcıların alım-satım talepleri ve tasfiye süreçleri kamuoyunda geniş biçimde tartışıldı.
Bu gelişmeler sıklıkla bir “fon krizi” olarak adlandırılıyor. Oysa bu tanımlama bile sorunun kaynağı konusunda yanıltıcı olabilir. Sermaye piyasalarındaki fiyat oluşumu ve gözetim sorunlarının sonuçları yatırım fonlarına ve yatırımcılarına yansıdı. Bazı fonların yönetiminde sorumluluklar bulunması, bütün fon sektörünün bu sorunların kaynağı olduğu anlamına gelmiyor.
Fonlar ve yatırımcıları yaşananların önemli mağdurları arasındayken, şimdi alınan önlemlerin maliyetini de yine onların üstlenmesi isteniyor.
Burada temel soru şu: Yaşananların nedeni nitelikli yatırımcıların yeterince varlıklı olmaması mıydı?
Bir fonda yapay fiyat oluşumu veya hatalı değerleme varsa, yatırımcının 1 milyon TL yerine 50 milyon TL finansal varlığa sahip olması bunu önler mi? Portföy yoğunlaşması yeterince denetlenmemişse yatırımcıların daha zengin olması bu eksikliği giderir mi? Çıkar çatışmaları, likidite uyumsuzluğu veya risk yönetimindeki zafiyetler yatırımcının banka hesabındaki tutarla ortadan kalkar mı?
Elbette hayır.
Üstelik, dünyanın en büyük ve en profesyonel kurumsal yatırımcılarından biri olan Norveç Varlık Fonu'nun bile sermaye piyasalarında yaşanan sorunlardan etkilenebildiği bir ortamda, nitelikli yatırımcı eşiğini yükseltmenin bu sorunları nasıl çözeceğini anlamak güç. Mesele yatırımcının ne kadar varlıklı veya deneyimli olduğundan önce, yatırım yaptığı piyasada fiyatların nasıl oluştuğu, işlemlerin nasıl denetlendiği ve kuralların nasıl uygulandığıdır. Dünyanın en deneyimli yatırımcıları bile piyasa bütünlüğündeki sorunlardan korunamıyorsa, çözümü yatırımcıların servetinde aramak ne kadar anlamlı?
Bu durum bana Nasrettin Hoca'nın kaybettiği anahtarı, kaybettiği karanlık yerde değil de daha aydınlık olduğu için başka yerde aradığı fıkrayı hatırlatıyor.
Anahtarın nerede kaybolduğu belli, ama aramak için daha kolay bir yer seçiliyor.
Sermaye piyasalarında ortaya çıkan sorunların nedenlerini fiyat oluşumunda, fon yönetiminde ve denetim mekanizmalarında aramak yerine, faturayı nitelikli yatırımcıya kesmek de biraz buna benziyor.
Nitelikli yatırımcı sınırlamalarının elbette meşru bir amacı var. Karmaşık ve yüksek riskli ürünlere yatırım yapan kişilerin bu riskleri anlayabilecek ve olası zararları karşılayabilecek kapasitede olması bekleniyor.
Ancak yatırımcı yeterliliği ile piyasa bütünlüğü birbirinden farklı meseleler. Nitelikli yatırımcı koşulları, bazı yatırımcıların yüksek riskli ürünlere erişimini sınırlandırabilir; fakat fonların doğru yönetilmesini, varlıkların gerçeğe uygun fiyatlanmasını veya mevzuata aykırı işlemlerin önlenmesini sağlamaz.
Yatırımcıların servetini yükseltmek, fonların güvenilirliğini artırmanın yerine geçemez.
Üstelik yanlış teşhis yalnızca etkisiz bir tedaviye değil, başka alanlarda ciddi zararlara da yol açabilir.
Servet büyüklüğü finansal okuryazarlık sağlar mı?
Nitelikli yatırımcı kavramının kendisi üzerinde de düşünmemiz gerekiyor.
Finansal varlık büyüklüğü, yatırımcının zarar karşılama kapasitesi hakkında bilgi verebilir. Ancak finansal bilgi, deneyim ve riskleri değerlendirme becerisi hakkında aynı ölçüde güvenilir bir gösterge değildir.
Örneğin yıllarca portföy yönetimi, bankacılık veya sermaye piyasalarında çalışmış, farklı yatırım stratejilerini bilen ve riskleri değerlendirebilen bir kişinin 10 milyon TL finansal varlığı olduğunu düşünelim. Buna karşılık 50 milyon TL servete miras yoluyla ulaşmış, yatırım deneyimi bulunmayan başka bir kişi olsun.
Hangisi daha nitelikli yatırımcıdır?
Servet büyüklüğü ile finansal okuryazarlık birbirinin yerine geçebilecek kavramlar değildir. Yüksek servet, kayıpları karşılama kapasitesi sağlayabilir; fakat bilgi ve deneyimi garanti etmez.
Avrupa Birliği'nin MiFID II düzenlemesi bu konuda öğretici. Talebe dayalı profesyonel müşteri statüsünde 500 bin avroyu aşan finansal portföy, belirli büyüklük ve sıklıkta işlem deneyimi ve finans sektöründe en az bir yıllık ilgili mesleki deneyim ölçütlerinden en az ikisinin sağlanması gerekiyor. Ayrıca yatırım kuruluşunun kişinin bilgi ve deneyimini değerlendirmesi şart.[5]
ABD'de de belirli mesleki lisanslara sahip kişilerin yalnızca servet veya gelir koşullarına bağlı olmadan akredite yatırımcı statüsü kazanabildiği durumlar bulunuyor.
Türkiye'de profesyonel müşteri sınıflandırmasında işlem geçmişine ilişkin ölçütler ve bazı kurumsal yatırımcılar için ayrı düzenlemeler mevcut. Ancak bireysel yatırımcıların mesleki deneyim ve finansal bilgilerini, finansal varlık büyüklüğüne daha güçlü bir alternatif olarak değerlendiren bir sistem neden geliştirilmiyor?
Nitelikli yatırımcıyı yalnızca servetiyle değil, bilgi ve deneyimiyle de değerlendirmek daha doğru bir yatırımcı koruması sağlamaz mı?
Serbest fon demek yüksek riskli fon demek değildir
Türkiye'de serbest fonlar hakkında önemli bir yanlış algı bulunuyor: Serbest fonların mutlaka yüksek riskli olduğu düşünülüyor.
Oysa dünyadaki hedge fonlar için de Türkiye'deki serbest fonlar için de bu doğru değil.
Hedge fonların temel özelliği mutlaka yüksek risk almaları değil, geleneksel yatırım fonlarına göre daha esnek yatırım stratejileri uygulayabilmeleridir. Bazıları yüksek kaldıraç ve yoğunlaşmış pozisyonlar taşırken bazıları piyasa yönünden bağımsız getiri sağlamaya, dalgalanmayı azaltmaya veya yatırımcıların portföy risklerini çeşitlendirmeye çalışıyor.
Türkiye'de de serbest fonların önemli bir bölümü düşük riskli yatırım stratejileri uyguluyor. Sektör verilerine dayanan sınıflandırmalarda serbest fonların yaklaşık %67'sinin para piyasası ve dövize dayalı stratejiler izleyen fonlardan oluşması dikkat çekici. Bunların önemli bir bölümünün risk katsayıları da görece düşük.
Elbette döviz cinsinden yatırım yapmak veya para piyasası araçlarına yönelmek bütün risklerin ortadan kalktığı anlamına gelmez. Kur riski, kredi riski, likidite riski ve karşı taraf riski devam edebilir. Ancak bunları yüksek kaldıraçlı, yoğunlaşmış hisse senedi stratejileriyle aynı risk kategorisinde değerlendirmek de doğru değil.
Bir fonun serbest fon olması, otomatik olarak yüksek riskli olduğu anlamına gelmez. Risk, fonun isminden veya hukuki kategorisinden değil, portföyünden ve uyguladığı stratejiden kaynaklanır.
İşte bu nedenle bütün serbest fonların aynı yüksek yatırımcı eşiğine tabi tutulması da sorgulanmalı.
Serbest fonların yatırımcı tabanının daralması yalnızca belirli fonların satışlarını azaltmayacak. Yeni fon kuruluşlarını, uzmanlaşmış portföy yönetimi ekiplerini, yatırım stratejilerindeki çeşitliliği ve sektör içindeki rekabeti de olumsuz etkileyebilecek.
Sorun yalnızca bugün satılabilecek fonların sayısı değil, yarın kurulabilecek fonların ve geliştirilebilecek yatırım stratejilerinin geleceği.
Girişim sermayesinde daha ciddi bir sorun: Verilmiş taahhütler ne olacak?
Kararın belki de en önemli ve yeterince tartışılmayan sonucu, GSYF ve GYF'leri de etkilemesi.
GSYF'ler, teknoloji girişimleri ve büyüme aşamasındaki şirketler için uzun vadeli özkaynak finansmanı sağlayan önemli araçlar. GYF'ler ise gayrimenkul yatırımlarının profesyonel yönetim altında, kolektif biçimde gerçekleştirilmesini mümkün kılıyor.
Bu iki fon türünün ekonomik işlevleri, yatırım vadeleri ve likidite yapıları, günlük işlem gören hisse senetlerine yatırım yapan serbest fonlardan önemli ölçüde farklı.
Üstelik GSYF'ler açısından mesele yalnızca yeni yatırımcı bulmakla sınırlı değil.
Sektör tarafından düzenleyici otoriteye iletilen görüşlerde dikkat çekilen önemli bir sorun, GSYF'lerde kullanılan kaynak taahhüdü sistemi. Yatırımcı başlangıçta belirli bir sermaye taahhüdünde bulunuyor; fon yöneticisi yatırımlar gerçekleştikçe kendisinden ödeme talep ediyor. Ancak daha önce nitelikli yatırımcı olarak taahhütte bulunan kişi yeni 50 milyon TL sınırını karşılayamıyorsa, ödeme çağrısı üzerine yeni fon payı alamama riskiyle karşılaşıyor.
Yani düzenleme, henüz yapılmamış yatırımları sınırlamakla kalmıyor; geçmişte verilmiş taahhütlerin yerine getirilmesini de zorlaştırabiliyor.
Bunun sonucunda girişimlerin beklediği finansman gecikebilir, fonların yatırım planları aksayabilir ve taraflar arasında hukuki ihtilaflar doğabilir.
İkinci sorun ise daha ilginç.
Türkiye'de Ar-Ge ve teknokent teşviklerinden yararlanan bazı şirketlerin, ilgili mevzuat kapsamında kazançlarının belirli bir bölümünü girişim yatırımlarına yönlendirmesi gerekiyor. GSYF'ler bu yükümlülüğü yerine getirmenin kurumsal yollarından biri. Fakat yeni nitelikli yatırımcı koşullarını karşılayamayan şirketlerin GSYF üzerinden yatırım yapması güçleşiyor.
Bir taraftan şirketlere girişim sermayesine yatırım yapmalarını teşvik ediyor, hatta belirli koşullarda zorunlu tutuyoruz; diğer taraftan bu yatırımı gerçekleştirebilecekleri kurumsal araçlardan birine erişimlerini sınırlandırıyoruz.
Bu durum, yatırımcı korumasının ötesinde, kamu politikaları arasında bir uyum sorununa işaret ediyor.
Sektörün önerileri bu nedenle önemli: Mevcut yatırımcıların yeni alımlar bakımından durumunun yeniden değerlendirilmesi, önceden verilmiş kaynak taahhütleri için istisna tanınması ve yasal girişim yatırımı yükümlülüğü bulunan şirketlerin GSYF alımlarında özel düzenleme yapılması.
Yatırımcıyı korumak için getirilen bir düzenleme, daha önce sözleşmeyle taahhüt edilmiş yatırımları ve kamu tarafından teşvik edilen girişim finansmanını aksatıyorsa, burada gerçekten kimi, neden koruyoruz?
Dünyada başka çözümler var
ABD ve Avrupa uygulamalarında yatırımcı koruması yalnızca finansal servet eşiğine dayanmıyor. Yatırımcının yeterliliği, fonun risk düzeyi, asgari yatırım tutarı, likidite koşulları ve dağıtım kanalları farklı düzenleme araçlarıyla ele alınıyor.
Örneğin ABD'de geleneksel yatırım fonları günlük geri alım imkânı sunarken özel hedge fonlar aylık veya üç aylık işlem dönemleri ve uzun ihbar süreleri uygulayabiliyor. Ayrıca belirli dönemlerde geri alım yapan interval fund adı verilen fonlar da bulunuyor.
Avrupa'da uzun vadeli yatırım fonlarına ilişkin ELTIF düzenlemeleri, bireysel yatırımcıların özel piyasa yatırımlarına erişimini kolaylaştırırken fonların likidite yapısına uygun geri alım koşulları getiriyor.
Hindistan'ın SIF modeli ise geleneksel fonlarla yüksek tutarlı alternatif fonlar arasında yeni bir kategori oluşturuyor.
Bu örnekler Türkiye açısından önemli bir soruyu gündeme getiriyor:
Neden bütün serbest fonları aynı yatırımcı eşiğiyle düzenlemek yerine, fonların risklerine göre farklı kategoriler oluşturmuyoruz?
Örneğin likit varlıklara yatırım yapan, kaldıraç ve yoğunlaşma sınırları belirlenmiş alternatif fonların daha geniş bir yatırımcı kitlesine sunulması düşünülebilir. Bu fonlarda 100 bin veya 250 bin TL gibi asgari yatırım tutarları, yatırımcının bilgi ve deneyimini ölçen uygunluk değerlendirmeleri ve fonun stratejisine göre farklı geri alım süreleri uygulanabilir.
Daha karmaşık, yoğunlaşmış veya likit olmayan yatırımlara yönelen fonlar içinse daha yüksek yeterlilik koşulları ve daha uzun ihbar süreleri öngörülebilir.
Burada önemli olan, fonun yatırım stratejisiyle yatırımcıya sunulan likidite imkânının uyumlu olması. Likit olmayan varlıklara yatırım yapan bir fonda günlük geri alım imkânı sunmak, yatırımcılar arasında adaletsizliğe ve fon yönetiminde ciddi sorunlara yol açabilir.
Ancak uzun ihbar sürelerinin de tek başına çözüm olmadığını vurgulamak gerekiyor. Bunlar likidite riskini azaltabilir; yanlış değerlemeyi, çıkar çatışmalarını veya yapay fiyat oluşumunu önleyemez.
Asıl ihtiyaç, yatırımcıyı yalnızca servetine göre sınıflandırmak yerine, fonları taşıdıkları risklere göre ayrıştırmak ve her kategoriye uygun yatırımcı, likidite ve denetim koşulları oluşturmaktır.
Elli kat artışın etkisi ölçüldü mü?
Düzenlemenin ekonomik etkilerini değerlendirebilmek için Türkiye'de kaç kişinin 1 milyon TL, 10 milyon TL ve 50 milyon TL üzerinde finansal varlığa sahip olduğunu bilmemiz gerekiyor.
Eylül 2026 pay senedi portföyü dağılımına ilişkin veriler şu tabloyu ortaya koyuyor:
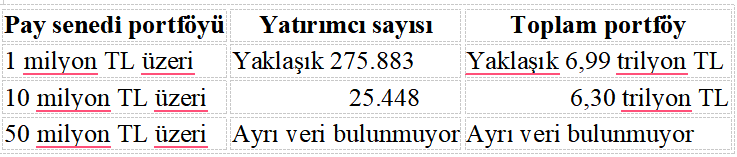
Bu tablo iki açıdan dikkat çekici.
Birincisi, 1 milyon TL üzerinde pay senedi portföyü bulunan yaklaşık 276 bin yatırımcının yalnızca 25 bini, yani %9,2'si 10 milyon TL'nin üzerinde portföye sahip. Yalnızca pay senedi portföy büyüklüğü esas alındığında, ilk eşik artışı bile potansiyel yatırımcı kitlesini yaklaşık %91 daraltabilecek ölçekteydi.
İkincisi, yatırımcı sayısı ile portföy büyüklüğü arasında büyük bir yoğunlaşma bulunuyor. 10 milyon TL üzerinde portföye sahip yatırımcılar, bu gruptaki kişilerin yalnızca %9,2'sini oluştururken toplam portföy değerinin yaklaşık %90'ını elinde bulunduruyor.
50 milyon TL sınırına geçildiğinde, yalnızca pay senedi portföyü bu eşiği aşan yatırımcı sayısının daha da azalacağı açık. Ancak bu grupta kaç kişi bulunduğunu bilmiyoruz. Ancak tahminler 5-10 bin civarında .
Burada önemli bir ayrım var: Bu rakamlar yalnızca pay senedi portföylerini gösteriyor. Mevduat, yatırım fonları ve diğer finansal varlıklar dahil değil. Dolayısıyla tabloyu doğrudan nitelikli yatırımcı sayısı olarak değerlendiremeyiz.
Yine de mevcut veriler, finansal eşiklerin yükseltilmesinin yatırımcı kitlesi üzerinde ne kadar büyük etkiler yaratabileceğini gösteriyor.
Böylesine kapsamlı bir karar alınırken kaç yatırımcının etkileneceği, kaç fonun sermaye toplama kapasitesinin daralacağı ve sektörün gelişmesinin ne ölçüde yavaşlayacağı hesaplandı mı?
Eğer hesaplandıysa sonuçları kamuoyuyla paylaşılmalı. Hesaplanmadıysa, böylesine önemli bir düzenlemenin ekonomik etkilerinin neden önceden değerlendirilmediği sorulmalı.
Yatırımcıyı korurken piyasaya zarar vermek
Nitelikli yatırımcı eşiğinin yükseltilmesinin olası yan etkilerini küçümsememek gerekiyor.
Serbest fonların yatırımcı tabanı daralabilir. Yeni fonların kuruluşu ve mevcut fonların ölçek kazanması zorlaşabilir. GSYF'lerin girişimlere sağlayabileceği uzun vadeli sermaye azalabilir. GYF'lerin yatırımcı çeşitliliği sınırlanabilir. Portföy yönetimi sektöründe rekabet ve ürün geliştirme kapasitesi zayıflayabilir.
Daha da önemlisi, düzenlenmiş ve profesyonel yönetim altındaki yatırım ürünlerine erişimi sınırlanan yatırımcıların, daha az şeffaf veya daha zayıf denetlenen alternatiflere yönelmesi ihtimali ortaya çıkabilir.
Bunlar henüz gerçekleşmiş sonuçlar değil, ancak dikkate alınması gereken ciddi riskler.
Diğer taraftan, yatırımcıların finansal yeterliliğini yükseltmenin bazı zararları önleyebileceği de göz ardı edilmemeli. Özellikle yüksek riskli fonlara, olası kayıpları karşılayamayacak kişilerin yatırım yapmasını sınırlamak meşru bir düzenleyici amaçtır.
Fakat burada esas soru, 50 milyon TL sınırının bu amacı ne ölçüde gerçekleştirdiği ve bunun karşılığında sermaye piyasasının ne kadar daralma riskiyle karşı karşıya bırakıldığıdır.
Düzenleyici kararların başarısı yalnızca kaç yatırımcının riskli ürünlerden uzak tutulduğuyla değil, hangi risklerin gerçekten ortadan kaldırıldığıyla da ölçülmeli.
Sonuç: Yanlış teşhis, yanlış tedavi
Türkiye'nin son dönemde sermaye piyasalarında yaşanan gelişmelerden çıkaracağı en önemli ders, yatırımcıların yeterince varlıklı olmadığı değil; yatırım fonlarında güvenin, doğru fiyatlamanın, etkin denetimin ve hesap verebilirliğin vazgeçilmez olduğudur.
Yatırımcı koruması elbette güçlendirilmeli. Ancak bunun yolu, bütün alternatif yatırım ürünlerini aynı yüksek finansal eşikle sınırlamak olmak zorunda değil.
Hindistan, ABD ve Avrupa örnekleri bize farklı bir yaklaşımın mümkün olduğunu gösteriyor: Yatırımcıların bilgi ve deneyimini dikkate alan, fonları taşıdıkları risklere göre sınıflandıran, likidite koşullarını yatırım stratejileriyle uyumlu hale getiren ve fon yöneticilerinin sorumluluğunu güçlendiren bir düzenleme anlayışı.
Türkiye'de ise nitelikli yatırımcı eşiği on ayda 1 milyon TL'den 50 milyon TL'ye yükseltilirken, bu değişikliğin sermaye piyasalarında yaşanan sorunlara yol açan hangi somut mekanizmayı düzelteceği ve piyasaya ne maliyet getireceği yeterince açıklanmış değil.
Sermaye piyasalarında yaşanan sorunların gerçek nedenlerini ortadan kaldırmadığı gibi, nitelikli yatırımcı eşiğinin elli katına çıkarılması; serbest fonların gelişmesini, girişim sermayesinin finansmanını ve daha önce verilmiş yatırım taahhütlerinin yerine getirilmesini de tehlikeye atıyor.
Nasrettin Hoca'nın kayıp anahtarını aradığı yerden bir kez daha söz etmek gerekirse, ışığın bol olduğu yerde aramak kolay olabilir. Ama anahtar orada değilse, ne kadar ararsanız arayın bulamazsınız.
Sermaye piyasalarında güveni yeniden tesis etmenin yolu, yatırımcıları piyasadan uzaklaştırmak değil; yatırım yapılabilecek fonların güvenilirliğini artırmaktır.
Kaynaklar ve düzenleyici kararlar
[1] Securities and Exchange Board of India (SEBI), Review of the Framework for Accredited Investors, 5 Kasım 2026, Genelge No. HO/19/34/11(6)2026-AFD-POD1/I/25244/2026. SEBI resmî genelge arşivi: https://www.sebi.gov.in/sebiweb/home/HomeAction.do?doListing=yes&sid=1&smid=0&ssid=7
[2] SEBI, Regulatory Framework for Specialized Investment Funds (SIF), 27 Şubat 2025, Genelge No. SEBI/HO/IMD/IMD-I POD-1/P/CIR/2025/26. https://www.sebi.gov.in/legal/circulars/feb-2025/regulatory-framework-for-specialized-investment-funds-sif-_92299.html
[3] Sermaye Piyasası Kurulu, 18 Aralık 2025 tarihli ve 65/2354 sayılı i-SPK.37.7 İlke Kararı, 19 Aralık 2025 tarihli 2025/64 sayılı SPK Bülteni. https://spk.gov.tr/data/694586788f95db1cf852440a/2025-64.pdf
[4] Sermaye Piyasası Kurulu, 26 Ekim 2026 tarihli ve 75/1899 sayılı i-SPK.37.10 İlke Kararı, 2026/74 sayılı SPK Bülteni ve aynı tarihli basın duyurusu. https://www.spk.gov.tr/duyurular/basin-duyurulari/2026/basin-duyurusu_2
[5] European Parliament and Council, Directive 2014/65/EU (MiFID II), Annex II: Professional Clients. Avrupa Menkul Kıymetler ve Piyasalar Otoritesi (ESMA): https://www.esma.europa.eu/publications-and-data/interactive-single-rulebook/mifid-ii/annex-ii