
Erol Taşdelen: DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ

Erol Taşdelen
9 Kasım 2026
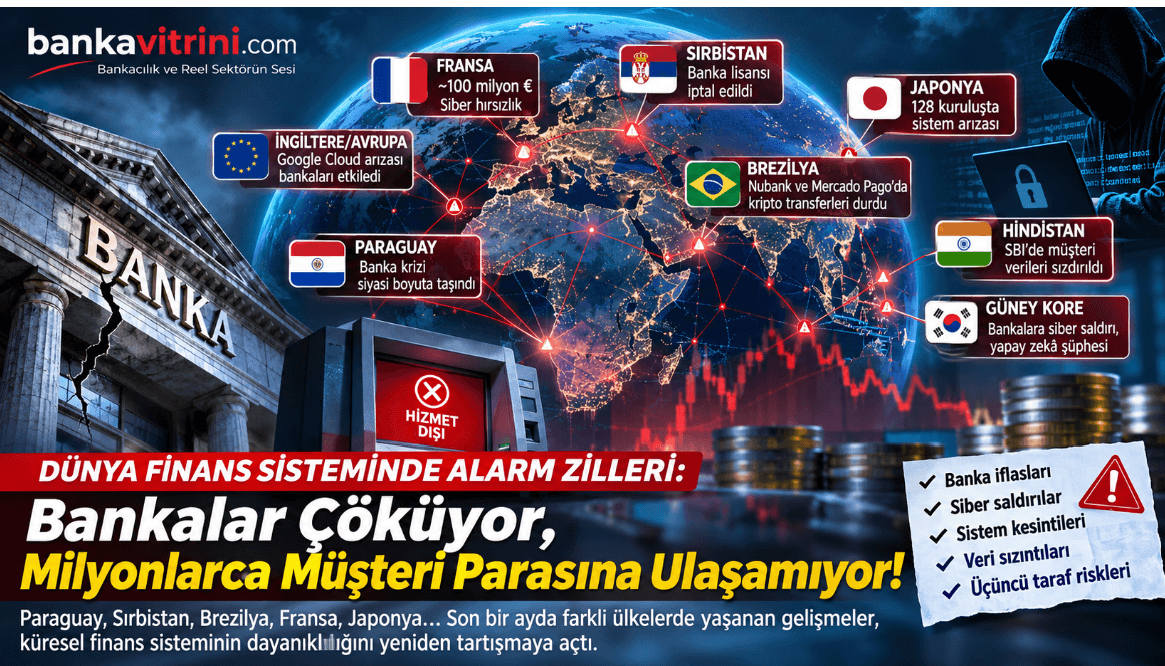
Paraguay, Sırbistan, Brezilya, Fransa ve Japonya… Son haftalarda dünyanın farklı bölgelerinden gelen banka iflasları, siber saldırılar, dijital ödeme kesintileri ve mevduata erişim sorunları, küresel finans sisteminin dayanıklılığını yeniden tartışmaya açtı. Avrupa’da ise büyük bankaları etkileyen bulut altyapısı arızası, tehlikenin yalnızca siber saldırılardan kaynaklanmadığını gösterdi.
Dünya finans sisteminde Ekim ayının ikinci yarısından itibaren dikkat çekici gelişmeler yaşanıyor. Bir ülkede banka tasfiye sürecine girerken başka bir ülkede milyonlarca müşteri hesaplarına erişemiyor. Avrupa’da bir bankadan yaklaşık 100 milyon avro çalınırken Japonya’da 128 finans kuruluşunun ATM ve ödeme sistemleri aynı anda devre dışı kalabiliyor.
Bu olayların tamamının aynı nedenden kaynaklandığına veya koordineli bir saldırının parçası olduğuna ilişkin doğrulanmış kanıt bulunmuyor. Ancak birbirinden farklı olaylar, modern bankacılık sisteminin üç temel kırılganlığını ortaya koyuyor: finansal denetim eksiklikleri, üçüncü taraf teknoloji altyapılarına bağımlılık ve siber güvenlik riskleri.
1. PARAGUAY: Üç milyon müşterili banka krizi siyasi depreme dönüştü
Paraguay’ın hızla büyüyen dijital bankalarından ueno Bank’ın krizi, finans sektörünün sınırlarını aşarak ülkenin siyasi gündemini sarstı.
Kasım ayının ilk günlerinde bankanın dijital hizmetleri durdu. Yaklaşık üç milyon müşterisi bulunan bankanın hesaplarına erişim sorunları yaşanırken düzenleyici kurum çözümleme sürecini başlattı.
Reuters’ın aktardığı bilgilere göre bankanın yaklaşık 850 milyon dolarlık kamu kaynağını yönetmiş olması, krizin boyutunu büyüttü. Bankanın yönetimi ve denetimine ilişkin soruşturmalar başlatıldı. Siyasi bağlantılar, içeriden kullandırılan krediler ve kamu kaynaklarının korunması tartışmaların merkezine yerleşti.
Bankavitrini değerlendirmesi: Dijital bankacılıkta hızlı müşteri kazanımı, tek başına sağlıklı büyümenin göstergesi değildir. Sermaye yeterliliği, likidite, ilişkili taraf kredileri ve bağımsız denetim mekanizmaları aynı hızda güçlenmiyorsa büyüme ciddi bir kırılganlığa dönüşebilir.
2. SIRBİSTAN: ALTA Banka’nın faaliyet izni iptal edildi
31 Ekim 2026 tarihinde Sırbistan Merkez Bankası, ALTA banka a.d. Beograd’ın faaliyet iznini iptal etti.
Merkez Bankası’nın resmî açıklamasında bankanın finansal durumunun ciddi şekilde bozulduğu, likidite sorunlarının ağırlaştığı ve mevduat sahiplerinin menfaatlerinin tehdit altına girdiği belirtildi.
Üstelik 2 Kasım’da aynı grupla bağlantılı ALTA GROUP elektronik para kuruluşunun lisansı da iptal edildi. Yetkililer, sigorta kapsamındaki mevduatların ödenmesi için gerekli sürecin işletileceğini açıkladı.
Bankavitrini değerlendirmesi: Bankacılıkta bir kuruluşun likidite ve sermaye sorunları, bağlantılı ödeme kuruluşlarını da etkileyebiliyor. Bu durum finansal grupların bütüncül denetlenmesinin önemini artırıyor.
3. FRANSA: Crédit Mutuel Arkéa’dan yaklaşık 100 milyon avro çalındı
Avrupa bankacılığını sarsan en önemli gelişmelerden biri Fransa’da yaşandı.
Crédit Mutuel Arkéa, siber saldırganların bankaya ait bir hesap üzerinden gerçekleştirdiği sahte işlemlerle yaklaşık 100 milyon avroyu ele geçirdiğini bildirdi.
Saldırıda üçüncü taraf hizmet sağlayıcısının altyapısının kullanıldığı, çalınan paranın bir bölümünün daha sonra kripto varlıklara dönüştürüldüğü bildirildi.
Banka, müşteri varlıklarının etkilenmediğini açıklarken bazı transfer işlemlerinde gecikmeler yaşandı. Fransız makamları soruşturma başlattı.
Bankavitrini değerlendirmesi: Geleneksel bankacılıkta güvenlik artık yalnızca bankanın kendi bilgi işlem sistemleriyle sınırlı değil. Bankaya erişim yetkisi bulunan dış hizmet sağlayıcılar da kritik risk alanına dönüşmüş durumda.
4. BREZİLYA: Nubank ve Mercado Pago’da kripto transferleri durduruldu
6 Kasım 2026’da Brezilya’nın önde gelen finansal teknoloji platformlarından Nubank ve Mercado Pago, bazı kripto varlık transferlerini geçici olarak durdurdu.
Reuters’a göre kesintinin nedeni, her iki kuruluşun hizmet aldığı harici teknoloji sağlayıcısında yaşanan aksaklıktı.
Olayın doğrudan bir siber saldırıdan kaynaklandığı doğrulanmadı. Ancak iki büyük platformun aynı dönemde dış hizmet sağlayıcısı kaynaklı sorunlarla karşılaşması, finansal teknoloji sektöründeki ortak altyapı bağımlılığını yeniden gündeme taşıdı.
Bankavitrini değerlendirmesi: Bankalar ve finansal teknoloji şirketleri farklı markalarla faaliyet gösterseler bile aynı teknik altyapı sağlayıcılarına bağımlı olabiliyor. Bu da tek bir noktadaki arızanın geniş müşteri kitlelerine yayılmasına neden olabiliyor.
5. JAPONYA: 128 finans kuruluşunda eş zamanlı sistem arızası
6 Kasım’da Japonya’nın özellikle batı bölgelerinde faaliyet gösteren 128 shinkin kredi kuruluşunda ATM ve bankacılık hizmetleri aksadı.
Müşteriler belirli bir süre para çekme, yatırma ve şube işlemlerini gerçekleştiremedi. Ortak bankacılık sisteminde meydana gelen arızanın ardından hizmetler yaklaşık altı saat içinde yeniden sağlandı.
Yetkililer olayın bir siber saldırı değil, teknik ekipman arızası olduğunu açıkladı.
Bankavitrini değerlendirmesi: Japonya örneği, bankacılıkta merkezi teknoloji altyapılarının önemini gösteriyor. Tek bir ortak sistemde yaşanan arıza, birbirinden bağımsız çok sayıda finans kuruluşunun faaliyetini eş zamanlı durdurabiliyor.
6. İNGİLTERE VE AVRUPA: Google Cloud arızası büyük bankaları etkiledi
20 Ekim’de Google Cloud’un Londra merkezli altyapısında yaşanan arıza, Avrupa bankacılığında geniş çaplı hizmet kesintilerine neden oldu.
Revolut, Lloyds, Halifax ve HSBC gibi büyük finans kuruluşlarının müşterileri dijital bankacılık hizmetlerinde sorunlarla karşılaştı. Bazı müşteriler hesaplarına giriş yapamadı, kart ödemeleri ve nakit çekme işlemleri aksadı.
Google, kesintiyi üçüncü taraf tesiste yaşanan elektrik kaynaklı bir sorunla ilişkilendirdi. Avrupa Bankacılık Otoritesi (EBA), olayın ardından Google’dan bilgi talep etti.
Bankavitrini değerlendirmesi: Bu olay finansal sistem açısından kritik bir soruyu gündeme getiriyor: Bankalar kendi sistemleri sağlam olsa bile dışarıdan hizmet aldıkları teknoloji şirketleri durduğunda bankacılık faaliyetlerini sürdürebilecek mi?
7. HİNDİSTAN: State Bank of India’da müşteri verileri sızdırıldı
21 Ekim’de Hindistan’ın en büyük bankalarından State Bank of India (SBI), 3.897 müşteriye ait kişisel bilgilerin siber saldırı sonucunda sızdırıldığını açıkladı.
Sızdırılan bilgiler arasında müşteri isimleri, telefon numaraları, doğum tarihleri, adresler ve kredi kayıtları bulunuyordu.
Banka, müşteri bakiyelerinin güvende olduğunu ve olayın temel bankacılık faaliyetleri üzerinde önemli bir etki yaratmasının beklenmediğini duyurdu.
Bankavitrini değerlendirmesi: Siber saldırıların tek hedefi para çalmak değil. Müşteri verileri de dolandırıcılık, kimlik hırsızlığı ve gelecekte gerçekleştirilebilecek finansal saldırılar açısından önemli bir risk oluşturuyor.
8. GÜNEY KORE: Bankalara yönelik saldırılarda yapay zekâ şüphesi
6 Ekim’de Güney Kore Cumhurbaşkanı Lee Jae Myung, bazı banka saldırılarında yapay zekâ kullanıldığına ilişkin işaretler bulunduğunu açıkladı.
Shinhan Bank ve KB Kookmin Bank’ın da aralarında bulunduğu finans kuruluşları siber saldırı bildiriminde bulunurken Güney Koreli yetkililer soruşturma başlattı.
Saldırılarda kullanılan yapay zekâ araçlarının türü ve olayların kapsamı henüz kesinleştirilmedi.
Bu gelişme, yapay zekâ teknolojilerinin finansal güvenlik üzerindeki etkisini farklı bir boyuta taşıyor.
9. JAPONYA: Hükümetten 10 milyar yenlik siber güvenlik hamlesi
Japonya hükümeti, şirketleri ve kamu kurumlarını hedef alan siber saldırıların ardından 10 milyar yenlik acil siber güvenlik paketi açıkladı.
Paket kapsamında yapay zekâ destekli savunma sistemleri, kamu-özel sektör iş birliği ve saldırıya uğrayan kurumlara hızlı müdahale kapasitesinin geliştirilmesi hedefleniyor.
Bu gelişme, Japonya’daki 128 finans kuruluşunu etkileyen teknik arızadan ayrı bir güvenlik politikası adımı olarak değerlendirilmeli.
Bankavitrini Analiz: Finansal sistemin en zayıf halkası değişiyor mu?
Bankacılık krizleri geçmişte çoğunlukla kredi zararları, likidite yetersizliği, faiz ve kur şokları üzerinden değerlendiriliyordu.
Bugün ise finansal istikrarın yeni bir boyutu bulunuyor: Operasyonel süreklilik.
Bir bankanın sermaye yeterlilik oranının yüksek olması, müşterilerin her koşulda hesaplarına erişebileceği anlamına gelmiyor. Benzer şekilde, güçlü likidite pozisyonu da siber saldırılara karşı mutlak koruma sağlamıyor.
Son haftalardaki gelişmeler üç önemli sorunu öne çıkarıyor.
Birincisi, finansal denetimin etkinliği. Paraguay ve Sırbistan örnekleri, banka yönetimi, ilişkili taraf işlemleri, likidite ve sermaye yapısının yakından izlenmesi gerektiğini gösteriyor.
İkincisi, teknoloji bağımlılığının yoğunlaşması. Bankalar maliyet avantajı sağlamak için ortak bulut, ödeme ve veri altyapılarını kullanıyor. Ancak bu sistemlerin tek noktadan devre dışı kalması, çok sayıda bankanın aynı anda etkilenmesine yol açabiliyor.
Üçüncüsü, siber saldırıların niteliğinin değişmesi. Saldırganlar yalnızca bankaların ana sistemlerini değil, bankalarla bağlantılı hizmet sağlayıcıları, ödeme kanallarını ve müşteri verilerini de hedef alıyor.
Türkiye açısından ne anlama geliyor?
Türkiye’de bankacılık sektörü BDDK, TCMB ve ilgili diğer kurumların denetimi altında faaliyet gösteriyor. Bununla birlikte dijitalleşmenin hızlanması, operasyonel risk yönetiminin önemini artırıyor.
Türk bankacılık sisteminde özellikle ortak ödeme altyapılarının dayanıklılığı, dış hizmet sağlayıcılarının denetimi, olağanüstü durum planları ve bankalar arası bulaşma riskleri yakından izlenmeli.
Bankaların stres testlerinde yalnızca sermaye ve likidite şoklarının değil, uzun süreli dijital hizmet kesintilerinin de değerlendirilmesi gerekiyor.
Bir başka kritik konu ise müşterilerin bankadaki parasına fiilen erişebilmesi. Finansal sistemde güven, yalnızca mevduatın hukuken korunmasıyla değil, gerektiğinde kullanılabilmesiyle de doğrudan bağlantılı.
SONUÇ: Küresel bankacılık krizi mi, yeni nesil finansal kırılganlık mı?
Son bir ayda farklı ülkelerde yaşanan olayları tek bir küresel bankacılık krizinin kanıtı olarak değerlendirmek için yeterli veri bulunmuyor.
Ancak yaşanan gelişmelerin ortak mesajı açık: Bankacılık sisteminin güvenliği artık yalnızca bankaların bilançolarına bağlı değil. Finansal sistem, onu ayakta tutan dijital altyapıların güvenliği ve sürekliliği kadar güçlü.
Bugün bir ülkede banka faaliyet izni kaybediyor, diğerinde siber saldırganlar milyonlarca avroyu ele geçiriyor, başka bir ülkede ise basit bir ekipman arızası yüzlerce bankacılık hizmet noktasını etkileyebiliyor.
Bu nedenle önümüzdeki dönemin en önemli finansal istikrar tartışmalarından biri, bankaların ne kadar kârlı olduklarından ziyade, olağanüstü koşullarda faaliyetlerini ne kadar sürdürebildikleri olabilir.
Haber Analiz: Erol TAŞDELEN – Bankavitrini
www.bankavitrini.com – Bankacılık ve Reel Sektörün Sesi