Yatırım Fonu Seçerken Bakılacak 7 Bilgi: Risk, Gider ve Valör
Yatırım fonu seçerken yalnızca son bir ayın veya bir yılın getiri sıralamasına bakmayın. Önce fonun hangi varlıklara yatırım yaptığını, hangi riski taşıdığını ve yatırım sürenize uygun olup olmadığını inceleyin. Ardından fonun giderlerini, alım satım esaslarını ve satış sonrası paranın ne zaman kullanılabilir olacağını kontrol edin. Geçmişte yüksek getiri, gelecekte aynı sonucun oluşacağı anlamına gelmez.
26 Ekim 2026
Yatırım fonu seçerken yalnızca son bir ayın veya bir yılın getiri sıralamasına bakmayın. Önce fonun hangi varlıklara yatırım yaptığını, hangi riski taşıdığını ve yatırım sürenize uygun olup olmadığını inceleyin. Ardından fonun giderlerini, alım satım esaslarını ve satış sonrası paranın ne zaman kullanılabilir olacağını kontrol edin. Geçmişte yüksek getiri, gelecekte aynı sonucun oluşacağı anlamına gelmez.
Karşılaştırmayı benzer stratejiye sahip fonlar arasında yapmak daha anlamlıdır. Hisse ağırlıklı bir fon ile farklı varlık yapısındaki bir fonun getirisini tek sıraya koymak, alınan riskin farkını gizleyebilir. Fonun adıyla yetinmeyin; yatırımcı bilgi formu, strateji açıklaması ve güncel işlem bilgilerini birlikte okuyun. İlgili belgelerde anlamadığınız bir unsur varsa karar öncesinde açıklamasını isteyin.
Maliyette iki ayrı katman vardır. Fon alım-satımına aracılık eden bankanın işlem ücreti politikası, fonun bünyesindeki yönetim ve diğer giderlerle aynı değildir. Bir kanalda işlem ücreti alınmaması fonun bütün giderlerinin sıfır olduğu sonucunu doğurmaz. Aynı fonu farklı kanallarda değerlendiriyorsanız fon kodunu ve işlem koşullarını da eşleştirin.
Enpara Bank üzerinden yatırım fonlarını incelerken erişilebilir ürünleri ve emir ekranındaki gerçekleşme bilgilerini kontrol edebilirsiniz. Talimat verebilmekle işlemin tamamlanması farklı aşamalardır; yakın tarihli bir ödeme için ayırdığınız paranın ne zaman kullanılabilir olacağını ayrıca doğrulayın. Buradaki amaç belirli bir “en kârlı fon” seçmek değil, kararın dayandığı risk, gider ve zaman bilgisini görünür kılmaktır.
1. Önce yatırımın neyi temsil ettiğini anlayın
Bir hisse senedi, belirli bir şirketin ortaklık payıdır. Yatırım fonu ise yatırımcıların parasını fonun stratejisi doğrultusunda farklı varlıklarda değerlendiren bir yapıdır. Hisse senedi ağırlıklı bir fon seçmekle tek bir şirketin hissesini almak bu nedenle aynı karar değildir.
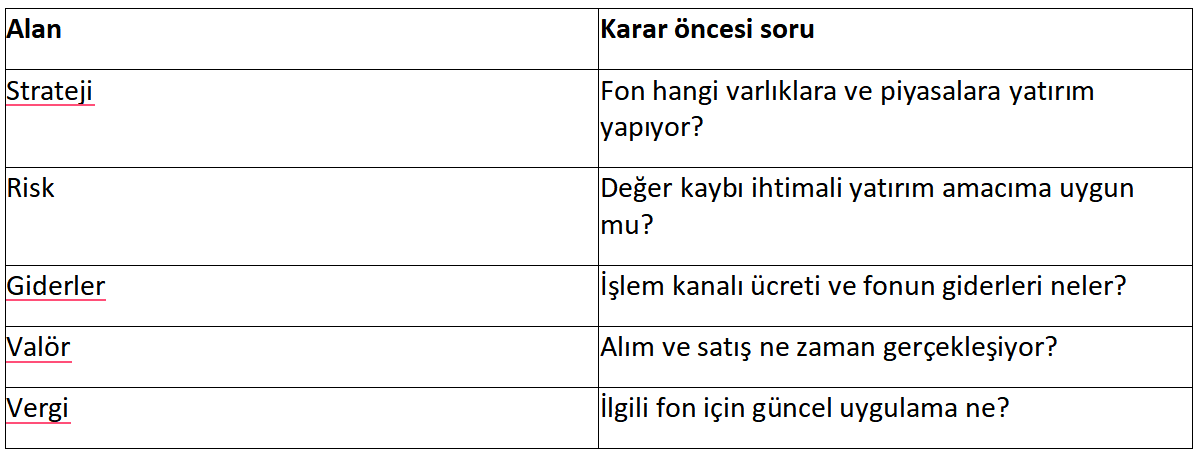
Fon adı tek başına yeterli bilgi vermez. Fonun yatırım stratejisi ve varlık dağılımı incelenmeli; hangi piyasa hareketlerinden etkilenebileceği anlaşılmalıdır. Bir fonun içinde farklı varlıklar bulunması, değer kaybı ihtimalinin ortadan kalktığı anlamına gelmez.
2. İşlem ücretini fon giderlerinden ayırın
Fon alım-satımına aracılık eden kanalın ücret politikası ile fonun bünyesinde oluşan giderler farklıdır. Bir kanalda işlem ücreti alınmaması, fonun yönetim ve diğer giderlerinin bulunmadığı anlamına gelmez. Karşılaştırmada bu iki katman ayrı satırlarda görülmelidir.
SPK’nın yatırım fonları rehberi, yatırımcı bilgi formunda strateji, risk, gider ve işlem esaslarına ilişkin bilgilerin yer aldığını açıklıyor. Karar öncesinde ilgili fonun güncel belgeleri okunmalıdır.
3. Valör, yatırım kararının bir parçasıdır
Alım veya satım talimatı vermekle işlemin gerçekleşmesi aynı an olmayabilir. Talimat saati, iş günü ve fonun kuralları işlemin zamanını etkileyebilir. Yakın tarihte yapılacak bir ödeme için ayrılmış parayı değerlendiren kişi, yalnızca fiyat hareketini değil nakdin ne zaman kullanılabileceğini de kontrol etmelidir.
4. Enpara üzerinden işlem yaparken neyi kontrol etmeli?
Enpara Bank’ın yatırım fonu ürün açıklamalarında TEFAS üzerinden yatırım fonlarına erişim sunulduğu belirtiliyor. Fon emrinin gerçekleşme zamanı için işlem ekranındaki bilgilerin kontrol edilmesi gerekiyor. Erişilebilir ürün ve işlem olanağı, her ürünün her yatırımcı için uygun olduğu anlamına gelmez.
İncelenen fonun stratejisi, giderleri ve satış zamanlamasıı kaydedilerek karşılaştırma yapılabilir. Birbirinden çok farklı fonları tek bir getiri sıralamasında değerlendirmek yerine, benzer amacı ve risk yapısını taşıyan seçenekler birlikte ele alınmalıdır.
5. Ödeme tarihinizden geriye doğru düşünün
Cuma günü yapacağınız bir ödeme için fon satmayı düşünüyorsanız yalnızca satış talimatını hangi gün vereceğinize bakmayın. İlgili fonun son emir saati, gerçekleşme tarihi ve paranın kullanılabilir olacağı tarihini birlikte kontrol edin. Resmî tatiller ve iş günü esasları takvimi etkileyebilir. Bu örnek belirli bir fonun valörünü tanımlamaz; kararın hangi bilgiyle verilmesi gerektiğini gösterir.
6. Fon kodunu ve belgeyi eşleştirin
Benzer adlar taşıyan ürünleri aynı fon sanmamak için kodu kaydedin. Strateji, risk ve gider açıklamasının gerçekten incelediğiniz ürüne ait olduğunu kontrol edin. Başka bir fonun performans grafiği veya işlem saati, seçtiğiniz ürünün koşulu olarak kullanılamaz.
7. Getiriyi aynı dönem için okuyun
Bir fonun bir aylık sonucu ile başka bir fonun yıllık sonucunu karşılaştırmayın. Başlangıç ve bitiş tarihlerini eşitleyin; dönem içinde yaşanan değer değişimlerinin yatırım süreniz açısından ne anlama geldiğini düşünün. Tek bir dönemin sıralaması bütün koşullarda kalıcı üstünlük göstermez.
Yatırım tutarı ile nakit ihtiyacını ayırın
Yakında yapılacak bir ödemeye ilişkin tarih belliyse, satış zamanlamasını bu tarihle birlikte değerlendirin. Portföyde görünen değer ile o gün kullanılabilir nakit aynı olmayabilir. Sadece talimatın alınmasına güvenmek yerine gerçekleşme ve nakde dönüş bilgilerini ayrı kaydedin.
Karar vermeden önce son kontrol
1. İncelediğiniz ürünün adını ve teklif tarihini kaydedin.
2. Rehberdeki karşılaştırmayı kendi tutarınız, süreniz ve işlem ihtiyacınızla yapın.
3. Genel tanıtım bilgisiyle kişiye sunulan koşul farklıysa işlem öncesinde açıklamasını isteyin.
Sık yapılan hatalar
• Getiri hedefini gerçekleşmiş veya garantili getiri sanmak.
• Fonun gideri ile bankanın işlem ücretini aynı kalem saymak.
• Farklı stratejileri yalnızca tek dönem getirisiyle sıralamak.
• Satış talimatı verildiğinde paranın hemen kullanılacağını varsaymak.
Sık sorulan sorular
Geçmişte yüksek getiri sağlayan fon yine kazanır mı?
Geçmiş performans gelecekteki sonucu garanti etmez.
İşlem ücreti yoksa fon tamamen giderlerden arınmış mıdır?
Hayır. Fonun kendi giderleri ayrıca incelenmelidir.
Fon satışı her zaman anında nakde döner mi?
Hayır. İlgili fonun işlem saati ve valörü kontrol edilmelidir.
Bu içerik genel bilgilendirmedir; kişiye özel yatırım danışmanlığı veya belirli bir fonu alma-satma önerisi içermez.
Banka üzerinden fon almak mantıklı mı?
Erişilebilir fonlar, kanalın işlem koşulları ve ücretleri ihtiyacınıza uygunsa değerlendirilebilir. Banka seçimiyle fon seçimini ayrı yapın; kanalın kolaylığı fonun riskini ortadan kaldırmaz.
Kaybetme riski olmayan fon var mı?
Bir fonu yalnızca adı, geçmiş getirisi veya düşük risk ifadesi nedeniyle kayıpsız kabul etmeyin. İlgili fonun risk açıklamasını ve belgelerini inceleyin.
Enpara Bank fonlarının strateji ve işlem koşullarını inceleyin. İşlem öncesinde ürünün güncel açıklamasını ve size sunulan koşulları birlikte okuyun.
Advertorial
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.