Türkiye'nin CDS primi yeniden yükseliyor: Yabancı yatırımcı çıkışı mı, küresel riskten kaçış mı?
Türkiye'nin CDS primi yeniden 250 baz puanı aştı. Ömer Gencal yabancı çıkışına dikkat çekti. Yükselişte küresel riskler ve fon krizi etkili mi?
20 Kasım 2026
Türkiye'nin beş yıllık kredi risk primi (CDS), 6 Kasım'dan bu yana ilk kez 250 baz puanın üzerine çıktı. Fon krizinin ardından 263 baz puana kadar yükselen, ardından 232 baz puana gerileyen CDS'teki yeni artış dikkat çekiyor. Ekonomist Ömer Gencal, Londra piyasasındaki TL faiz hareketleri ve TCMB'nin döviz pozisyonundaki azalmayı yabancı yatırımcıların carry trade pozisyonlarını kapattığına ilişkin işaretler olarak yorumladı. Küresel piyasalarda riskten kaçış hızlanırken, Türkiye'ye özgü finansal ve jeopolitik riskler de gündemde.
Türkiye'nin risk primi yeniden 250 baz puanı aştı
Türkiye'nin uluslararası piyasalardaki borçlanma riskinin önemli göstergelerinden beş yıllık kredi risk primi, yeniden yükselişe geçti.
Bloomberg HT'nin 20 Kasım tarihli verilerine göre CDS primi, 6 Kasım'dan bu yana ilk kez 250 baz puanın üzerine çıktı.
Türkiye'nin risk primi, eylül ayında başlayan fon krizinin ardından sert biçimde yükselmiş ve 263 baz puana ulaşmıştı.
Daha sonra piyasaların kısmen sakinleşmesiyle CDS primi 232 baz puana kadar gerilemişti.
Ancak son günlerde yaşanan yükseliş, bu iyileşmenin bir bölümünün geri verildiğini gösteriyor.
CDS primindeki artış, Türkiye'nin uluslararası yatırımcılar tarafından algılanan kredi riskinin yeniden yükseldiğine işaret ediyor.
Bununla birlikte hareketin ne kadarının küresel piyasalardaki gelişmelerden, ne kadarının Türkiye'ye özgü faktörlerden kaynaklandığı ayrı bir değerlendirme gerektiriyor.
Tahvil faizlerinde yüksek seyir devam ediyor
Türkiye'nin kredi risk primindeki yükselişle birlikte TL cinsi devlet tahvili getirileri de yüksek seviyelerde bulunuyor.
20 Kasım itibarıyla gösterge tahvil getirileri şöyle:
2 yıllık gösterge tahvil: Yüzde 39,43
5 yıllık tahvil: Yüzde 39,15
10 yıllık tahvil: Yüzde 36,41
Tahvil faizlerinin yüksek seyri, Türkiye'de sıkı finansman koşullarının devam ettiğini gösteriyor.
Ancak CDS primi ile TL tahvil faizlerinin aynı riskleri ölçmediğini belirtmek gerekiyor.
CDS primi ağırlıklı olarak ülkenin döviz cinsi borcuna ilişkin kredi riskini ve piyasa risk primini yansıtırken, TL tahvil getirilerinde enflasyon beklentileri, para politikası ve yerel likidite koşulları da belirleyici oluyor.
Ömer Gencal: Yabancılar carry trade pozisyonlarını kapatıyor
Ekonomist Ömer Gencal, Londra piyasasındaki dolar/TL forward kurlarının ima ettiği faizlerde yaşanan değişime dikkat çekti.
Gencal'a göre kısa vadeli TL faizlerindeki yükseliş, yabancı yatırımcıların carry trade pozisyonlarını kapatmaya başladığını gösteriyor.
Londra piyasasında likiditenin ağırlıklı olarak bir aya kadar olan vadelerde bulunduğunu belirten Gencal, bir haftalık TL faizlerinin önceki dönemlere göre yaklaşık 4 puan yükseldiğini ifade etti.
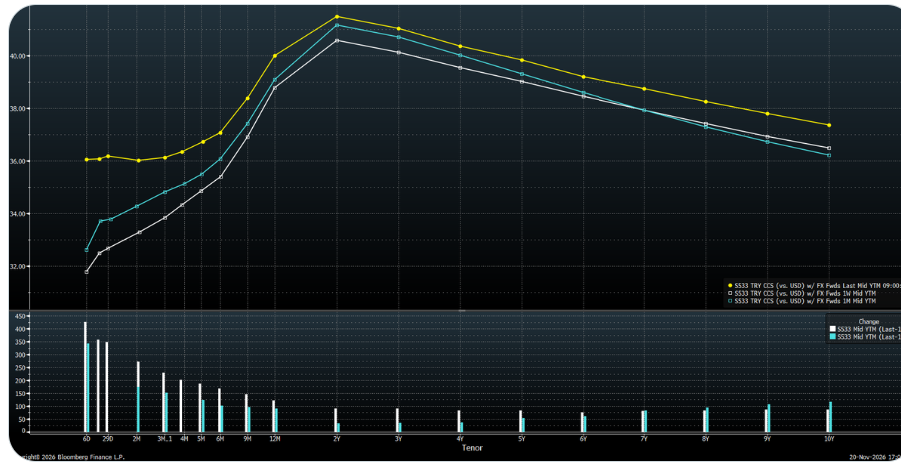
Gencal, bu hareketi yabancı yatırımcıların TL pozisyonlarını azaltmasıyla ilişkilendirdi.
Carry trade işlemlerinde yabancı yatırımcılar, düşük faizli para birimlerinden borçlanarak TL gibi daha yüksek getiri sağlayan para birimlerine yatırım yapıyor.
Bu pozisyonların kapatılması ise TL varlıkların satılması ve dövize dönüş yoluyla piyasada baskı yaratabiliyor.
Ancak forward piyasasında ima edilen faizlerdeki yükseliş, tek başına yabancı yatırımcı çıkışının miktarını kesin olarak ortaya koymuyor.
TCMB'nin döviz pozisyonunda 12,2 milyar dolarlık azalma
Gencal'ın dikkat çektiği bir başka gelişme, Türkiye Cumhuriyet Merkez Bankası'nın döviz pozisyonundaki değişim.
Ekonomistin paylaştığı verilere göre TCMB'nin döviz pozisyonunda 12-19 Kasım tarihleri arasında yaklaşık 12,2 milyar dolarlık azalma yaşandı.
Gencal, bu düşüşün bir bölümünün altın fiyatlarındaki gerilemeden kaynaklandığını belirtti.
Bununla birlikte Londra piyasasındaki kısa vadeli faiz hareketlerinin, yabancı yatırımcıların da önemli miktarda pozisyon azalttığına işaret ettiğini savundu.
20 Kasım tarihli TCMB verilerinin henüz yayımlanmadığına dikkat çeken Gencal'ın değerlendirmesi, piyasalardaki yabancı yatırımcı hareketlerinin yakından izlenmesi gerektiğini ortaya koyuyor.
Döviz pozisyonundaki değişimin ne kadarının portföy çıkışlarından, ne kadarının değerleme etkilerinden veya diğer işlemlerden kaynaklandığını belirlemek için ayrıntılı verilere ihtiyaç bulunuyor.
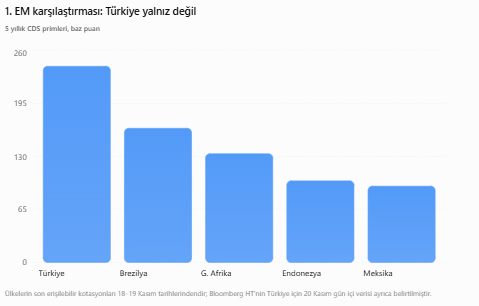
50 baz puanın üzerine çıkan CDS primi ise bu ülkelerden daha yüksek seviyede bulunuyor.
Karşılaştırmadaki ülke verilerinin 18-19 Kasım'a, Türkiye'deki son hareketin ise 20 Kasım'a ait olduğu dikkate alınmalı.
Özellikle Brezilya'nın CDS priminde son bir ayda belirgin bir yükseliş yaşanması, gelişmekte olan piyasalardaki baskının Türkiye ile sınırlı olmadığını gösteriyor.
Buna karşılık Güney Afrika ve Meksika gibi ülkelerde daha sınırlı hareketler görülmesi, bütün gelişmekte olan piyasaları aynı ölçüde etkileyen homojen bir satış dalgasından söz etmeyi zorlaştırıyor.
Dolayısıyla Türkiye'nin CDS primindeki yükselişi yalnızca küresel gelişmelerle açıklamak yeterli değil. Ülkeye özgü risklerin de dikkate alınması gerekiyor.
Küresel piyasalarda riskten kaçış hızlandı
Reuters'ın 20 Kasım tarihli piyasa analizine göre küresel finans piyasalarında risk iştahı belirgin biçimde zayıfladı.
Piyasalardaki dalgalanmayı ölçen VIX endeksi 30 seviyesine yükselirken, dolar 19 ayın en yüksek seviyesine ulaştı.
Satış baskısının arkasında birkaç önemli gelişme bulunuyor.
YZ şirketlerinin yüksek değerlemelerine ve yatırım harcamalarına ilişkin endişeler, teknoloji hisselerindeki satışları hızlandırdı.
ABD'de para politikasına ilişkin beklentiler de yatırımcıların riskli varlıklara yaklaşımını etkiledi.
Hisse senetleri ve emtialardaki satışlara altının da eşlik etmesi, yatırımcıların nakit ve dolar talebinin güçlendiğine işaret ediyor.
Bu koşullarda gelişmekte olan ülke varlıklarının daha yüksek risk primiyle karşılaşması beklenebilecek bir gelişme.
Ancak küresel satış dalgasını yalnızca ABD tahvil faizlerindeki yükselişle açıklamak doğru değil.
Reuters'a göre ABD'nin 10 yıllık tahvil getirisi aynı hafta 17 baz puan geriledi.
Bu nedenle son dönemdeki temel baskının, yükselen ABD tahvil faizlerinden çok küresel risk iştahındaki bozulma ve dolara yönelişle bağlantılı olduğu değerlendiriliyor.
Fon krizi Türkiye'nin risk primini etkilemeye devam ediyor olabilir
Türkiye'ye özgü riskler arasında en dikkat çekici başlıklardan biri, eylül ayında başlayan yatırım fonu krizi.
Fon tasfiyeleri ve borsa manipülasyonu soruşturmalarının genişlemesinin ardından Türkiye'nin CDS primi belirgin biçimde yükselmişti.
Reuters, söz konusu gelişmeler sırasında Türkiye'nin risk priminin mayıs ayından bu yana en yüksek seviyesine ulaştığını bildirmişti.
Fon krizi doğrudan bir kamu borcu temerrüt riski yaratmasa da finansal sistemin işleyişine ilişkin soru işaretlerini artırabiliyor.
Yatırımcılar açısından özellikle üç konu önem taşıyor:
Finansal denetim ve düzenleyici kurumların etkinliği.
Fon tasfiyelerinin bankalar, şirketler ve yatırımcı bilançoları üzerindeki etkileri.
Krizin çözümü sırasında ortaya çıkabilecek mali yükümlülükler ve politika belirsizliği.
Bununla birlikte CDS primindeki son artışın ne kadarının doğrudan fon krizinden kaynaklandığını gösteren bir veri bulunmuyor.
Fon krizi, mevcut yükselişin kesin nedeni olarak değil, Türkiye'nin risk primini etkileyebilecek ülkeye özgü faktörlerden biri olarak değerlendirilmeli.
Yüksek enflasyon ve dış finansman ihtiyacı kırılganlığı artırıyor
Türkiye'nin makroekonomik görünümü de küresel riskten kaçış dönemlerinde önem kazanıyor.
Yüksek enflasyon, sıkı finansman koşulları ve dış finansman ihtiyacı, uluslararası yatırımcıların Türkiye'ye ilişkin risk değerlendirmelerinde belirleyici unsurlar arasında bulunuyor.
Avrupa Birliği'nin son ekonomik tahminlerinde Türkiye'nin 2026 ve 2027 büyüme beklentileri aşağı yönlü revize edilirken, enflasyon tahminleri yükseltildi.
AB, Türkiye ekonomisinin 2026'da yüzde 2,8, 2027'de yüzde 3,5 büyümesini bekliyor.
Enflasyonun ise 2026'da yüzde 31,2, 2027'de yüzde 26 seviyesinde gerçekleşeceği öngörülüyor.
Bu tahminler tek başına CDS artışının nedeni olarak gösterilemez.
Ancak büyüme beklentilerindeki zayıflama ve enflasyonun yüksek seyretmesi, yabancı yatırımcıların Türkiye'nin ekonomik görünümüne ilişkin değerlendirmelerini etkileyebilir.
İran'da yeni savaş ihtimali de risk unsuru
Türkiye'nin kredi risk primini etkileyebilecek bir diğer faktör, Orta Doğu'daki jeopolitik belirsizlik.
İsrail basınında Başbakan Binyamin Netanyahu'nun ABD Başkanı Donald Trump'tan İran'a karşı yeni bir askeri operasyon talep ettiğine ilişkin haberler yer alıyor.
ABD yönetiminin ise İran'ın olası misillemeleri, Körfez ülkelerinin itirazları ve petrol fiyatları üzerindeki etkiler nedeniyle temkinli davrandığı bildiriliyor.
İran savaşının yeniden şiddetlenmesi, Türkiye gibi enerji ithalatçısı ülkeler açısından ek riskler yaratabilir.
Petrol fiyatlarındaki olası yükseliş, Türkiye'nin cari açığını ve enflasyon görünümünü olumsuz etkileyebilir.
ING de daha önce İran kaynaklı jeopolitik gerilimin Türkiye'nin CDS primini 300 baz puanın üzerine taşıdığını ve enerji fiyatlarındaki artışın enflasyonla mücadeleyi zorlaştırdığını belirtmişti.
Bununla birlikte petrol fiyatlarının son dönemde gerilemesi nedeniyle mevcut CDS yükselişini doğrudan enerji maliyetlerindeki artışa bağlamak için yeterli kanıt bulunmuyor.
Piyasalar hangi göstergeleri izleyecek?
Türkiye'nin CDS primindeki yükselişin kalıcı olup olmayacağı açısından hem küresel hem de yerel gelişmeler önem taşıyor.
Önümüzdeki dönemde özellikle Türkiye'nin CDS priminin diğer gelişmekte olan ülkelerle karşılaştırmalı performansı, doların seyri ve küresel oynaklık göstergeleri izlenecek.
Bunların yanında yabancı yatırımcıların TL pozisyonları, TCMB'nin döviz pozisyonundaki değişim ve Türkiye'nin eurobond risk primleri de önem taşıyor.
Türkiye'nin CDS priminin diğer gelişmekte olan ülkelere göre daha hızlı yükselmesi, ülkeye özgü risklerin ağırlığının arttığına işaret edebilir.
Buna karşılık küresel CDS primlerinin birlikte yükselmesi, ortak riskten kaçış eğiliminin etkisini güçlendirebilir.
CDS'te 263 baz puan yeniden kritik eşik
Türkiye'nin beş yıllık CDS priminin yeniden 250 baz puanın üzerine çıkması, fon krizi sonrasında yaşanan kısmi toparlanmanın tersine dönmeye başladığını gösteriyor.
Ancak mevcut veriler, yükselişin tek bir nedene bağlanmasına izin vermiyor.
Küresel piyasalardaki riskten kaçış, yabancı yatırımcıların carry trade pozisyonlarını azaltması ihtimali, fon krizinin finansal sisteme ilişkin yarattığı belirsizlikler ve jeopolitik gelişmeler birlikte değerlendirilmeli.
Önümüzdeki dönemde izlenecek önemli seviyelerden biri, fon krizinin ardından görülen 263 baz puanlık önceki zirve olacak.
Bu seviyenin yeniden aşılması, CDS primindeki yükselişin güçlendiğine işaret edebilir.
Bununla birlikte CDS primindeki artışın tek başına bir kredi krizinin başladığı anlamına gelmediği de unutulmamalı.
KARAR, Ömer Gencal X paylaşımı, ParaAnaliz
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.