OVP’de ne pişiyor? Enflasyon ve cari açık yukarı, büyüme aşağı revize edilebilir
Yeni OVP’de petrol, enflasyon ve cari açık tahminlerinin yukarı, 2026 büyüme beklentisinin ise aşağı yönlü revize edilmesi bekleniyor.
10 Ağustos 2026

Türkiye ekonomisinin önümüzdeki üç yılına ilişkin yol haritasını belirleyecek yeni Orta Vadeli Program (OVP) için hazırlıklar hızlandı. Eylül ayının ilk haftasında açıklanması beklenen programda 2026’ya ilişkin enflasyon, cari açık ve petrol fiyatı varsayımlarının yukarı, büyüme tahmininin ise aşağı yönlü revize edilmesi bekleniyor. İran savaşıyla yükselen enerji fiyatları, mevcut OVP’nin temel varsayımlarını büyük ölçüde geçersiz kılmış durumda.
Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı ile Hazine ve Maliye Bakanlığı koordinasyonunda hazırlanan 2027-2029 dönemi Orta Vadeli Programı için çalışmalar sürüyor.
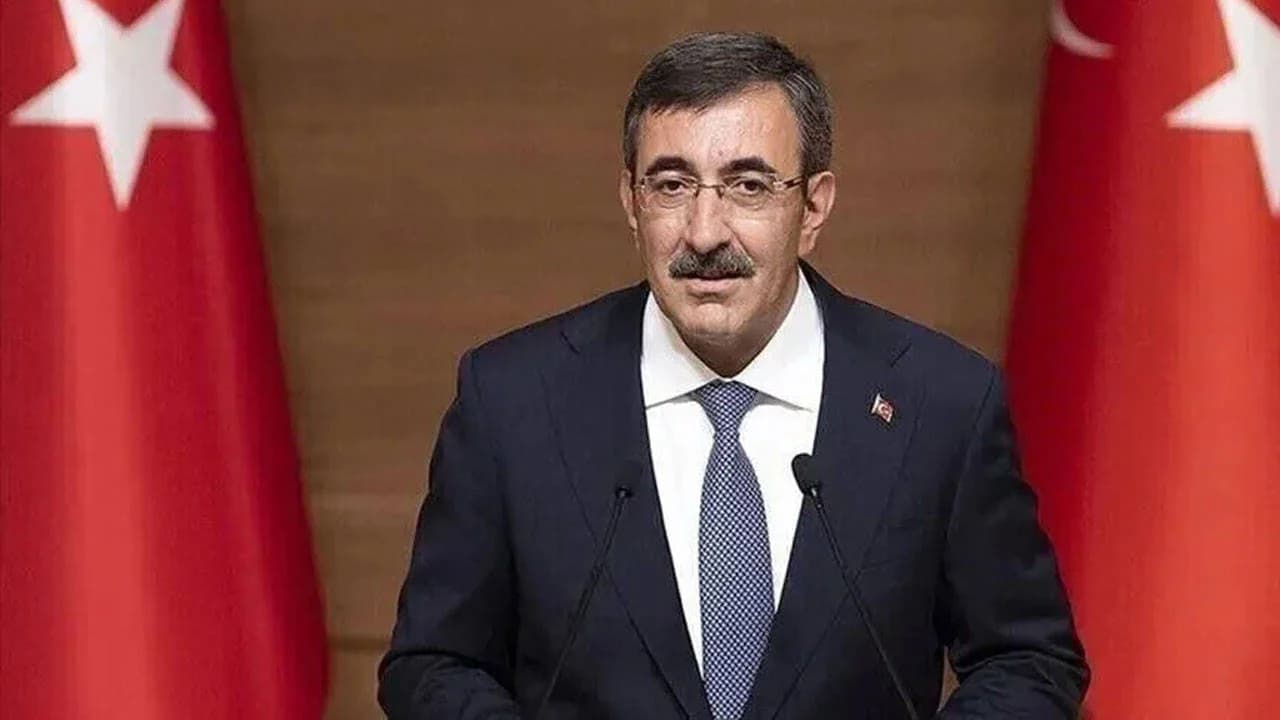
Eylül ayının ilk haftasında Cumhurbaşkanı Yardımcısı Cevdet Yılmaz tarafından açıklanması beklenen yeni programda, mevcut OVP’de 2026 için belirlenen hedeflerin yerini büyük ölçüde “gerçekleşme tahminleri” alacak.
2027 ve 2028 hedefleri de yeni koşullara göre revize edilirken, ilk kez 2029 yılına ilişkin makroekonomik hedefler ortaya konulacak.
Ancak bu yılki çalışma rutin bir OVP güncellemesinden çok daha fazlasını ifade ediyor.
Geçen yıl program hazırlanırken öngörülemeyen savaş, enerji krizi ve petrol fiyatlarındaki sert yükseliş; başta enflasyon, cari açık ve büyüme olmak üzere temel makroekonomik varsayımların önemli bölümünü geçersiz hale getirdi.
Dolayısıyla yeni OVP'nin, küresel şokların Türkiye ekonomisine getirdiği maliyeti kabul eden ve hedefleri mevcut gerçeklere yaklaştıran daha temkinli bir çerçeve çizmesi bekleniyor.
Petrol bütün hesapları değiştirdi Mevcut OVP ile gerçekleşmeler arasındaki en büyük sapmalardan biri enerji fiyatlarında yaşandı.
Geçen yıl program hazırlanırken 2026 yılı için ortalama Brent petrol fiyatı 65 dolar olarak varsayılmıştı. Türkiye’nin enerji ithalatının ise 56,5 milyar dolar olması öngörülüyordu.
İran savaşı bu hesabı altüst etti.
Savaş sırasında 120 dolar seviyelerini gören Brent petrol halen 80 doların üzerinde işlem görürken, yılın ilk yedi aylık ortalama fiyatı 90,6 dolar civarında gerçekleşti.
Türkiye’nin aynı dönemde enerji ithalatı 40 milyar doları aştı.
Petrol fiyatındaki yaklaşık 25 dolarlık sapma, Türkiye’nin dış ticaret ve cari işlemler dengesi üzerinde ciddi baskı yarattı.
Dış ticaret açığı yılın ilk yedi ayında 60,5 milyar dolara ulaştı.
Cari açık hedefi artık gerçekçi görünmüyor Enerji şokunun en doğrudan sonuçlarından biri cari işlemler dengesinde görülüyor.
Mevcut OVP’de 2026 yılının tamamı için 22,3 milyar dolarlık cari açık öngörülüyordu.
Ancak yılın yalnızca ilk beş ayında cari açık 30,7 milyar dolara ulaştı.
Altın ticareti dışarıda bırakıldığında bile cari açık aynı dönemde 24,3 milyar dolar oldu.
Dolayısıyla mevcut OVP’deki yıllık cari açık hedefi daha yılın ilk yarısı tamamlanmadan aşılmış durumda.
Enerji ithalatındaki yükseliş dikkate alındığında, yeni OVP’de hem enerji faturası varsayımının hem de cari açık gerçekleşme tahmininin belirgin şekilde yukarı çekilmesi kaçınılmaz görünüyor.
Ekonomi çevrelerindeki genel beklenti de cari açık tahmininde ciddi bir yukarı yönlü revizyon yapılacağı yönünde.
Büyüme hedefi yüzde 3 civarına çekilebilir Enerji şokuna karşı ekonomi yönetiminin kullandığı temel savunma mekanizması ise sıkı para politikası oldu.
Yüksek faizler ve sıkı kredi koşulları aracılığıyla iç talebin kontrol altında tutulması hedeflenirken, bunun doğal sonucu ekonomik aktivitede yavaşlama oldu.
Mevcut OVP’de Türkiye ekonomisinin 2026 yılında yüzde 3,8 büyümesi hedeflenmişti.
Ancak yılın ilk çeyreğinde yıllık büyüme yüzde 2,5 seviyesinde kaldı.
TCMB Piyasa Katılımcıları Anketi de beklentilerin aşağı yöneldiğini gösteriyor. Katılımcıların 2026 büyüme tahmini önceki ankette yüzde 3,2 iken son ankette yüzde 3,1’e geriledi.
Sanayi ve diğer öncü göstergelerdeki yavaşlama da yılın kalan bölümünde ekonomik aktivitenin güçlü bir ivme kazanmasının zor olduğuna işaret ediyor.
Bu nedenle mevcut yüzde 3,8’lik OVP hedefinin yakalanması giderek zorlaşıyor.
Yeni programda 2026 büyüme gerçekleşme tahmininin yüzde 3 civarına indirilmesi olasılıklar arasında.
Enflasyonda yüzde 16 hedefi çoktan tarih oldu Yeni OVP’nin en ciddi revizyonlarından biri de enflasyon tarafında olacak.
Mevcut programda 2026 yıl sonu TÜFE hedefi yüzde 16 olarak belirlenmişti.
Ancak yılın ilk yedi ayında tüketici fiyatlarında kümülatif artış yüzde 19,9’a ulaştı. Başka bir ifadeyle, yılın tamamı için öngörülen enflasyon daha ilk yedi ayda aşılmış durumda.
Küresel enerji ve gıda fiyatlarındaki yükseliş de dezenflasyon sürecini zorlaştırıyor.
TCMB daha önce 2026 enflasyon tahminini yüzde 26’ya yükseltirken, piyasanın beklentisi bunun da üzerinde bulunuyor.
Piyasa Katılımcıları Anketi’nde 2026 yıl sonu TÜFE beklentisi yüzde 29,21 seviyesinde.
Dolayısıyla yeni OVP’de yüzde 16’lık tahminin korunması mümkün görünmüyor. Enflasyon gerçekleşme tahmininin piyasa beklentilerine çok daha yakın bir seviyeye çekilmesi bekleniyor.
Düşük kur enflasyona yardım etti, dış ticareti zorladı OVP metinlerinde doğrudan dolar/TL tahmini açıklanmıyor. Ancak TL ve dolar cinsinden cari fiyatlarla GSYH hedefleri kullanılarak programın ima ettiği ortalama döviz kuru hesaplanabiliyor.
Mevcut OVP'nin 2026 için ima ettiği ortalama dolar kuru yaklaşık 46,6 TL seviyesindeydi.
TCMB döviz alış kurlarına göre yılbaşından 7 Ağustos’a kadar gerçekleşen ortalama kur ise yaklaşık 45 TL oldu.
TL’nin programda öngörülenden daha güçlü tutulması dezenflasyon açısından destek sağlarken, ekonominin başka bir cephesinde sorun yaratıyor.
Reel olarak değerlenen TL ithalatı görece ucuzlatırken, Türk ihracatçısının uluslararası rekabet gücünü zayıflatıyor.
Sonuçta kur politikası enflasyonu sınırlamaya yardımcı olurken, ithalat talebi ve ihracat performansı üzerinden dış ticaret açığının genişlemesine katkıda bulunuyor.
Bütçede disiplin var, ama faiz faturası ağır OVP'nin görece daha olumlu tarafını ise maliye politikası oluşturuyor.
Kamuda tasarruf önlemleri ve sıkı bütçe uygulamaları sayesinde merkezi yönetim bütçesi yılın ilk altı ayında 521,4 milyar TL faiz dışı fazla verdi.
Bu rakam yıllık hedefin oldukça üzerinde.
Ancak faiz dışı dengedeki güçlü performans toplam bütçe açığını kontrol altında tutmaya yetmedi.
İlk altı ayda merkezi yönetim bütçe açığı 942,8 milyar TL seviyesine ulaştı.
Bunun temel nedeni faiz harcamalarındaki olağanüstü büyüklük.
Yılın ilk yarısında bütçeden yapılan faiz ödemeleri 1 trilyon 464,2 milyar TL'ye ulaştı.
Bu tablo ekonomi yönetiminin faiz dışı harcamalarda ciddi bir disiplin uyguladığını, ancak yüksek faiz ortamının ve geçmişten devralınan borç stokunun maliyetinin bütçe üzerinde ağır baskı oluşturmaya devam ettiğini gösteriyor.
Yeni OVP daha gerçekçi olmak zorunda Eylül ayında açıklanacak yeni OVP’nin temel mesajının bu nedenle önceki programlardan farklı olması bekleniyor.
Ekonomi yönetiminin karşısındaki sorun yalnızca içeride uygulanan politikaların sonuçları değil. İran savaşı, yüksek petrol fiyatları, küresel gıda maliyetleri, yüksek uluslararası finansman giderleri ve dış talepteki belirsizlikler Türkiye’nin makroekonomik dengelerini geçen yıl öngörülenden çok farklı bir noktaya taşıdı.
Yeni programın bu gerçekle yüzleşmesi gerekecek.
Mevcut göstergeler ışığında petrol fiyatı, enerji ithalatı, cari açık ve enflasyon tahminlerinin yukarı; büyüme tahmininin ise aşağı yönlü revize edilmesi en güçlü senaryo olarak öne çıkıyor.
Bütçe tarafında ise sıkı maliye politikasının korunması beklenirken, faiz giderleri ekonomi yönetiminin hareket alanını sınırlamaya devam edecek.
Özetle yeni OVP, iddialı hedeflerin sıralandığı bir programdan ziyade, savaş ve enerji krizinin Türkiye ekonomisine çıkardığı faturanın resmen kabul edildiği bir belgeye dönüşebilir.
Naki Bakır, DUNYA Gazetesi, alıntıdır
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.