ING’den Türkiye analizi: İran’da barış TCMB’ye faiz alanı açabilir
ING’ye göre İran’da barış ve petrolde düşüş TCMB’ye alan açabilir. Banka efektif fonlamada normalleşme ve son çeyrekte %35 politika faizi bekliyor.
8 Ağustos 2026

ING, Türkiye ekonomisine ilişkin son değerlendirmesinde temmuz enflasyonunun beklentilerden iyi gelmesine rağmen fiyat baskılarının geniş tabanlı kalmaya devam ettiğine dikkat çekti. Bankaya göre ABD-İran barış sürecinin yeniden başlaması petrol fiyatlarını savaş öncesi seviyelere çekerek dezenflasyona önemli destek sağlayabilir. Böyle bir senaryoda TCMB, ağustos veya eylül ayında efektif fonlama maliyetini politika faizine doğru indirebilir. ING’nin baz senaryosu, politika faizinin son çeyrekte %35’e doğru gerilemesi yönünde.
ING, Türkiye ekonomisine ilişkin yeni raporunda jeopolitik gelişmelerin enflasyon ve para politikasının önümüzdeki aylardaki seyrinde belirleyici olmaya devam edeceğini vurguladı.
Banka, temmuz enflasyonunun beklentilerin altında kalmasının yıllık enflasyondaki düşüşü sürdürdüğünü, ancak mevsimsellikten arındırılmış aylık verilerin fiyat baskılarının hâlâ geniş tabanlı olduğunu gösterdiğini belirtti.
İşlenmemiş gıda fiyatları, yönetilen-yönlendirilen fiyat artışları ve jeopolitik gelişmeler temmuz ayında enflasyon eğilimini yukarı iterken, ING’ye göre ABD ile İran arasındaki barış sürecinin yeniden canlanması Türkiye açısından önemli bir rahatlama sağlayabilir.
Jeopolitik tansiyonun düşmesiyle petrolün savaş öncesindeki seviyelere dönmesi, hem enflasyon hem cari açık hem de TCMB’nin faiz politikası açısından olumlu sonuç yaratabilir.
ING: Temmuz enflasyonu beklentiden iyi geldi Temmuz ayında tüketici fiyatları aylık bazda %1,8 arttı. Piyasa beklentisi %1,96 seviyesindeydi.
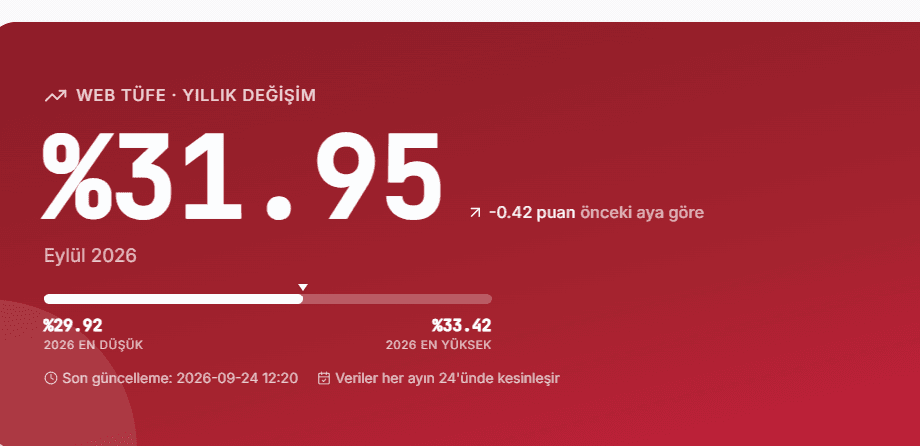
Yıllık enflasyon ise hazirandaki %32,1’den %31,8’e geriledi.
Buna karşılık enflasyonun altındaki fiyat dinamikleri daha karışık bir tablo çizdi.
Çekirdek enflasyon aylık %1,8 artarken yıllık çekirdek enflasyon %29,9’a yükseldi.
ING, işlenmemiş gıda ve yönetilen fiyatların enflasyonu yukarı ittiğini, bazı gıda dışı kalemlerin ise manşet rakamın beklentilerin altında kalmasını sağladığını belirtti.
Banka ayrıca mevsimsellikten arındırılmış aylık enflasyonun yükselmesine dikkat çekerek fiyat baskılarının hâlâ geniş bir ürün ve hizmet grubuna yayıldığını vurguladı.
TL politikası dezenflasyona destek veriyor ING’ye göre TCMB’nin kontrollü kur politikası dezenflasyon sürecinin önemli desteklerinden biri olmaya devam ediyor.
Temmuz ayında dolar/TL’nin aylık ortalama artışı %1,7 seviyesinde gerçekleşti.
Kurun yıllık artışı ise yaklaşık %17’de kaldı.
Bu oran aynı dönemdeki tüketici enflasyonunun oldukça altında.
ING’ye göre nominal kurdaki değer kaybının enflasyonun altında tutulması, maliyet kanalı üzerinden fiyat artışlarının sınırlandırılmasına yardımcı oluyor.
Üretici fiyatlarında da görece olumlu bir tablo görüldü.
Temmuz ayında Yİ-ÜFE aylık %1,5 artarken yıllık üretici enflasyonu %27,8’e gerileyerek son beş ayın en düşük seviyesine indi.
Ancak aylık artışın yarısından fazlasının elektrik ve gaz üretiminden kaynaklanması, enerji fiyatlarının oluşturduğu riskin sürdüğünü gösteriyor.
TCMB neden hâlâ %40’tan fonluyor?
TCMB temmuz toplantısında politika faizini beklentilere paralel olarak %37’de sabit tuttu.
Faiz koridorunda da değişiklik yapılmadı. Gecelik borç verme faizi %40, alt bant ise %35,5 seviyesinde kaldı.
Ancak politika faizinin %37 olmasına rağmen repo penceresinin ABD-İran savaşının başlamasından bu yana kapalı olması nedeniyle bankacılık sistemi ağırlıklı olarak %40 seviyesindeki üst banttan fonlanıyor.
Dolayısıyla piyasadaki gerçek para politikası sıkılığı, resmi politika faizinden daha yüksek seyrediyor.
ING’ye göre Körfez’de jeopolitik gerilim yeniden yükselmeden önce beklenti, TCMB’nin likidite araçlarını kullanarak efektif fonlama maliyetini kademeli veya tek adımda %40’tan %37’ye çekmesi yönündeydi.
Ancak temmuz ortasında petrol fiyatlarının ateşkes dönemindeki 70-75 dolar aralığından 100 dolara yaklaşması TCMB’nin yeniden ihtiyatlı davranmasına neden oldu.
İran anlaşması TCMB’ye hareket alanı açabilir ING’nin para politikası açısından en önemli tespiti ABD-İran savaşına ilişkin.
Banka, TCMB’nin değişen jeopolitik koşullara karşı bütün politika seçeneklerini açık tuttuğunu ve şu anda bekle-gör yaklaşımını sürdürdüğünü düşünüyor.
ABD ile İran arasında yeni bir anlaşmaya varılması halinde ise tablo değişebilir.
Jeopolitik risklerin azalması ve petrol fiyatlarının gerilemesi, TCMB’nin efektif fonlama faizini politika faizine yaklaştırması için alan yaratabilir.
ING’ye göre bu normalleşme, enflasyon ve rezerv gelişmelerine bağlı olarak ağustos veya eylül ayında başlayabilir.
Bankanın baz senaryosu politika faizinin yılın son çeyreğinde %35’e doğru gerilemesi yönünde.
Rezervlerde güçlü toparlanma Türkiye ekonomisi açısından bir diğer olumlu gelişme TCMB rezervlerinde yaşanıyor.
ING hesaplamalarına göre TCMB’nin net döviz pozisyonu haziran ve temmuz aylarında belirgin biçimde iyileşti.
Altın fiyatı etkilerinden arındırılmış ve ihracatçıların döviz satış yükümlülükleri dahil edildiğinde TCMB haziran ayında 14,8 milyar dolar, temmuz ayında ise 9 milyar dolar döviz alımı gerçekleştirdi.
Böylece iki ayda gerçekleştirilen toplam döviz alımı yaklaşık 23,8 milyar dolara ulaştı.
ING, kademeli sermaye girişleri ve cari dengedeki mevsimsel desteğin rezerv birikiminin önümüzdeki dönemde de devam etmesini sağlayabileceğini düşünüyor.
ING: Carry trade TL’yi desteklemeye devam edecek Türk lirası temmuz ayında dolar karşısında Temmuz 2025’ten bu yana en yüksek aylık değer kaybını yaşadı.
Buna rağmen ING, TL’nin sunduğu yüksek carry getirisinin yabancı yatırımcı talebini desteklemeye devam ettiğini belirtiyor.
Rapora göre yabancı yatırımcıların uzun TL pozisyonları ABD-İran savaşı öncesindeki seviyelere tamamen geri döndü.
Bu gelişme, Türkiye varlıklarına ve uygulanan makroekonomik çerçeveye yönelik güvenin yeniden toparlandığına işaret ediyor.
Rezervlerin de yeniden yükselmesi dış kırılganlıkları azaltıyor.
ING, önümüzdeki dönemde döviz akımlarının temel belirleyicisinin carry trade olmaya devam edeceğini ve mevcut kur politikası rejiminde yakın gelecekte önemli bir değişiklik beklemediğini belirtti.
Piyasa yıl sonuna kadar 250 baz puan indirim fiyatlıyor Tahvil piyasasında ise yatırımcıların ana gündemi TCMB’nin faiz indirimlerinin zamanlaması ve büyüklüğü.
ING’ye göre piyasalar yıl sonuna kadar yaklaşık 250 baz puanlık politika faizi indirimi fiyatlıyor.
Bu beklenti ING’nin kendi tahmininden bir miktar daha agresif.
Piyasa ayrıca efektif fonlama maliyetinin eylül ayına kadar politika faizine yaklaşmasını bekliyor.
Mayıs ayındaki sert satışların ardından tahvil piyasasının daha yatay bir seyir izlediğine dikkat çeken banka, getiri eğrisinin de savaş öncesindeki yapısına doğru yeniden dikleştiğini belirtti.
Ancak daha güçlü bir faiz indirimi döngüsünün fiyatlanabilmesi için dezenflasyon sürecinde ek ilerleme gerekiyor.
Buradaki temel risk yine İran savaşı ve petrol.
Türkiye’nin enerji ithalatına yüksek bağımlılığı nedeniyle petrol fiyatlarının seyri enflasyon, cari açık ve dolayısıyla faiz indirimlerinin hızını doğrudan etkileyebilir.
İç talepte soğuma belirginleşiyor TCMB’nin temmuz Para Politikası Kurulu toplantısında da vurguladığı üzere, öncü göstergeler iç talepteki zayıflamanın sürdüğüne işaret ediyor.
ING’ye göre yüksek borçlanma maliyetleri ve makroihtiyati tedbirlerdeki ek sıkılaşma tüketici kredileri ve kredi kartı harcamalarında belirgin bir yavaşlamaya yol açıyor.
Bu durum enerji fiyatlarındaki artışın ekonominin geneline yayılan ikinci tur enflasyon etkilerini sınırlayabilir.
Temmuz ayı Reel Kesim Güven Endeksi kapsamında imalatçıların gelecek üç ayda iç talepte belirgin zayıflama beklediği görülürken, dış talep beklentilerinde bir miktar iyileşme kaydedildi.
Perakende ve inşaat sektörlerinde önümüzdeki üç aya ilişkin talep beklentileri kötüleşirken hizmet sektöründe sınırlı toparlanma görüldü.
İmalat sanayi iki yıldan uzun süredir daralıyor Türkiye imalat PMI endeksi temmuz ayında hazirandaki 47,1 seviyesinden 47,7’ye yükseldi.
Ancak 50 seviyesinin altında kalan endeks, imalat sanayinde daralmanın sürdüğünü gösteriyor.
Türkiye imalat sektörü iki yılı aşkın süredir kesintisiz biçimde daralma bölgesinde bulunuyor.
Girdi maliyetlerindeki enflasyon Kasım 2025’ten bu yana en düşük seviyeye gerilerken, zayıf talep ve yeni siparişlerdeki yavaşlama şirketlerin üretim, satın alma ve stoklarını azaltmasına yol açtı.
Sektörel PMI göstergeleri de zayıflığın yaygın olduğunu ortaya koyuyor. Giyim ve metalik olmayan mineral ürünler dışında izlenen sektörlerin tamamı 50 seviyesinin altında kaldı.
Cari açıkta enerji faturası riski Türkiye’nin cari dengesi de İran savaşının yarattığı enerji şokundan etkileniyor.
Mayıs ayında cari açık 1,5 milyar dolar ile beklentilerin üzerinde gerçekleşti.
12 aylık cari açık 36,9 milyar dolardan 37,3 milyar dolara, yani GSYH’nin yaklaşık %2,3’üne yükseldi.
ING, enerji faturasındaki artışın dış denge üzerinde baskı yarattığına dikkat çekiyor.
Haziran ayında dış ticaret açığının 10,4 milyar dolara ulaşması da cari dengede ilave bozulmaya işaret ediyor.
ING’nin Türkiye senaryosunun anahtarı: Petrol ING’nin Türkiye görünümünde olumlu ve olumsuz faktörler yan yana duruyor.
Bir tarafta yıllık enflasyon geriliyor, TCMB rezervleri güçleniyor, TL carry trade açısından cazibesini koruyor ve iç talepteki soğuma dezenflasyonu destekliyor.
Diğer tarafta çekirdek fiyat baskıları henüz tamamen ortadan kalkmış değil, imalat sanayi iki yılı aşkın süredir daralma bölgesinde ve enerji fiyatları hem cari denge hem enflasyon açısından önemli risk oluşturuyor.
Bu nedenle bankanın önümüzdeki birkaç aya ilişkin senaryosunda ABD-İran barış süreci ve petrol fiyatları kilit değişkenler olarak öne çıkıyor.
Yeni bir anlaşma petrolü savaş öncesindeki seviyelere çekerse Türkiye açısından aynı anda üç olumlu kanal devreye girebilir: Enflasyon baskısı azalabilir, cari denge rahatlayabilir ve TCMB’nin parasal sıkılığı normalleştirmek için hareket alanı genişleyebilir.
Bu senaryoda ilk adımın politika faizini doğrudan indirmekten önce efektif fonlama maliyetini %40’tan %37’ye doğru çekmek olması mümkün.
Ardından dezenflasyon ve rezerv birikiminin devam etmesi halinde ING’nin son çeyrekte %35 politika faizi öngörüsünün önü açılabilir.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.