Bankaların Hoş Geldin Faizi Fırsatları ve Doğru Vade Seçimi
Küresel ve yerel ekonomik dinamiklerin hızla değiştiği bir dönemde, birikimleri enflasyonist etkilere karşı korumak ve istikrarlı bir şekilde büyütmek her tasarruf sahibinin birincil önceliğidir.
18 Kasım 2026
Küresel ve yerel ekonomik dinamiklerin hızla değiştiği bir dönemde, birikimleri enflasyonist etkilere karşı korumak ve istikrarlı bir şekilde büyütmek her tasarruf sahibinin birincil önceliğidir.
Finansal piyasalardaki çeşitlilik her geçen gün artarken, güvenli liman arayışında olan yatırımcılar için vadeli mevduat hesapları cazibesini her zaman korumaktadır.
Ancak günümüzün modern bankacılık ekosisteminde, mevduat yatırımı sadece parayı bankaya teslim edip vade sonunu beklemekten çok daha dinamik bir strateji gerektirir.
Özellikle bankacılık sektöründe yaşanan yoğun rekabet, bireysel tüketiciler için muazzam finansal avantajlar doğurmaktadır.
Bankalar, hem kendi müşteri portföylerini genişletmek hem de yeni fon kaynaklarına ulaşmak amacıyla yatırımcılara birbirinden cazip "hoş geldin faizi" (tanışma faizi) kampanyaları sunmaktadır.
Bu kampanyalar, doğru bir stratejiyle değerlendirildiğinde birikimlerinize piyasa ortalamalarının çok üzerinde bir ivme kazandırabilir.
Bu araştırma ve rehber niteliğindeki içeriğimizde, bankaların sunduğu bu avantajlı kampanyaların işleyiş mantığını, kampanya detaylarında dikkat edilmesi gereken ince noktaları ve finansal hedeflerinize uygun en doğru vade seçimini nasıl yapacağınızı tüm ayrıntılarıyla inceleyeceğiz.
Hoş Geldin Faizi (Tanışma Kampanyası) Nedir?
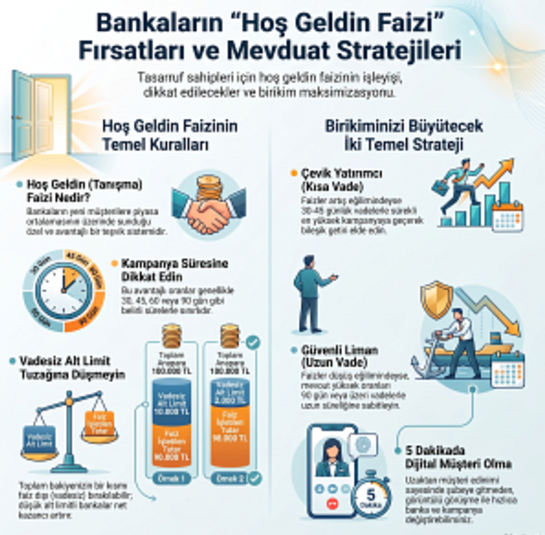
Bankacılık terminolojisinde sıkça karşılaştığımız hoş geldin faizi veya diğer adıyla tanışma faizi, bankaların ilk defa kendi müşterisi olacak kişilere veya belirli bir mevduat ürününü ilk kez kullanacak olan mevcut müşterilerine sunduğu özel bir teşvik sistemidir.
Bu sistem, finansal okuryazarlığı yüksek olan yatırımcılar için anaparayı hızlı bir şekilde büyütmenin en kestirme yollarından biridir.
Sistemin işleyişi oldukça rasyonel bir temele dayanır: Banka, yeni bir müşteri kazanmak ve portföyüne taze bir fon (nakit) girişi sağlamak ister.
Bu hedefine ulaşmak için de standart piyasa koşullarının ve kendi normal faiz oranlarının belirgin bir şekilde üzerinde, özel bir avantajlı faiz oranı belirler.
Tüketici, birikimini bu bankaya taşıyarak veya yeni bir hesap açarak bu yüksek orandan faydalanma hakkı kazanır.
Bu durum, hem bankanın likidite (nakit) ihtiyacını karşıladığı hem de tüketicinin maksimum getiri elde ettiği tam bir "kazan-kazan" senaryosudur.
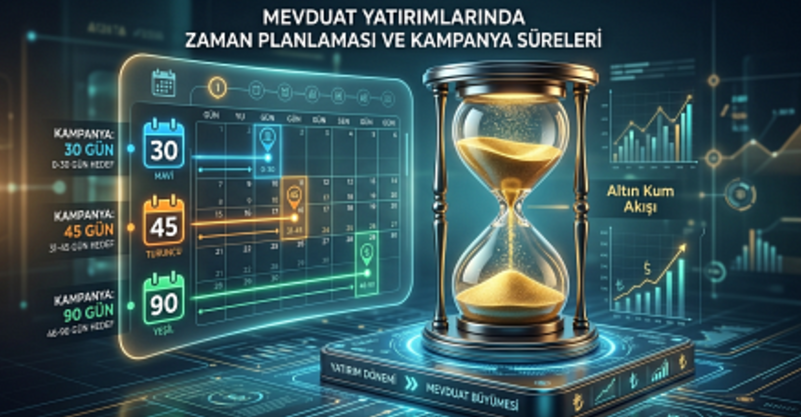
Hoş geldin faizleri genellikle sonsuza dek sürmez; bankanın belirlediği bir kampanya süresi ile sınırlıdır.
Bu süre, bankanın stratejisine ve piyasa beklentilerine göre genellikle 30 gün, 45 gün, 60 gün veya 90 gün olarak belirlenir.
Bu "avantajlı dönem" boyunca yatırımcının anaparası, standart oranlara kıyasla çok daha yüksek bir hızda değer kazanır.
Örneğin, piyasadaki standart oranlar belirli bir seviyedeyken, hoş geldin kampanyası sunan bir bankaya geçiş yaptığınızda, bu süreyi kapsayan haftalar boyunca piyasanın en kârlı yatırımcılarından biri olma şansını elde edersiniz.
Kampanya Detaylarında Nelere Dikkat Edilmeli?
Bankaların sunduğu bu harika fırsatları değerlendirirken, sunulan ürünün teknik detaylarına hakim olmak ve sözleşme şartlarını doğru okumak, elde edeceğiniz net kazancı maksimize etmenizi sağlar.
Yüksek oranlar tek başına yeterli bir gösterge değildir; bu oranların hangi şartlar altında, hangi anapara tutarına ve nasıl bir zaman diliminde uygulandığını bilmek, akıllı yatırımcının en büyük gücüdür.
Vadesiz Alt Limit (Boşta Bekleyen Bakiye) Kavramı
Özellikle "günlük kazandıran mevduat hesapları" veya esnek hesap modelleri ile entegre edilen hoş geldin kampanyalarında, yatırımcıların en çok dikkat etmesi gereken terimlerden biri vadesiz alt limit kuralıdır.
Birçok modern mevduat ürünü, tüketicinin vadeyi bozmadan dilediği zaman hesabından para çekebilmesine (likidite özgürlüğü) olanak tanır.
Bankalar bu özgürlüğü sağlayabilmek adına, yatırdığınız toplam tutarın küçük bir kısmını vadesiz hesapta tutar, geriye kalan asıl büyük tutarı ise gecelik vadeli hesaba aktararak yüksek faizle değerlendirir.
Örneğin; bir banka 100.000 TL'lik bir yatırım için %X oranında hoş geldin faizi sunuyor ve kampanya şartlarında "10.000 TL vadesiz alt limit" uygulayacağını belirtiyorsa, bu şu anlama gelir: 100.000 TL'nizin 10.000 TL'si vadesiz hesapta (acil ihtiyaçlarınız için nakit olarak) beklerken, kalan 90.000 TL'si üzerinden yüksek faiz işletilir.
Kampanyaları birbiriyle kıyaslarken, sadece vitrindeki yüzdelik orana değil, bu alt limit tutarlarına da mutlaka dikkat edilmelidir.
Vadesiz alt limiti daha düşük olan bir banka, paranızın çok daha büyük bir bölümüne faiz işleteceği için bazen toplam net kazancınızı daha fazla artırabilir.
Temdit (Yenileme) Faiz Oranlarına Hazırlıklı Olmak
Hoş geldin faizi fırsatlarını değerlendirirken geleceği planlamak da son derece önemlidir.
Bankanın size sunduğu 30, 45 veya 90 günlük avantajlı dönem (kampanya süresi) sona erdiğinde, hesabınız otomatik olarak bankanın o günkü standart (temdit) faiz oranları üzerinden işlem görmeye devam eder. Bu standart oranlar, doğal olarak kampanyalı hoş geldin faizinden bir miktar daha düşük olacaktır.
Bilinçli bir yatırımcı, kampanya süresi bittiğinde parasının hangi orandan değerlenmeye devam edeceğini (temdit faiz oranını) hesabı açtığı ilk günden itibaren bilmelidir.
Eğer temdit faiz oranları beklentilerinizi karşılamıyorsa, kampanya süresi biter bitmez anaparanızı ve elde ettiğiniz faiz getirisini alarak, piyasada hoş geldin kampanyası sunan bir başka bankaya geçiş yapma (fon transferi) stratejisini uygulayabilirsiniz.
Bu proaktif yaklaşım, paranızın sürekli olarak piyasanın en yüksek oranlarından faydalanmasını sağlar.
En Uygun Mevduat Fırsatını Yakalamak
Rekabetin bu kadar yoğun olduğu bir finansal ekosistemde, aynı anda belki yirmi farklı bankanın sunduğu hoş geldin kampanyaları, farklı vade seçenekleri ve değişen alt limit kuralları arasında kaybolmak çok kolaydır.
Geçmiş yıllarda tüketiciler, en iyi oranı bulabilmek için banka şubelerini tek tek dolaşmak veya her bankanın müşteri hizmetleriyle ayrı ayrı görüşmek zorundaydı.
Ancak dijital çağın getirdiği şeffaflık ve teknolojik hız, bu zahmetli süreci tamamen ortadan kaldırmıştır.
Günümüzde, piyasadaki tüm fırsatları tek bir ekranda süzmek ve doğru kararı saniyeler içinde verebilmek mümkündür.
Özellikle kampanya dönemlerinde, brüt faizden yasal stopaj kesintisinin düşülmesi, vadesiz alt limitlerin hesaba katılması ve elde edilecek gerçek "net tutarın" hesaplanması gibi karmaşık işlemler manuel olarak yapıldığında hata riski taşır.
Tüketiciyi bu yükten kurtaran ve piyasanın fotoğrafını net bir şekilde çeken karşılaştırma platformları, finansal kararlarınızda en güvenilir yol arkadaşınızdır.
Yatırmak istediğiniz anapara tutarını ve hedeflediğiniz vade gün sayısını belirledikten sonra, tarafsız ve BDDK normlarına uygun çalışan güçlü platformlar üzerinden anında vadeli mevduat hesaplama işlemi gerçekleştirebilirsiniz.
Bu sayede, hangi bankanın size "hoş geldin faizi" sunduğunu, hangisinin standart oranda olduğunu, stopaj kesintisi sonrası elinize tam olarak kaç TL geçeceğini tek bir listede net olarak görebilirsiniz.
Hesapkurdu gibi sektörün otoriter platformları, bu şeffaf karşılaştırmayı sunarak tüketicinin en yüksek kazancı elde etmesini hedefler.
Uzaktan Müşteri Edinimi (Dijital Onay) Devrimi
Karşılaştırma işleminizi yaptınız ve size en yüksek net kazancı sağlayan bankanın hoş geldin kampanyasını seçtiniz.
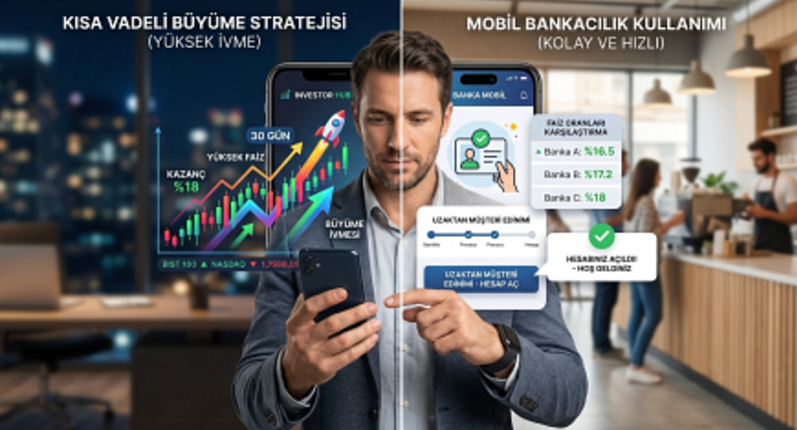
Peki, bu bankanın müşterisi değilseniz ne yapacaksınız? Eskiden olsa şubeye gidip onlarca sayfa evrak imzalamanız gerekirdi. Bugün ise Uzaktan Müşteri Edinimi (Dijital Onay) yasaları sayesinde, seçtiğiniz bankanın mobil uygulamasını indirerek, sadece kimliğiniz ve akıllı telefonunuz aracılığıyla görüntülü görüşme yaparak 5 dakika içinde o bankanın müşterisi olabilirsiniz.
Bu teknolojik devrim, tüketicinin bankalar arası geçişini inanılmaz derecede kolaylaştırmış ve her zaman en iyi kampanyayı kovalama stratejisini uygulanabilir kılmıştır.
Kısa ve Uzun Vadeli Mevduat Senaryoları
Bankaların sunduğu hoş geldin fırsatlarını kendi ekonomik planlamanıza nasıl entegre edeceğiniz, yatırım stratejinizin başarısını belirler. Piyasa beklentilerine göre iki temel senaryo üzerinde durulabilir:
1. Çevik Yatırımcı Senaryosu (Kısa Vade Odaklı):
Eğer piyasada faiz oranlarının ilerleyen aylarda daha da artması bekleniyorsa veya faizlerin yüksek seyrettiği dalgalı bir süreçten geçiliyorsa, kısa vadeli (30-45 gün) hoş geldin kampanyaları mükemmel bir tercihtir.
Paranızı bu kısa periyotlarla bankaların tanışma faizlerinde değerlendirirsiniz. Vade dolduğunda ise hem anaparanızı hem de kazandığınız faizi alarak, o günün şartlarında en iyi kampanyayı sunan bir başka bankaya geçiş yaparsınız.
Bu strateji, elde ettiğiniz kârı anaparaya ekleyerek bileşik getiri (faizin de faiz kazanması) yaratmanızı ve sürekli piyasanın zirvesinde kalmanızı sağlar. Ayrıca, acil nakit ihtiyaçlarına karşı size mükemmel bir likidite alanı tanır.
Banka değişikliklerini (fon transferlerini) mutlaka hafta içi EFT saatleri içerisinde gerçekleştirerek paranızın hafta sonu boşta kalmasını (valör kaybı) önlemeye dikkat edin.
Ayrıca banka değiştirirken oluşabilecek elektronik fon transferi (EFT) kesintilerini ve günlük işlem limitlerini maliyet hesabınıza mutlaka dahil edin.
2. Güvenli Liman Senaryosu (Uzun Vade ve Kırık Vade):
Eğer piyasada faiz oranlarının zirveyi gördüğü ve önümüzdeki dönemlerde (enflasyonun düşmesiyle birlikte) faizlerin aşağı yönlü bir trende gireceği öngörülüyorsa, stratejiniz değişmelidir.
Bu durumda, bankaların sunduğu yüksek oranları uzun vadeli (90 gün, 181 gün veya 1 yıl) olarak sabitlemek en mantıklı hamledir.
Böylece, piyasada faizler düşse bile sizin hesabınız, sözleşme yaptığınız günün yüksek oranından getiri sağlamaya devam eder.
Buna ek olarak, standart vadelerin dışına çıkarak kırık vade (örneğin 58 gün, 112 gün gibi tamamen sizin belirlediğiniz özel gün sayısı) kullanmak, tam olarak ödeme veya nakit ihtiyacınız olan güne kadar paranızın boşta beklemeden faiz kazanmasını güvence altına alır.
Sonuç olarak; bankaların sunduğu hoş geldin faizleri, akılcı yönetildiğinde tüketici için paha biçilemez finansal fırsatlardır.
Yatırım kararlarınızı kulaktan dolma bilgilerle değil, güncel makroekonomik verilerle, sözleşme detaylarına hakim olarak ve en önemlisi dijital hesaplama araçlarının şeffaflığından faydalanarak aldığınız sürece, birikimleriniz enflasyon karşısında değerini koruyacak ve her geçen gün gücüne güç katacaktır.
Fırsatları değerlendirmek ve paranızın sizin yerinize en verimli şekilde çalışmasını sağlamak tamamen sizin elinizde.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü bilgi, değerlendirme, yorum, kampanya mekanizması açıklamaları ve istatistiki veri yalnızca genel bilgilendirme amacı taşımaktadır ve kesinlikle yatırım tavsiyesi niteliği taşımamaktadır. Burada sunulan finansal stratejiler, hesaplama yöntemleri ve piyasa değerlendirmeleri, yatırım danışmanlığı hizmeti kapsamında değerlendirilemez. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve yetkili bankalar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak sözleşme çerçevesinde kişiye özel olarak sunulmaktadır. Bu yazıda yer alan genel nitelikteki bilgilere dayanarak yatırım, birikim veya vade kararı alınması, mali durumunuz ile risk ve getiri tercihlerinize uygun sonuçlar doğurmayabilir. Bu nedenle, içerikteki bilgilerin kullanımı sonucunda doğabilecek doğrudan veya dolaylı maddi/manevi zararlardan yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Finansal kararlarınızı almadan önce bağımsız ve yetkili uzmanlara danışmanız, güncel oran ve koşulları ilgili bankaların resmi kanallarından teyit etmeniz önemle tavsiye edilir.
Advertorial
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.