ANALİZ: Piyasalarda Satış Dalgası Bitti mi? Bileşik gösterge geçmişteki sert satış dönemine yaklaşıyor
Piyasa stresini farklı açılardan izlemek amacıyla oluşturulan özel model; VIX, VVIX, put/call oranı ve VIX/VX1! oranını tek bir bileşik göstergede birleştiriyor.
21 Kasım 2026
Piyasa stresini farklı açılardan izlemek amacıyla oluşturulan birinci model; VIX, VVIX, put/call oranı ve VIX/VX1! oranını tek bir bileşik göstergede birleştiriyor.
VIX, S&P 500 opsiyonlarından türetilen 30 günlük beklenen oynaklığı yansıtırken VVIX, VIX’e ilişkin beklenen oynaklığı ölçüyor. Böylece model, hem fiyat dalgalanması beklentisini hem de bu beklentinin çevresindeki belirsizliği hesaba katıyor. Put/call oranı, satım ve alım opsiyonlarının işlem hacimlerini karşılaştırarak korunma ve pozisyonlanma eğilimlerinin izlenmesine yardımcı oluyor. VIX/VX1! oranı ise spot volatilitenin yakın vadeli VIX kontratına göre durumunu hesaplamaya dahil ediyor.
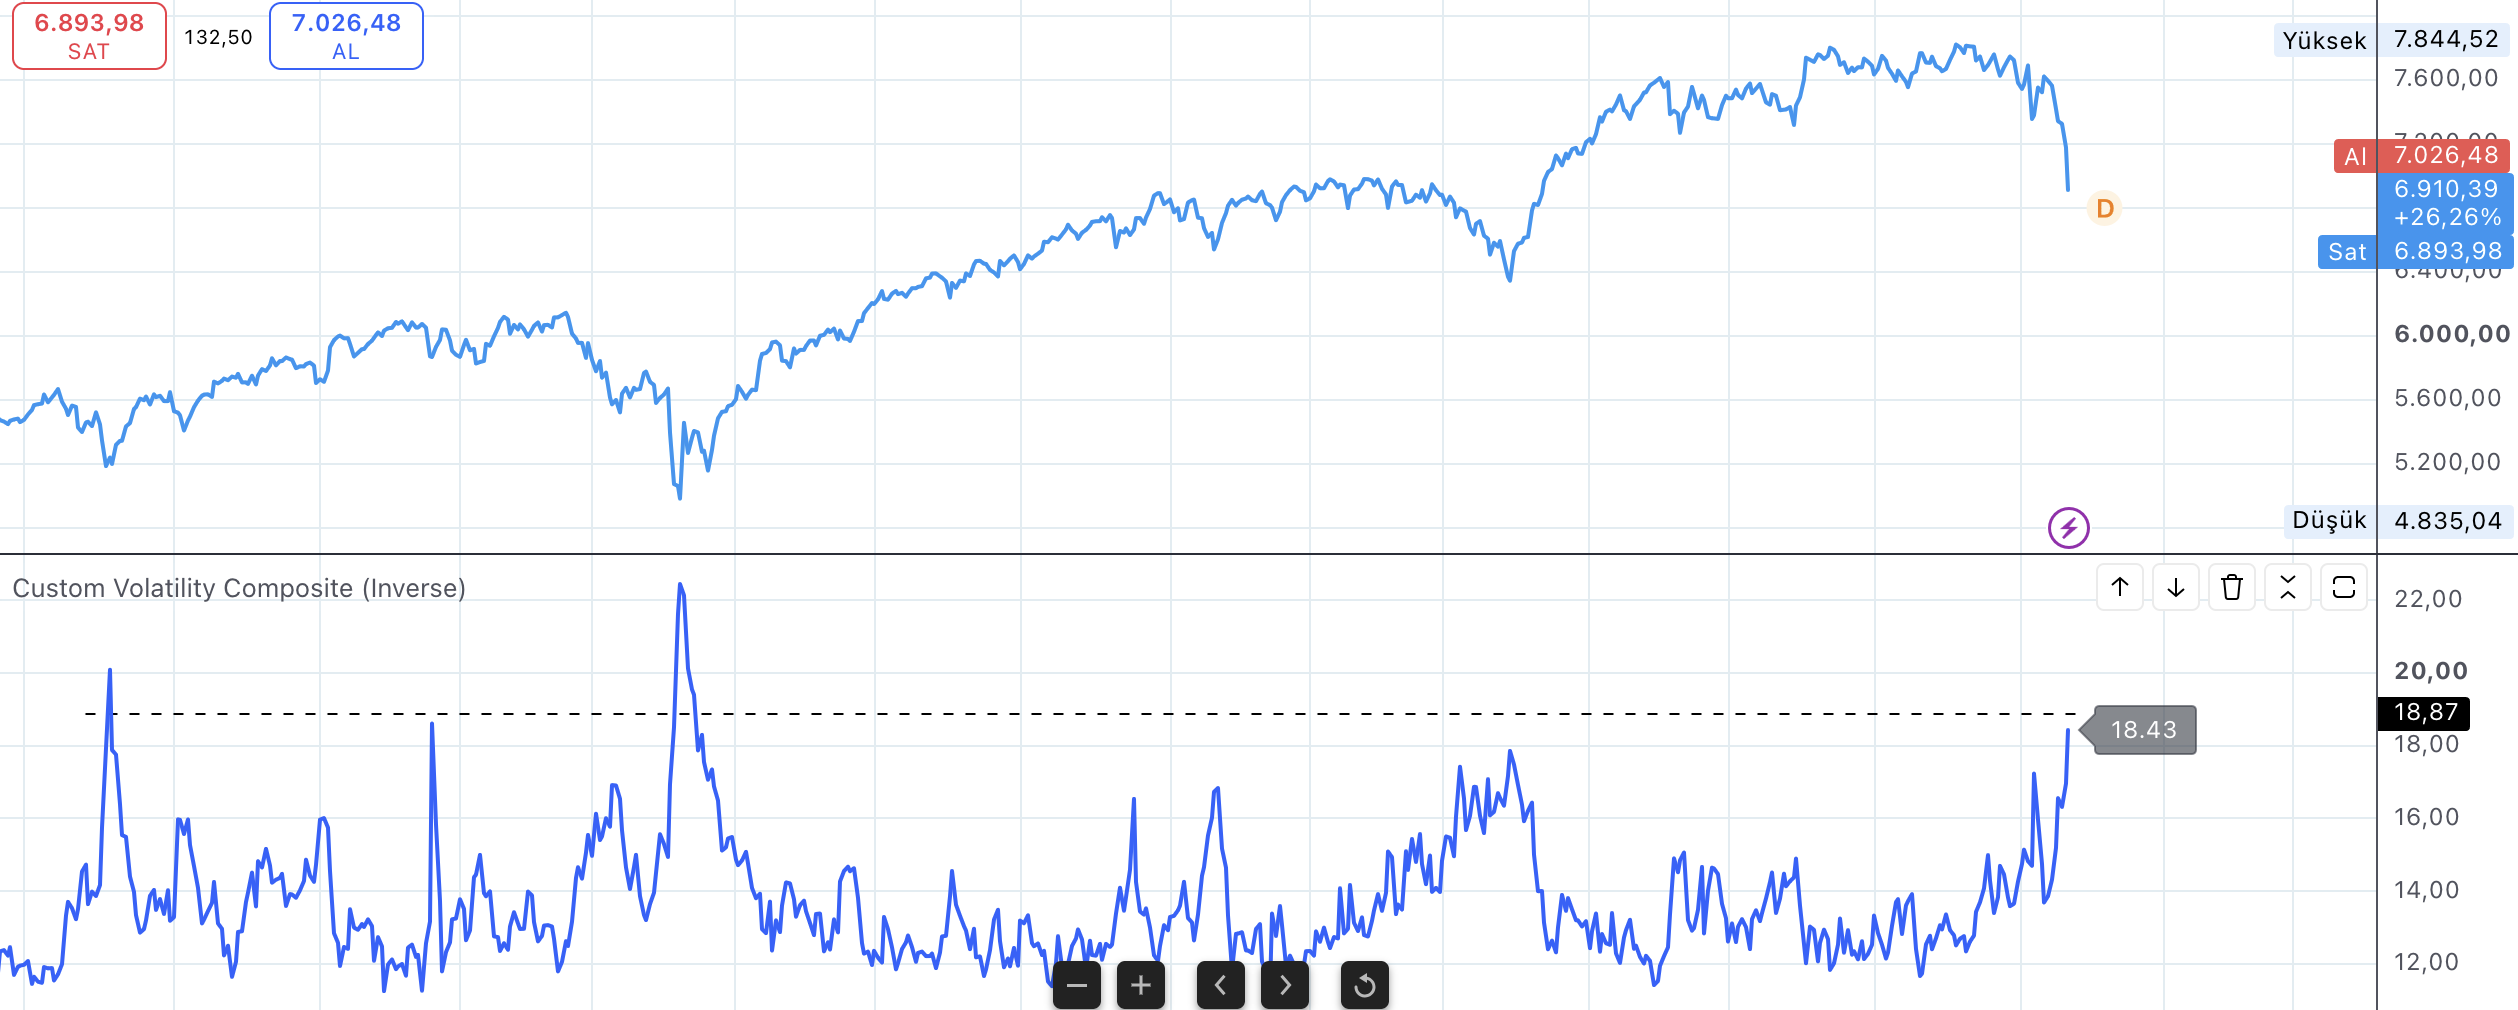
Son okumada 18,43’e ulaşan gösterge, yakın dönemde ağırlıklı olarak hareket ettiği 12–14 bandından belirgin biçimde uzaklaşmış durumda. Grafikte fiyatların zirve bölgesinden hızla geri çekilmesine eşlik eden bu yükseliş, modelin ölçtüğü piyasa stresinin arttığına işaret ediyor.
Bununla birlikte mevcut değer, grafikteki en sert düşüş sırasında görülen 22 üzerindeki stres zirvesinin hâlâ bir miktar gerisinde bulunuyor. Bu karşılaştırma, son satış dalgasının kayda değer bir gerilim yarattığını, ancak önceki yoğun satış dönemindeki uç seviyelere henüz ulaşılmadığını gösteriyor.
Tahvil, petrol ve gelişen piyasalarda gerilim sinyali: Bileşik gösterge yeniden yükselişte
Üç farklı piyasadaki oynaklık beklentisini bir araya getiren ikinci model ise yüksek getirili şirket tahvilleri, petrol ve gelişen ülke hisselerindeki belirsizliği birlikte izliyor.
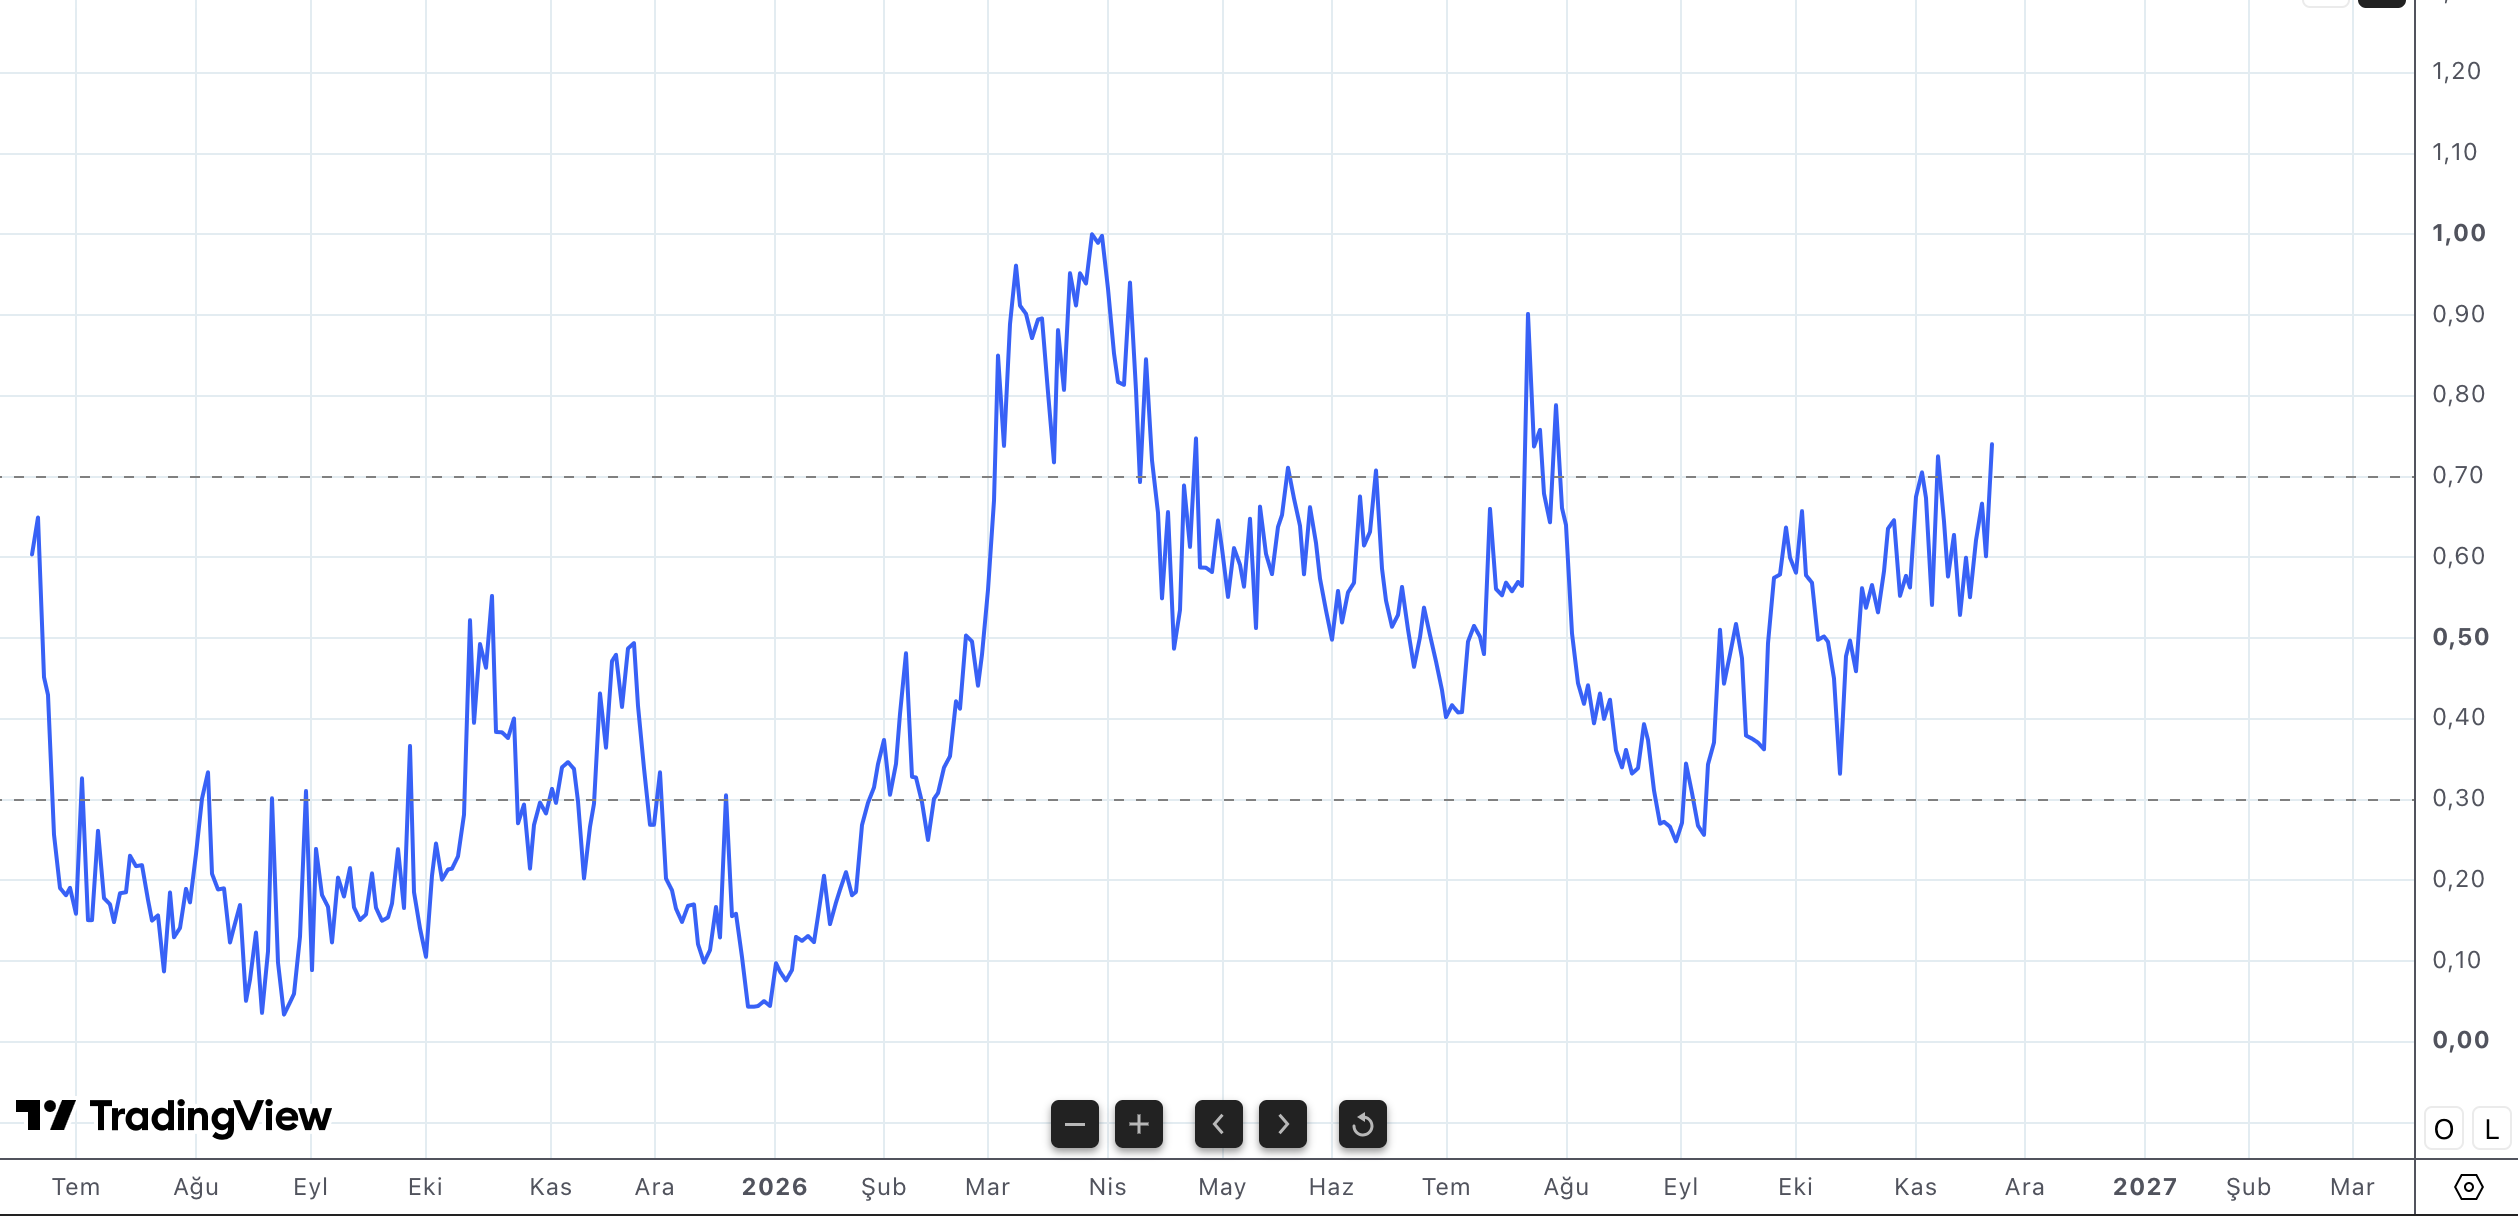
Modelin bileşenlerinden VXHYG, yüksek getirili şirket tahvillerine yatırım yapan HYG fonunun beklenen oynaklığını yansıtıyor. OVX, USO fonunun opsiyonları üzerinden petrol piyasasındaki beklenen fiyat dalgalanmalarını ölçüyor. VXEEM ise gelişen ülke hisselerini temsil eden EEM fonunun opsiyonlarından türetilen volatiliteyi takip ediyor. Böylece gösterge, farklı varlık gruplarındaki risk görünümünü ortak bir çerçevede değerlendirmeyi amaçlıyor.
Son okumada yaklaşık 0,74’e ulaşan bileşik gösterge, eylül civarında gerilediği 0,25–0,30 bölgesinden belirgin biçimde uzaklaşmış durumda. Son yükselişle birlikte grafikteki 0,70 referans çizgisinin de aşılması, önceki sakinleşmenin ardından modelin yeniden yüksek değerlere yöneldiğini gösteriyor. Bununla birlikte mevcut seviye, mart–nisan döneminde görülen yaklaşık 1,00’lik zirvenin ve yaz aylarında kaydedilen 0,90 civarındaki sıçramanın altında bulunuyor. Bu görünüm, geçmişteki en yoğun gerilim seviyelerine henüz ulaşılmasa da risk göstergesinde belirgin bir yükseliş yaşandığına işaret ediyor.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.