ANALİZ: Enflasyon yüzde 30’un altına indi: TCMB ekimde faiz indirecek mi?
Eylül enflasyonu yüzde 1,84 ile beklentilerin altında kaldı. Piyasa ekimde 100 baz puan faiz indirimi beklerken Atilla Yeşilada TCMB’nin alanı olmadığını savunuyor.
5 Ekim 2026
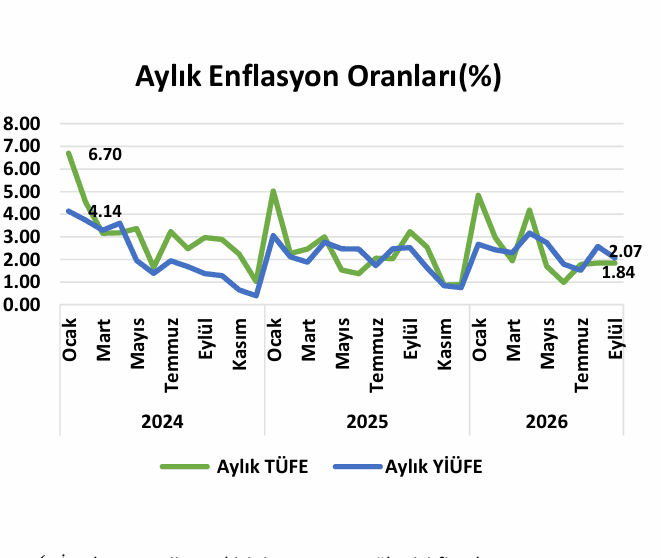
Eylül ayında TÜFE’nin aylık yüzde 1,84 ile beklentilerin altında kalması ve yıllık enflasyonun yüzde 29,73’e gerilemesi, TCMB’nin 22 Ekim toplantısında faiz indirimine gideceği beklentilerini güçlendirdi. Kuveyt Türk, Alnus Yatırım ve Bank of America ekimde 100 baz puanlık indirim beklerken, Atilla Yeşilada ise çekirdek enflasyondaki katılık, rezerv kaybı ve fon krizinin döviz talebi üzerindeki etkileri nedeniyle TCMB’nin faiz indirmek için alanı bulunmadığı görüşünde.
Türkiye İstatistik Kurumu’nun (TÜİK) açıkladığı eylül ayı enflasyonu, Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 22 Ekim’de gerçekleştireceği Para Politikası Kurulu (PPK) toplantısını yeniden piyasaların ana gündem maddelerinden biri haline getirdi.
Eylül ayında tüketici fiyatları aylık yüzde 1,84 arttı. Böylece yıllık TÜFE, ağustos ayındaki yüzde 31,51 seviyesinden yüzde 29,73’e gerileyerek yüzde 30 sınırının altına indi.
Manşet verinin beklentilerden daha olumlu gelmesi piyasada faiz indirimi beklentilerini desteklese de enflasyonun alt kalemleri ve özellikle çekirdek göstergeler daha karmaşık bir tablo ortaya koyuyor.
Ahlatcı Yatırım: Manşet olumlu, çekirdek enflasyon dikkat çekiyor
Ahlatcı Yatırım’ın yüzde 2,07’lik tahmininin ve yüzde 2,28’lik piyasa konsensüsünün altında kalan aylık TÜFE, ilk bakışta TCMB açısından faiz indirimini destekleyen bir veri olarak değerlendirildi.
Ancak enflasyonun alt kalemlerinde önemli farklılaşmalar yaşandı.
Gıda ve alkolsüz içecek fiyatları aylık yüzde 0,20 gerilerken ulaştırmada yüzde 2,79, konutta yüzde 2,71 artış kaydedildi.
Bu üç ana grubun aylık enflasyona katkıları sırasıyla eksi 0,05 puan, 0,49 puan ve 0,33 puan oldu.
Ağustos ayında yüzde 4,82 olan ulaştırma enflasyonu yavaşlarken, konuttaki aylık fiyat artışı yüzde 2,26’dan yüzde 2,71’e yükseldi.
Eğitim ve giyimde sert artış
Okulların açılmasıyla birlikte eğitim fiyatlarındaki yükseliş eylül enflasyonunda dikkat çeken unsurlardan biri oldu.
Eğitim grubunda fiyatlar aylık yüzde 14,19 artarken, bunun manşet enflasyona katkısı 0,30 puan olarak hesaplandı.
Giyim ve ayakkabı grubundaki yüzde 3,98’lik artış ise aylık TÜFE’ye 0,26 puan katkıda bulundu.
Buna rağmen gıda fiyatlarındaki gerileme ve ulaştırma enflasyonunun ağustos ayına göre yavaşlaması, manşet TÜFE’nin piyasa beklentilerinin altında gerçekleşmesini sağladı.
Yıllık enflasyonun yüzde 59’u üç gruptan geliyor
Yıllık enflasyonda ise gıda, konut ve ulaştırma belirleyici olmaya devam ediyor.
Gıda ve alkolsüz içeceklerde yıllık fiyat artışı yüzde 27,62, ulaştırmada yüzde 35,10, konutta ise yüzde 39,99 olarak gerçekleşti.
Bu üç grubun yıllık enflasyona katkısı sırasıyla 6,73 puan, 5,96 puan ve 4,84 puan oldu.
Toplam 17,53 puanlık katkı, yıllık enflasyonun yaklaşık yüzde 59’unun yalnızca bu üç temel harcama grubundan kaynaklandığını gösteriyor.
Olumlu tarafta ise ağustosta yüzde 33,79 olan yıllık gıda enflasyonunun yüzde 27,62’ye kadar gerilemesi öne çıktı.
Kira artış oranı yüzde 31,49’a geriledi
TÜFE’nin on iki aylık ortalamalara göre artışı eylülde yüzde 31,49 oldu.
Böylece ekim ayında yenilenecek kira sözleşmelerinde uygulanabilecek tavan zam oranı da önceki ayki yüzde 31,79’dan yüzde 31,49’a geriledi.
Ancak TCMB açısından daha önemli olabilecek sinyal çekirdek enflasyon göstergelerinden geldi.
Çekirdek enflasyonda aylık hızlanma var
Yıllık çekirdek enflasyon gerilemeye devam ederken aylık fiyat artışlarında hızlanma yaşandı.
B göstergesinde aylık enflasyon ağustostaki yüzde 1,84’ten yüzde 2,01’e yükseldi.
C göstergesinde ise aylık artış yüzde 1,81’den yüzde 2,14’e çıktı.
Yıllık bazda B göstergesi yüzde 29’a, C göstergesi ise yüzde 28,70’e geriledi.
Dolayısıyla manşet enflasyonun beklentilerin altında kalması TCMB açısından olumlu bir gelişme olsa da çekirdek göstergelerde aylık fiyat artışlarının yeniden yüzde 2’nin üzerine çıkması faiz kararı öncesinde dikkatle izlenecek başlıklardan biri olacak.
Kuveyt Türk: Ekimde 100 baz puan indirim
Kuveyt Türk, beklentilerin altında gerçekleşen eylül enflasyonunun TCMB’nin faiz indirim döngüsüne yeniden başlamasını desteklediği görüşünde.
Kurum, Orta Doğu’daki gelişmeler ve enerji fiyatlarındaki oynaklığın enflasyon görünümü açısından temel riskler olmaya devam ettiğini belirtiyor.
Buna karşılık tek seferlik ve mevsimsel fiyat artışlarının geride kalması ve enerji fiyatlarının daha ılımlı seyretmesi halinde yılın son aylarında enflasyonun daha sakin bir patikaya girebileceğini öngörüyor.
Kuveyt Türk, 22 Ekim PPK toplantısında politika faizinin 100 baz puan indirilerek yüzde 36’ya çekilmesini bekliyor.
Kurum yıl sonuna kadar toplam 200 baz puanlık indirim alanı bulunduğu görüşünde.
2026 yıl sonu TÜFE tahmini yüzde 28,8, politika faizi tahmini ise yüzde 35 seviyesinde korunuyor.
Alnus Yatırım da iki faiz indirimi bekliyor
Alnus Yatırım da eylül enflasyonunun ardından benzer bir faiz patikası öngörüyor.
Kurum, eğitim ile giyim ve ayakkabı gruplarındaki sert fiyat artışlarının TÜFE sepetindeki ağırlıklarının nispeten düşük olması nedeniyle manşet enflasyona sınırlı yansıdığına dikkat çekiyor.
Motorindeki ÖTV ayarlamasının petrol fiyatlarının etkisini kısmen sınırlaması ve yüksek ağırlığa sahip gıda kalemlerindeki iyileşme de enflasyonun beklentilerin altında kalmasına yardımcı oldu.
Alnus Yatırım eylül verisinin ardından 2026 yıl sonu TÜFE tahminini yüzde 28,88 olarak belirledi.
Kurum, TCMB’nin 22 Ekim ve 10 Aralık toplantılarında 100’er baz puan faiz indirerek politika faizini yıl sonunda yüzde 35’e çekmesini bekliyor.
BofA: Fon krizi daha hızlı gevşeme gerektirmiyor
Bank of America ise faiz görünümünü değerlendirirken fon krizinin ekonomi üzerindeki etkilerine de dikkat çekiyor.
BofA ekonomisti Hande Küçük, 5 Ekim tarihli raporunda geri ödemeleri hızlandırmak, likidite ve kredi üzerindeki baskıları azaltmak amacıyla alınan önlemlerin ekonomik aktiviteye ilişkin aşağı yönlü risklerin bir bölümünü sınırlayabileceğini belirtti.
Küçük’e göre fon krizinin nihai etkisi, yatırımcıların paralarının ne kadarını geri alabileceğine, hisse senedi piyasasındaki baskının ne kadar süreceğine ve yaşananların bilançolar ile güven kanalı üzerinden ekonomiye nasıl yansıyacağına bağlı olacak.
BofA, TCMB’nin bir tarafta zayıflayan iç talep, diğer tarafta TL’ye ve finansal sisteme duyulan güveni koruma ihtiyacı arasında denge kurmasını bekliyor.
Banka, dış koşullar ve rezervlerdeki gelişmelere bağlı olmak kaydıyla ekimde 100 baz puanlık faiz indirimi tahminini koruyor.
Ancak BofA, küresel faiz ortamı ve arz yönlü enflasyonist baskılar nedeniyle aralık ayında TCMB’nin faizi sabit bırakmasını bekliyor.
Ekonomik aktivitedeki aşağı yönlü risklerin güçlenmesi halinde ise aralıkta ikinci bir faiz indiriminin gündeme gelebileceğini belirtiyor.
Atilla Yeşilada: TCMB’nin faiz indirecek alanı yok
Ekonomist Atilla Yeşilada ise piyasa konsensüsünden ayrışıyor.
Yeşilada, TÜİK verisi açıklanmadan önce kaleme aldığı değerlendirmesinde eylül TÜFE’sinin yaklaşık yüzde 2,2 gelmesini ve yıllık enflasyonun gerilemesini beklediğini belirtirken, bunun TCMB açısından faiz indirimi için yeterli olmayacağını savundu.
Gerçekleşen yüzde 1,84’lük TÜFE tahmininden daha olumlu olmasına rağmen Yeşilada’nın temel itirazı manşet veriden çok, enflasyon beklentileri, döviz talebi ve rezerv görünümüne dayanıyor.
Yeşilada, Prof. Akçay’ın emekli olmasının ardından PPK’nın daha güvercin bir çizgiye yöneldiği görüşünde.
Hanehalkı ve özel sektörün 12 ay sonrasına ilişkin enflasyon beklentilerinin yüksek seviyelerini korumasına rağmen, iç talebin zayıfladığı gerekçesiyle TCMB’nin faiz indirebileceğini belirten Yeşilada, böyle bir kararın “tarihi bir hata” olacağını savunuyor.
“Faiz indirimi dövize kaçışı hızlandırabilir”
Yeşilada’ya göre erken bir parasal gevşeme yeni bir enflasyon ivmesini tetikleyebileceği gibi, eylül ayında yaklaşık 20 milyar dolar gerileyen TCMB döviz rezervleri üzerindeki baskıyı da artırabilir.
Rezervlerdeki gerilemede altın fiyatlarındaki düşüşün önemli rol oynadığını belirten Yeşilada, fon skandalının ardından yabancı sıcak paranın swap piyasasından çıkmasının ve yerleşik yatırımcıların portföylerinde dövizin payını artırmasının da etkili olduğunu düşünüyor.
Yeşilada, TCMB’nin Brent petrolün yaklaşık 150 doların altında kaldığı senaryolarda seçim sonrasına kadar döviz kurunu istediği seviyelerde tutabilecek araçlara sahip olduğu görüşünde.
Ancak sürekli döviz talebinin bulunduğu bir ortamda kur istikrarının maliyetinin yükseldiğini belirtiyor.
Böyle bir durumda faizlerin yüksek tutulması, para ve kredi politikalarının sıkılaştırılması ve kurumların döviz talebini sınırlayacak makroihtiyati tedbirlerin devreye alınması gerekebileceğini savunuyor.
TL mevduatta kalmanın risk primi 650 baz puan
Yeşilada’nın dikkat çektiği bir başka gösterge ise TL mevduat yatırımcısının talep ettiği risk primi.
GCM Yatırım’ın çalışmasına atıfta bulunan Yeşilada, tasarruf sahiplerinin dövize geçmek yerine TL’de kalmak için yaklaşık 650 baz puanlık risk primi talep ettiğini belirtiyor.
Fon skandalının ardından bu primin daha da yükselmiş olabileceğini düşünüyor.
Yeşilada, enflasyonun yüzde 30 civarında katılaşacağı temel senaryosunda TCMB’nin parasal gevşeme alanının son derece sınırlı olduğu görüşünü koruyor.
Piyasanın çoğunluğu indirim bekliyor, tartışma risklerde düğümleniyor
Eylül TÜFE’sinin beklentilerin altında kalması 22 Ekim toplantısında faiz indirimi beklentisini güçlendirmiş durumda.
Kuveyt Türk ve Alnus Yatırım 100 baz puanlık ekim indiriminin ardından aralıkta da aynı büyüklükte bir adım beklerken, BofA ekimde 100 baz puan indirim öngörüyor ancak aralık ayında faizlerin sabit tutulmasını temel senaryo olarak görüyor.
Atilla Yeşilada ise bu görüşlerden ayrışarak, çekirdek fiyat baskıları, yüksek enflasyon beklentileri, rezerv kaybı, fon krizinin yarattığı güven sorunu ve döviz talebindeki artış nedeniyle TCMB’nin ekimde faiz indirmemesi gerektiğini savunuyor.
Dolayısıyla tartışmanın merkezinde artık yalnızca manşet enflasyon bulunmuyor. TCMB’nin 22 Ekim’de vereceği karar açısından çekirdek enflasyonun seyri, rezervler, TL’ye olan talep, küresel faizler, petrol fiyatları ve fon krizinin finansal sisteme etkileri en az TÜFE kadar belirleyici olacak.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.