ANALİZ: Bütçe açığı kontrol altında, ama vergiyi kim ödüyor?
Eylülde bütçe açığı 532 milyar TL oldu. Vergilerin %59'u dolaylı, gelir vergisinin %91'i stopajdan. Bütçe disiplini korunurken vergi adaleti tartışılıyor.
16 Ekim 2026
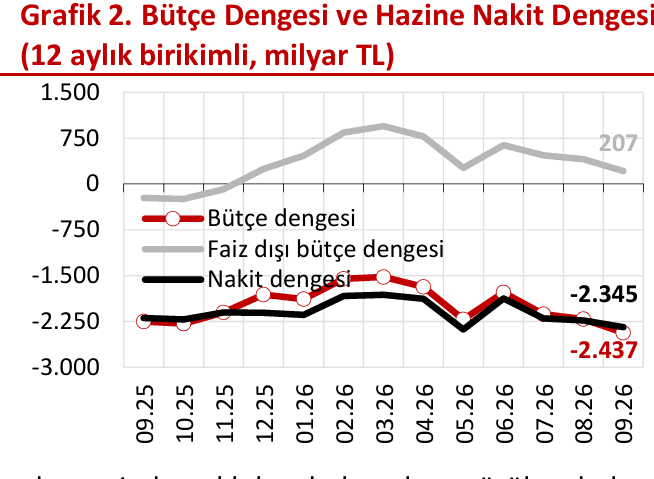
Türkiye'nin merkezi yönetim bütçesi eylül ayında 532,2 milyar TL açık verirken, yılın ilk dokuz ayındaki toplam açık 1,84 trilyon TL'ye ulaştı. Buna rağmen faiz dışı dengede ciddi bir bozulma görülmüyor ve bütçe disiplininin korunduğu söylenebilir. Ancak bütçe rakamlarının ortaya koyduğu bir başka gerçek var: Vergi yükü hâlâ ağırlıklı olarak tüketicilerin ve gelirlerinden kaynağında kesinti yapılan mükelleflerin üzerinde. Gelir vergisinin yüzde 91'i stopajla tahsil edilirken, beyana dayalı vergi tahsilatının son derece düşük kalması dikkat çekiyor.
Eylülde bütçe açığı 532 milyar TL'yi aştı
Hazine ve Maliye Bakanlığı'nın 15 Ekim'de açıkladığı verilere göre merkezi yönetim bütçesi eylül ayında 532,2 milyar TL açık verdi.
Aynı dönemde Hazine nakit açığı 467,2 milyar TL olurken, faiz dışı bütçe açığı 269,2 milyar TL olarak gerçekleşti.
Böylece son 12 aylık birikimli bütçe açığı 2,4 trilyon TL'ye yükseldi. Bu tutar, gayrisafi yurt içi hasılanın (GSYİH) yaklaşık yüzde 3,1'ine karşılık geliyor.
Son 12 aylık faiz dışı fazla ise 206,5 milyar TL'ye gerileyerek milli gelirin yüzde 0,3'ü düzeyinde gerçekleşti.
İlk bakışta eylül ayındaki yüksek açık ve faiz dışı dengedeki gerileme, kamu maliyesinde belirgin bir bozulma olduğu izlenimini yaratabilir.
Ancak mevsimsellikten arındırılmış veriler daha farklı bir tablo ortaya koyuyor.
Eylül ayında faiz dışı dengede önceki aya kıyasla bir bozulma yaşanmadığı, hatta sınırlı bir iyileşme olduğu görülüyor.
Dolayısıyla tek bir ayın yüksek bütçe açığından hareketle mali disiplinin kaybedildiği sonucuna varmak doğru olmaz.
İlk dokuz ayda 1,84 trilyon TL bütçe açığı
2026 yılının ocak-eylül döneminde merkezi yönetim bütçe giderleri 13 trilyon 948 milyar TL'ye ulaştı.
Aynı dönemde bütçe gelirleri 12 trilyon 108 milyar TL olarak gerçekleşti.
Böylece yılın ilk dokuz ayında toplam bütçe açığı 1 trilyon 840 milyar TL oldu.
Buna karşılık bütçe aynı dönemde 410,8 milyar TL faiz dışı fazla verdi.
Bu iki rakam arasındaki fark, bütçe açığının önemli ölçüde faiz harcamalarından kaynaklandığını gösteriyor.
Nitekim toplam bütçe açığı ile faiz dışı fazla birlikte değerlendirildiğinde, ilk dokuz ayda faiz harcamalarının yaklaşık 2,25 trilyon TL'ye ulaştığı hesaplanıyor.
Bu tablo, Türkiye'de kamu maliyesinin karşı karşıya olduğu temel sorunlardan birinin yüksek borçlanma maliyetleri olduğunu ortaya koyuyor.
Faiz dışı fazla verilmesine rağmen bütçenin açık vermeye devam etmesi, faiz giderlerinin kamu kaynakları üzerinde yarattığı baskının büyüklüğünü gösteriyor.
Üçüncü çeyrekte faiz dışı denge neden bozuldu?
Yılın ilk yarısında aylık bütçe verilerindeki oynaklık, maliye politikasının ana eğilimini değerlendirmeyi güçleştirmişti.
Üçüncü çeyrekte ise daha net bir görünüm ortaya çıktı.
İkinci çeyrekte ılımlı pozitif seyreden faiz dışı denge, üçüncü çeyrekte ılımlı negatife döndü.
Ancak bu değişimin temel nedeni, harcamalarda genel bir kontrolden çıkma değil.
Cari transferler altında yer alan Devlet Sosyal Güvenlik Katkısı kaleminin mart-haziran dönemindeki düşük seviyelerinden normal düzeyine dönmesi, faiz dışı dengedeki değişimin başlıca belirleyicisi oldu.
Bunun dışında kamu maliyesi çeşitli baskılarla karşı karşıya bulunuyor.
Jeopolitik gelişmelerin yarattığı ek maliyetler, yüksek enerji fiyatları, iç talepteki yavaşlamanın vergi gelirleri üzerindeki etkisi ve deprem bölgesine yönelik harcamalar bütçeyi zorlamaya devam ediyor.
Deprem bölgesi için yılın ilk dokuz ayında yapılan harcamalar 465 milyar TL'ye ulaştı.
Bütün bu faktörlere rağmen bütçe performansında belirgin bir bozulma görülmemesi, mali disiplin açısından olumlu bir gelişme.
Mevcut eğilimler, Orta Vadeli Program'da (OVP) belirlenen bütçe hedeflerinin ulaşılabilir olduğuna işaret ediyor.
Bununla birlikte ekonomik aktivitedeki yavaşlamanın belirginleşmesi ve enerji fiyatlarının yüksek kalması, yılın geri kalanı için aşağı yönlü risk oluşturuyor.
Vergi gelirlerinin yaklaşık yüzde 59'u dolaylı vergilerden
Bütçe açığının seyri kadar önemli bir başka konu da devletin gelirlerini kimlerden ve hangi vergiler aracılığıyla topladığı.
Ocak-eylül döneminde toplam vergi gelirlerinin yüzde 58,88'i dolaylı vergilerden, yüzde 41,12'si ise dolaysız vergilerden sağlandı.
Katma değer vergisi (KDV) ve özel tüketim vergisinin (ÖTV) toplam vergi gelirleri içindeki payı yüzde 43,72 oldu.
İlk dokuz ayda dahilde ve ithalde alınan KDV ile ÖTV'den yaklaşık 4 trilyon 548 milyar TL tahsil edildi.
Bu tutar, aynı dönemde toplanan gelir vergisi ve kurumlar vergisinin toplamından daha yüksek.
Dolayısıyla Türkiye'de bütçenin finansmanında tüketim üzerinden alınan vergilerin ağırlığı devam ediyor.
Dolaylı vergilerin temel özelliği, vergi yükünün mükellefin gelir düzeyine doğrudan bağlı olmaması.
Düşük gelirli bir vatandaş da yüksek gelirli bir vatandaş da aynı mal veya hizmeti satın aldığında aynı oranda KDV ödüyor.
Bu nedenle dolaylı vergilerin yüksek payı, gelir dağılımı ve vergi adaleti açısından önemli bir sorun oluşturuyor.
Gelir vergisinin yüzde 91'i stopaj yoluyla tahsil ediliyor
Vergi sistemindeki asıl dikkat çekici tablo ise gelir vergisinin tahsilat biçiminde ortaya çıkıyor.
2026 yılının ilk dokuz ayında tahsil edilen gelir vergisinin yüzde 91,03'ü stopaj yoluyla toplandı.
Beyana dayalı gelir vergisinin payı ise yalnızca yüzde 6,89'da kaldı.
Rakamlarla ifade edersek:
Stopaj yoluyla tahsil edilen gelir vergisi yaklaşık 2 trilyon 634 milyar TL.
Beyana dayalı gelir vergisi tahsilatı yalnızca 199 milyar 440 milyon TL.
Aradaki fark son derece büyük.
Başka bir ifadeyle gelir vergisi tahsilatının ezici çoğunluğu, gelir elde edildiği anda kaynağında kesinti yapılması yoluyla gerçekleştiriliyor.
Ücretliler bu sistemin en önemli mükellef gruplarından birini oluşturuyor.
Ancak stopaj gelirlerinin tamamının ücretlilerden kaynaklanmadığını vurgulamak gerekiyor. Faiz, kira ve diğer bazı gelir türleri üzerinden yapılan kesintiler de stopaj tahsilatına dahil.
Buna rağmen veriler, Türkiye'de gelir vergisinin beyan yoluyla tahsil edilen bölümünün oldukça sınırlı kaldığını açıkça gösteriyor.
Milyonlarca beyanname var, ama beyan edilen vergiden tahsilat sınırlı
2025 yılında elde edilen gelirlere ilişkin yaklaşık 5,5 milyon gelir vergisi beyannamesi verildi.
Bu sayı, beyanname sayısında rekor düzeye ulaşıldığını gösteriyor.
Ancak beyanname sayısındaki artış, beyana dayalı vergi tahsilatının toplam gelir vergisi içindeki payını henüz anlamlı ölçüde yükseltmiş değil.
Yılın ilk dokuz ayında beyana dayalı gelir vergisinin toplam tahsilat içindeki payının yüzde 7'nin altında kalması bunun en açık göstergesi.
Burada önemli bir ayrım yapmak gerekiyor.
Beyana dayalı vergi tahsilatının düşük olması, doğrudan milyonlarca kişinin vergi kaçırdığı anlamına gelmiyor.
Gelir vergisinin tahsilat takvimi, stopaj sistemi, gelir türlerinin dağılımı ve çeşitli mahsup mekanizmaları bu tabloyu etkiliyor.
Ancak sonuç değişmiyor: Türkiye'de gelir vergisi sisteminin temel ağırlığı beyana değil, kaynakta kesintiye dayanıyor.
Bu durum, özellikle kayıt dışı ekonomik faaliyetler ve vergi tabanının genişletilmesi açısından sorgulanması gereken bir yapıya işaret ediyor.
Kurumlar vergisinin yüzde 98'i geçici vergiden geliyor
Kurumlar vergisinde de tahsilatın dağılımı dikkat çekiyor.
Ocak-eylül döneminde toplam 1 trilyon 249 milyar TL kurumlar vergisi tahsil edildi.
Bu tutarın yaklaşık 1 trilyon 225 milyar TL'si kurumlar geçici vergisinden oluştu.
Dolayısıyla kurumlar vergisi tahsilatının yüzde 98,06'sı geçici vergi üzerinden sağlandı.
Beyana dayanan kurumlar vergisi tahsilatı ise yalnızca 12,2 milyar TL düzeyinde kaldı.
Üstelik bu kalemde geçen yılın aynı dönemine göre yüzde 95,7'lik düşüş yaşandı.
Ancak bu verileri değerlendirirken kurumlar vergisinin ödeme ve tahsilat takvimini dikkate almak gerekiyor.
Geçici vergi, yıllık kurumlar vergisinden tamamen ayrı bir yükümlülük değil; yıl içinde ödenen ve yıllık vergiden mahsup edilen bir vergi.
Dolayısıyla kurumlar vergisinde geçici verginin yüksek paya sahip olması, şirketlerin yıllık kazançları üzerinden vergi ödemediği anlamına gelmiyor.
Yıl içindeki tahsilatın dönemsel dağılımı nedeniyle dokuz aylık rakamları yıl sonu görünümüyle eşitlemek doğru olmaz.
Kurumlar vergisinin toplam vergi gelirleri içindeki payı ilk dokuz ayda yüzde 12,01 olarak gerçekleşti.
Bütçe disiplininde başarı, vergi adaletinde soru işaretleri
2026 bütçe verileri iki farklı gerçeği aynı anda ortaya koyuyor.
Birincisi, yüksek faiz giderlerine, deprem harcamalarına ve jeopolitik gelişmelerin yarattığı ek maliyetlere rağmen bütçenin faiz dışı dengesinde belirgin bir kontrolden çıkma yaşanmıyor.
Mevsimsellikten arındırılmış veriler ve üçüncü çeyreğin genel görünümü, mali disiplinin büyük ölçüde korunduğuna işaret ediyor.
İkincisi ise vergi sisteminin yapısal sorunlarının devam etmesi.
Toplam vergi gelirlerinin yaklaşık yüzde 59'unun dolaylı vergilerden sağlanması, tüketim üzerindeki vergi yükünün büyüklüğünü gösteriyor.
Gelir vergisinin yüzde 91'inin stopaj yoluyla tahsil edilmesi ise kaynakta kesintinin sistemdeki belirleyici rolünü ortaya koyuyor.
Beyana dayalı gelir vergisinin sınırlı kalması, vergi tabanının genişliği ve gelirlerin etkin biçimde vergilendirilmesi konularında daha kapsamlı bir değerlendirmeyi gerekli kılıyor.
Sonuç: Açığı kontrol etmek yetmez, vergi sistemini de düzeltmek gerekir
Türkiye'nin kamu maliyesinde kısa vadeli görünüm, bütçe disiplininin kaybedildiğine işaret etmiyor.
Ancak bütçe açığının kontrol altında tutulması tek başına yeterli değil.
Vergi sisteminin adil, dengeli ve sürdürülebilir olması da en az bütçe hedeflerine ulaşılması kadar önemli.
Dolaylı vergilere yüksek bağımlılık ve gelir vergisinde stopajın ezici ağırlığı, kamu gelirlerinin hangi kesimlerden sağlandığı sorusunu gündemde tutuyor.
Ekonomik büyümenin yavaşladığı ve yüksek enflasyonun hanehalkı bütçelerini zorlamaya devam ettiği bir dönemde, vergi yükünün daha dengeli dağıtılması önem kazanıyor.
Özetle, bütçe açığı şimdilik kontrol altında. Ancak Türkiye'nin vergi sisteminde asıl tartışılması gereken mesele, devletin ne kadar vergi topladığı kadar bu vergiyi kimlerden ve nasıl topladığı.
Akbank Ekonomik Araştırmalar, Murat Batı, ParaAnaliz
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.